

diesel niouzes
Si le pétrole jaillit du détroit d'Ormuz, pourquoi Trump puise-t-il dans les stocks de diesel de l'Europe ?....
Donald Trump tient à vous faire savoir que le détroit d'Ormuz se porte à merveille. Peut-être même mieux que jamais dans son histoire. Le 27 septembre, il a déclaré aux journalistes : « La nuit dernière, nous avons extrait une quantité record de pétrole du détroit d'Ormuz, plus qu'avant la guerre. » Trois jours plus tard, il avançait un chiffre encore plus impressionnant : « Nous avons extrait plus de pétrole du détroit d'Ormuz ces derniers jours qu'à n'importe quel autre moment de l'histoire. » Selon lui, le pétrole sort du Golfe en quantités telles qu'elles feraient rougir les anciens shahs.
Une question se pose donc à la Maison Blanche : si le pétrole circule comme jamais auparavant, pourquoi le président des États-Unis a-t-il passé la semaine à menacer les plus proches alliés de l'Amérique d'un embargo sur le diesel s'ils ne vidaient pas leurs réserves d'urgence ?
Il ne s'agit pas d'une figure de style. C'est bien ce qui s'est passé. Jeudi, Trump a déclaré aux journalistes que son administration « pourrait » demander aux pays européens de libérer leurs stocks de diesel, peu après que le secrétaire au Trésor, Scott Bessent, a exhorté l'Europe à puiser « immédiatement » dans ses réserves. Washington avait déjà contacté les pays un par un, avertissant que les gouvernements refusant de coopérer pourraient se voir interdire l'accès aux exportations américaines de diesel. Vendredi, le G7 a convenu de libérer 100 millions de barils sur quatre mois, avec une libération prioritaire de diesel dès les 20 premiers jours. Trump a annoncé que l'Europe avait accepté de libérer « une quantité massive de ses stocks importants de diesel ». Mission accomplie, une fois de plus.
Un record qui n'en est pas un
Le problème avec un record, c'est que quelqu'un finit toujours par le vérifier. Le propre secrétaire à l’Énergie de Trump, Chris Wright, a dégonflé cette vantardise le 26 septembre. Il a évoqué une journée « où plus de 20 millions de barils de pétrole — un volume supérieur aux niveaux d’avant le conflit — ont transité par le détroit », avant d’ajouter un détail qui fâche : « La moyenne actuelle avoisine les 13 millions de barils par jour. » Avant la guerre, environ 20 millions de barils transitaient quotidiennement par le détroit d’Ormuz. Treize millions représentent environ 77 % du volume habituel selon les estimations du secteur — loin d’un record —, et ce, d’après les chiffres de l’administration elle-même.
Ce n’est pas la première fois que Wright procède ainsi. Début septembre, il avait affirmé que « plus de 17 millions de barils » avaient traversé le détroit en une seule journée, une déclaration aussitôt contredite par les sociétés d’analyse du trafic des pétroliers. L’astuce est simple : on choisit sa meilleure journée, on la qualifie de record et l’on espère que personne ne s’intéressera aux 29 autres jours du mois. L’analyste du secteur énergétique Karl W. Miller a mis en garde contre ce genre de tour de passe-passe : une journée de fort volume ne suffit pas à établir un rythme d’exportation soutenu. Pas plus qu’une déclaration à la presse.
Il existe un second problème que le président omet systématiquement de mentionner. Même si chacun de ces barils de brut était bien réel, le brut n’est pas du diesel. Les recherches de Miller montrent que les exportations de produits raffinés du Golfe se rétablissent beaucoup plus lentement que celles de brut. À la mi-septembre, les exportations de produits pétroliers (hors GPL) via Ormuz s’élevaient à environ 1 million de barils par jour, contre près de 4 millions avant la guerre. Selon l’Agence internationale de l’énergie, les exportations nettes de diesel du Moyen-Orient s’établissaient à 390 000 barils par jour en août, soit à peine plus d’un quart des niveaux d’avant-guerre. On ne fait pas rouler un camion avec un communiqué de presse, pas plus qu’avec du brut saoudien tant qu’il n’a pas été raffiné.
L’arithmétique européenne
Pour comprendre pourquoi Washington tient l’Europe sous sa coupe, il faut d’abord examiner la consommation européenne de diesel. La demande en Europe tourne généralement autour de 5 millions de barils par jour. Ce carburant alimente les camions qui transportent les marchandises, les tracteurs qui permettent les cultures et, à l’approche de l’hiver, les chaudières qui chauffent des millions de foyers. Les raffineries européennes ne peuvent pas répondre à la totalité de la demande. En tournant à plein régime, les raffineries de l'UE pourraient produire environ 4,5 à 5 millions de barils de diesel et de gazole par jour, et elles fonctionnent déjà presque à leur capacité maximale. Le déficit est comblé par les importations qui, bien qu'elles ne représentent normalement que 10 à 15 % de la demande, déterminent le prix pour l'ensemble du marché. Selon Kpler, les importations de diesel de l'UE en provenance de pays extérieurs au bloc s'élèvent cette année à environ 580 000 barils par jour. La situation du Royaume-Uni est bien plus critique : il importe plus de la moitié du diesel qu'il consomme.
Ces importations provenaient autrefois de Russie et du Golfe. La Russie est hors jeu : l'Europe a imposé un embargo sur le diesel russe en 2023 et, depuis, les drones ukrainiens ont mis les raffineries russes dans l'incapacité d'exporter des volumes significatifs. Le Golfe, quant à lui, est paralysé. Il ne reste donc que les États-Unis. Depuis mars, l'Amérique a fourni plus de la moitié des importations européennes, dont plus des deux tiers en août et septembre.
C'est là que réside le levier de pression. Les derniers 10 à 15 % de diesel européen — cette part qui fixe le prix à chaque pompe, de Lisbonne à Varsovie — arrivent désormais en grande partie à bord de pétroliers américains. Lorsque la Maison Blanche menace d'interdire les exportations, elle ne s'attaque pas à un fournisseur marginal ; elle s'attaque à la marge elle-même.
Suivez le filon du diesel
Si le Golfe était véritablement de nouveau opérationnel, rien de tout cela ne serait nécessaire. L'Europe s'approvisionnerait en diesel là-bas, comme avant la guerre. Au lieu de cela, les raffineries américaines fonctionnent à plein régime, les stocks de la côte Est ont atteint des niveaux historiquement bas cet été, et Bessent déplore désormais que « les agriculteurs, les camionneurs et les entreprises américains ne devraient pas avoir à supporter le fardeau d'une pénurie mondiale de diesel ».
Une pénurie mondiale de diesel. Remarquez cette expression. Elle émane de la même administration qui affirme que le détroit est en « excellent état ». Soit le pétrole y circule en volumes records et il n'y a pas de pénurie, soit il y a pénurie parce que le pétrole ne circule pas. L'administration présente les deux versions simultanément et espère que ses clients ne compareront pas les faits.
Un pont vers nulle part
Les défenseurs de la publication souligneront que les réserves européennes sont substantielles. Et c'est vrai. Les pays de l'UE et la Grande-Bretagne détenaient environ 52 millions de tonnes de gazole et de diesel en juin, dont près de 38 millions de tonnes de réserves d'urgence, soit environ deux mois de consommation européenne. Cela suffit à pallier une éventuelle interruption. Il ne suffit pas de combler un déficit structurel, et c'est précisément à un déficit structurel que l'Europe est confrontée.
Les travaux de Miller le démontrent clairement. La crise du Golfe est un double coup dur : les raffineries étrangères sont privées du pétrole brut du Golfe pour lequel elles ont été conçues, et les raffineries du Golfe ont perdu une grande partie de leur capacité d'exportation de carburants finis. La remise en état des installations les plus endommagées du Golfe pourrait prendre jusqu'à cinq ans, dans une zone de guerre active où toute nouvelle attaque risque d'anéantir les réparations déjà effectuées. La réouverture du détroit ne signifie pas la réouverture d'une raffinerie endommagée. L'AIE parvient à la même conclusion à plus court terme : les marchés du diesel resteront sous-approvisionnés dans les mois à venir, à moins d'un net ralentissement de la demande, et la hausse saisonnière de la demande de distillats moyens cet automne est deux fois plus rapide que d'habitude.
Dans ce contexte, une réserve de deux mois n'est pas un simple coussin de sécurité. C'est le dernier recours. Comme l'a souligné un analyste de Kpler, tout nouveau déblocage de stocks ne fait que gagner du temps, car l'offre mondiale de diesel reste inférieure à la demande mondiale. Si ces stocks sont utilisés maintenant, l'Europe entrera dans une pénurie pluriannuelle, son assurance étant déjà épuisée.
Un système fragile
Cette fragilité n'est pas théorique. Mercredi, un séparateur haute pression a cédé dans l'unité d'hydrotraitement de cokéfaction de la raffinerie de Mangalore, dans le sud de l'Inde, tuant un ouvrier et en blessant au moins huit. L'unité endommagée était petite et la raffinerie a continué de fonctionner. Mais il faut comprendre pourquoi cet incident s'est produit à ce moment précis : l'Inde a poussé ses usines au-delà de leurs capacités normales pour compenser la pénurie de carburant causée par la guerre en Iran. Partout, les raffineries fonctionnent à plein régime et plus longtemps que prévu, et les équipements utilisés dans de telles conditions finissent par tomber en panne.
Chaque baril qui disparaît d'Asie réduit le marché vers lequel l'Europe se tournerait si les approvisionnements américains s'arrêtaient. Inde, Golfe, Russie : les alternatives aux États-Unis disparaissent les unes après les autres pour l'Europe. C'est pourquoi la position de négociation de l'Europe est si faible. Elle ne négocie pas avec Washington, elle reçoit des ordres.
Pourquoi une telle urgence ? Regardez le calendrier. Trump tente de faire baisser les prix du carburant avant les élections de mi-mandat de novembre. Il a même revu à la baisse sa menace d'interdiction des exportations, craignant son impact sur les prix de l'essence aux États-Unis. Cette menace n'a jamais vraiment concerné le bien-être de l'Europe ni le marché mondial. Il s'agissait d'acheminer du pétrole européen vers le bassin atlantique avant les élections américaines et d'inciter les alliés des États-Unis à puiser dans leurs réserves afin que la Maison-Blanche n'ait pas à admettre l'échec de sa politique.
La contradiction
Nous avons donc un président qui affirme que la production de pétrole du Golfe atteint des niveaux records, et qui, simultanément, menace de couper l'approvisionnement de l'Europe si elle ne puise pas dans ses propres réserves d'urgence. Les deux affirmations ne peuvent être vraies simultanément. Si la première était vraie, la seconde serait superflue. L'ultimatum lancé à l'Europe est la déclaration la plus honnête que l'administration ait faite au sujet du détroit d'Ormuz depuis des mois. Il confirme ce que les moyennes de Wright et les chiffres de l'AIE nous indiquaient déjà : le détroit n'est pas réparé, les raffineries du Golfe ne sont pas de nouveau opérationnelles et Washington le sait.
Trump peut continuer à annoncer des records. C'est dans les réservoirs de diesel européens que se joue la réalité.
Larry Johnson 03 10 26
https://larrycjohnson.substack.com/p/if-the-strait-of-hormuz-is-gushing?utm_source=post-email-title&publication_id=1225061&post_id=218590915&utm_campaign=email-post-title&isFreemail=true&r=216vfx&triedRedirect=true&utm_medium=email
Alors que l’on s’attend d’un jour à l’autre à une interdiction d’exportation de gasoil américain, c’est la Chine qui a tiré la première en suspendant toutes ses exportations de carburants pour le mois d'octobre afin de reconstituer ses stocks.
Pékin veut reconstituer ses propres stocks de carburants au détriment du marché mondial.
Selon l’agence de presse Reuters, les grands raffineurs chinois n’ont pas reçu l’autorisation d’exporter en octobre de l’essence, du gazole ou du carburant aérien vers d’autres destinations que Hong Kong et Macao !
Le carburant chinois va donc rester en Chine car il manque environ 20 millions de barils de diesel à la Chine....
Ce n’est pas tant que nous manquons de pétrole que de capacité de raffinage.
C’est tout le marché énergétique qui est devenu compliqué. Parfois nous manquons de pétrole pour faire tourner les raffineries, parfois nous manquons de raffineries pour raffiner le pétrole disponible. Enfin, les guerres détruisent des capacités de raffinage partout dans le monde, et les normes environnementales européennes détruisent aussi les raffineries en Europe.
Résultat ?
Le monde bientôt en panne sèche avec un litre de diesel à 3 euros !
« Ceci est un article ‘presslib’, c’est-à-dire libre de reproduction en tout ou en partie à condition que le présent alinéa soit reproduit à sa suite. legrenierdeleco.com est le site sur lequel Charles Sannat s’exprime quotidiennement et livre un décryptage impertinent et sans concession de l’actualité économique. Merci de visiter mon site. Vous pouvez vous abonner gratuitement à la lettre d’information quotidienne sur www.legrenierdeleco.com. »
Les États-Unis menacent de couper leurs exportations de diesel. Cette décision aurait un impact sévère sur la France et son économie...
Le président américain Donald Trump s'est dit favorable à une interdiction des exportations de diesel américain. Une telle décision aurait un impact considérable en Europe et pas seulement pour les automobilistes.
On importe du diesel en France car la structure de la consommation de produits pétroliers en France a privilégié au fil du temps, notamment pour les voitures, la consommation de diesel et moins la consommation d'essence. Or, quand on raffine du pétrole, on ne peut pas sortir autant de diesel qu'on veut d'un baril de pétrole. Ce baril de pétrole va sortir toutes sortes de produits, des plus lourds, le bitume, les cires, les huiles, jusqu'aux plus légers, des molécules très légères qui servent à la pétrochimie. Et au milieu, il y a ce qu'on appelle les distillats moyens, dans lesquels on va trouver le diesel et le kérosène.
La structure de la consommation en France fait qu'on a privilégié le diesel, et du coup, quand on raffine du pétrole en France, on a trop d'essence pour ce qu'on consomme chez nous, donc on exporte de l'essence, et on n'a pas assez de diesel pour ce qu'on consomme chez nous, et donc on importe en plus du diesel.
Bien sûr, le diesel sert à rouler, mais il ne sert pas qu'à ça. Il y a d'autres usages vraiment critiques pour l'économie comme les transports de marchandises. Tout ce que l'on voit autour de nous au bureau, au travail, à notredomicile, est passé par un camion. Aujourd'hui, les camions sont massivement au pétrole, un peu de biocarburant, un poil d'électricité pour le moment, même si la marche est en route, c'est du diesel.
On mange avec du diesel parce que tous les engins agricoles fonctionnent avec du diesel. On construit avec du diesel, c'est le carburant qu'on met dans les tractopelles pour entretenir les routes, terrasser les terrains… On débarde les forêts avec du diesel.
Le diesel reste le carburant de l'industrie et de l'économie avant d'être le carburant qui sert à transporter des gens. Si on manque de diesel, on va avoir un vrai sujet sur le fonctionnement de la machine économique aujourd'hui, puisque malgré qu'il serait souhaitable qu'elle le soit, elle n'est toujours pas décarbonée, et pour le moment, elle ne se décarbone pas à la bonne vitesse.

La pénurie de diesel sur les marchés pousse les prix à la hausse. Aujourd'hui, le tarif moyen du diesel à la pompe dans l’Union européenne est de €2,23 litre, un nouveau record historique. Pour vous faire envie, le diesel le plus cher se trouve au Danemark, à € 2,73 le litre. Aux USA, le diesel culmine à $1,73 le litre ($6,53 le gallon). La contagion est mondiale.
Qui aurait pu le prédire ? Mais tout le monde ! Depuis 2008, tellement d'alarmes ont sonné et les signaux d'alarmes n'ont cessé de clignoter. Au niveau des hydrocarbures, le diesel est le canari dans la mine. Des gilets jaunes à aujourd'hui, l'histoire avance dans la même direction.
Le diesel est traditionnellement le carburant des transports et notamment celui des cargos et des camions. Pratiquement tout ce que vous avez dans votre logement a été transporté par du diesel.
Au tournant des années 2000, la demande de diesel augmente avec la croissance économique et la diésélisation du parc automobile en Europe.
Des épisodes de tension sur les approvisionnements apparaissent notamment en hiver (chauffage au fioul ou mazout qui est du diesel).
Les prix du pétrole brut grimpent jusqu’à $147 le baril en juillet 2008. Les prix de diesel augmentent davantage que le brut, car les raffineries disposaient d’une capacité limitée et la demande restait très élevée.
La marge de raffinage du diesel, c’est-à-dire la différence entre le prix du diesel raffiné et celui du pétrole brut, a atteint un niveau exceptionnel en mai 2008. Les marges sur certains marchés ont approché $40 par baril. (aujourd'hui il dépasse les $100).
Cette crise a montré que le marché du diesel pouvait être déstabilisé même sans interruption totale de production pétrolière.
Le facteur déterminant était le manque de capacités de raffinage adaptées à une demande mondiale croissante et à des normes environnementales plus strictes.
Dans cette période, les raffineurs quittent l'Europe et l'Amérique latine pour s'installer en Asie où directement chez les grands extracteurs comme l'Arabie Saoudite. Ce système permettait aux extracteurs d'augmenter leurs marges et aux européens de profiter de coûts de raffinages mondialisés.
L'économie mondiale découvre l'énergie solaire et l'éolien. On parle d'un pic pétrolier de pétrole conventionnel passé en 2006.
Après la crise financière de 2008, la reprise économique chinoise est très forte, tirée par l’industrie, les infrastructures et le transport routier. Des files d’attente devant les stations et des rationnements (quotas par station, restrictions d’achat) sont mis sur pied.
L'Union Pétrolière Suisse vante les mérites du mazout vert qui est une merveille écologique. Lors de l'exposition Habitat & Jardin à Lausanne, l'Union pétrolière annonce qu'il y aura assez de mazout pour les 100 prochaines années ! J'avais demandé de me mettre cette promesse par écrit avec une garantie jusqu'en 2100. Inutile de dire que personne n'a voulu poser sa signature.
Il faut toujours se méfier d'un lobby du pétrole qui change son nom en "Avenir Energétique" (Avenergy en 2019).
Le scandale du Dieselgate éclate en septembre 2015, lorsque les manipulations des moteurs ont été révélées au grand jour.
S'ensuivra une décote massive des véhicules diesel.
Ce désamour va engendrer des opportunités d'achat pour ceux qui veulent faire des économies lors d'achats d'une voiture. Ce rabais est une prime au risque soit via une possible difficulté lors de la revente de sa voiture, soit afin de se prémunir d'une hausse du diesel. Aujourd'hui, les prix du diesel s'ajustent et comblent la plus-value qui avait été faite lors de l'achat d'une voiture diesel.
Plusieurs millions de voitures diesel européennes sont expédiées en Inde à des prix cassés. On jure de ne plus acheter un véhicule diesel.
En Chine, des épisodes de tension sur le diesel réapparaissent lorsque les prix du baril augmentent et que les raffineurs chinois réduisent leur production de diesel au profit d’autres produits plus rentables. Devant la croissance, la demande de transport routier et de BTP grimpe. Les camions ne peuvent qu'acheter du diesel que pour quelques centaines de kilomètres par jour.
L'Europe fait face à des épisodes de tensions locales notamment avec des grèves dans les raffineries (France avec les gilets jaunes, Italie, etc.).
Lors du déclenchement du mouvement des Gilets jaunes en novembre 2018, l'essence atteignait des sommets, mais des sommets ! Je ne vous dis pas.
Le Diesel :
Novembre 2017 : environ 1,15 €/L
Novembre 2018 : environ 1,48 €/L
soit une hausse d’environ 0,33 €/L en un an (+29%)
Sans‑plomb 95 :
Novembre 2017 : environ 1,28 €/L
Novembre 2018 : environ 1,57 €/L
soit une hausse d’environ 0,29 €/L en un an (+23%)
La bombe des gilets jaunes avait été déclenchée avec une proposition de taxe de € 6,5 centimes sur le diesel et € 2,9 centimes pour l'essence. Aujourd'hui, on envie ces tarifs !
La pandémie de COVID‑19 fait chuter la demande de carburants en 2020, puis provoque une reprise brutale en 2021. Le diesel tousse, mais résiste. Il regrimpe.
L’invasion de l’Ukraine par la Russie en février 2022 perturbe les flux de produits raffinés, dont le diesel. La Russie est un gros exportateur de diesel et de produits qui permettent de raffiner du diesel.
L’Europe doit se réorienter rapidement, créant des tensions sur les marchés du gazole et une hausse des prix. Le baril passe sur les $100 et le litre de diesel atteint €2,10 le litre en Europe avec des poussées à €2,40. En Suisse, il pointe à frs 2,31 le litre.
Et nous voilà dans la situation actuelle dans une guerre crée par Trump avec des détroits fermés et une inflation qui grimpe.
Cependant, les prix du baril sont relativement bas ($107 aujourd'hui) en comparaison avec la situation explosive sur les marchés. Le baril devrait dépasser les $150. De nombreux pays ont utilisé leurs réserves stratégiques pétrolières pour amortir le choc. La Chine et ses 1,4 milliards de barils de réserve joue un rôle important.
Du côté du diesel, le baril dépasse les $200 soit $100 de plus que le pétrole brut. Un record mondial. Rappelez-vous en 2008, la différence était de $40.
Il y a un autre phénomène qui entre en jeu : "la destruction de la demande". Les consommateurs disposants d'un pouvoir d'achat limité, sont les premiers privés d'accès à un gaz-méthane, un diesel ou une essence trop cher.
Ainsi en France, dont le 50% du parc automobile utilise du diesel, la baisse de la consommation dépasse déjà les 7,6%. Les déplacements inutiles sont effacés et l'arrivée des voitures électriques joue impacte le marché.
Aux Etats-Unis, malgré le volume XXL des voitures de tourisme, le parc diesel ne représente que 3%.
Il règne dans l'air un arrêt des exportations de diesel américain.
Lundi, la Maison Blanche avait insisté sur le fait qu'une interdiction américaine des exportations de diesel n'était pas à l'ordre du jour. Mardi, Trump a fait volte-face. "J'ai dit : Ne distribuons pas le diesel à l'étranger. J'ai donné l'instruction à mon équipe."
Une interdiction des exportations de diesel américain ferait baisser les prix aux États-Unis, du moins temporairement, tout en provoquant le chaos en Europe et en Amérique latine, qui dépendent fortement des importations de carburant américain.
Le secteur pétrolier américain a exhorté Donald Trump à ne pas interdire les exportations de diesel, soulignant qu'il n'existait pas de "solution miracle" à la crise des prix du carburant qui frappe le pays, après que le président eut laissé entendre qu'il était favorable à un moratoire.
On l'a dit, redit et redit : il faut éviter à tout pris l'utilisation de diesel (mazout et fioul de chauffage) ou de méthane.
Vous roulez en voiture diesel ou vous chauffez votre logement au mazout (fioul de chauffage), cela fait plus de 20 ans que les alarmes sonnent. Il est de la responsabilité de chacun de se renseigner et pas uniquement auprès des Unions pétrolières.
Si durant les 10 dernières années, vous avez installé un nouveau chauffage à mazout ou à gaz-méthane, ou si vous avez acheté une voiture diesel, vous avez pris le risque de vous retrouver dans la situation actuelle. C'est à vous à assumer pleinement votre choix.
Si votre maison est chauffée avec du fioul ou du gaz-méthane, dès que votre chauffage arrive en fin de vie, le mazout et le gaz sont à proscrire. Point final !
Si vous choisissez quand même de choisir l'une de ces deux options, vous nous pourrez pas venir dire : mais qui aurait pu le prédire ? Les Unions Pétrolières, mais elles ne vous le diront jamais, bien au contraire.
Et comme le dit si bien Hovannès Derderian : "Nous décarbonons nos modes de vie non pas d'abord pour les autres, mais pour assurer notre propre continuité en tant que nation."
24 09 26
https://2000watts.org/index.php/energies-fossiles/petrole/prix-petrole/1491-explosion-des-prix-du-diesel-qui-aurait-pu-le-predire.html
Attention au piège de Jevons-Liebig...
Lundi, le prix du gazole a dépassé la barre des 2,00 £ le litre dans certaines régions du Royaume-Uni. Bien que le prix moyen oscille encore autour de 1,97 £, nous restons en dessous du record de juillet 2022, provoqué par la flambée soudaine de la demande à la levée des confinements liés au Covid. Toutefois, la situation actuelle diffère car les capacités mondiales de production font défaut pour compenser ce manque. Les analystes prévoient d'ailleurs que le prix du gazole dépassera les 2,30 £ dans les semaines à venir.
Mais pourquoi s'arrêter en si bon chemin ? Les deux causes immédiates de la pénurie de gazole sont les frappes de l'OTAN visant les capacités de raffinage russes et l'interdiction d'exportation de gazole instaurée par la Chine en mars dernier. Si la Chine a pu contribuer à éviter une pénurie totale de pétrole en puisant dans ses immenses réserves, l'absence de ses capacités de raffinage rend inévitable une pénurie mondiale de gazole. À cela s'ajoute la décision antérieure — et économiquement aberrante — prise par les États occidentaux néolibéraux de réduire leurs capacités de raffinage au motif que la Russie et la Chine pouvaient fournir le carburant à moindre coût. Dès lors, rien n'empêche le prix du gazole à la pompe d'atteindre 3,00 £, 5,00 £, voire 10,00 £ le litre... un niveau de prix qui, bien entendu, réserverait ce carburant aux plus riches des pays les plus prospères.
L'une des difficultés ici réside dans le fait que le gazole, loin d'être coûteux, est scandaleusement bon marché. Même à 2,00 £ le litre, il coûte moins cher qu'une bouteille de Pepsi Max au supermarché du coin. C'est précisément parce que son prix dérisoire banalise les bénéfices qu'il procure que nous sous-estimons les risques liés à une pénurie. Le regretté Richard Heinberg illustrait ainsi l'utilité d'un litre de gazole : imaginez que votre voiture tombe en panne et que vous deviez pousser un modèle diesel standard, comme une Ford Focus ou une Volkswagen Golf, sur les quelque 16 kilomètres (10 miles) qui vous séparent de chez vous. Combien de temps cela vous prendrait-il ? En réalité, la quasi-totalité d'entre nous s'effondrerait d'épuisement bien avant d'arriver à destination. Un athlète robuste pourrait peut-être réussir l'exploit en neuf heures environ (tout en devant probablement s'accorder des pauses régulières pour récupérer). Mais ce litre de diesel permet d'effectuer le trajet en seulement 15 minutes (voire moins sur une bonne route principale) ; c’est là tout l’avantage du diesel, et c’est pourquoi il est considéré comme l’élément vital de l’économie mondiale.
C’est un point sur lequel des économistes comme Adam Smith et Karl Marx ont failli voir juste, avant de faire fausse route de manière dangereuse. Marx a raisonné avec justesse en affirmant que, pour que les capitalistes réalisent des bénéfices, certains intrants du processus de production devaient être rémunérés à un niveau inférieur à la valeur qu’ils généraient. Toutefois, en s’appuyant sur la théorie de la valeur-travail de Smith, Marx a soutenu que cet intrant sous-payé était la main-d’œuvre. Ce n’était pas totalement faux. À l’époque où écrivait Smith — alors que les chevaux et les travailleurs constituaient les principales sources d’énergie d’une économie préindustrielle —, le travail était effectivement une source de valeur (bien que, même alors, l’eau actionnant les premières manufactures et le vent propulsant les voiliers en haute mer fussent bien plus puissants). Mais l’avènement des machines à vapeur au charbon — un processus déjà bien engagé en Angleterre lorsque Marx écrivait — a bouleversé la donne. Au début du XIXe siècle, en Angleterre, l’extraction d’une tonne de charbon ne coûtait que quelques pence. Pourtant, le travail fourni par cette tonne de charbon équivalait à onze années de labeur humain. C’était là l’intrant du processus de production qui était rémunéré bien en deçà de la valeur qu’il produisait. Si Marx avait élaboré une théorie de la valeur fondée sur l’énergie, le monde aurait peut-être connu un sort plus heureux.
L’ère du pétrole — qui a débuté aux États-Unis à la fin du XIXe siècle pour s’étendre au reste du monde développé au début du XXe siècle — a engendré une création de richesse encore plus considérable, en particulier durant les années de croissance spectaculaire qui ont suivi la reconstruction d’après la Seconde Guerre mondiale. Comme l’a fait remarquer l’historien Paul Kennedy :
« La production industrielle mondiale cumulée entre 1953 et 1973 était comparable, en volume, à celle de l’ensemble du siècle et demi séparant 1953 de 1800. Le redressement des économies ravagées par la guerre, le développement de nouvelles technologies, le transfert continu de l’agriculture vers l’industrie, la mobilisation des ressources nationales au sein d’« économies planifiées » et l’extension de l’industrialisation au tiers-monde ont tous contribué à cette transformation spectaculaire. De manière encore plus marquée, et pour des raisons sensiblement identiques, le volume du commerce mondial a lui aussi connu une croissance spectaculaire après 1945… »
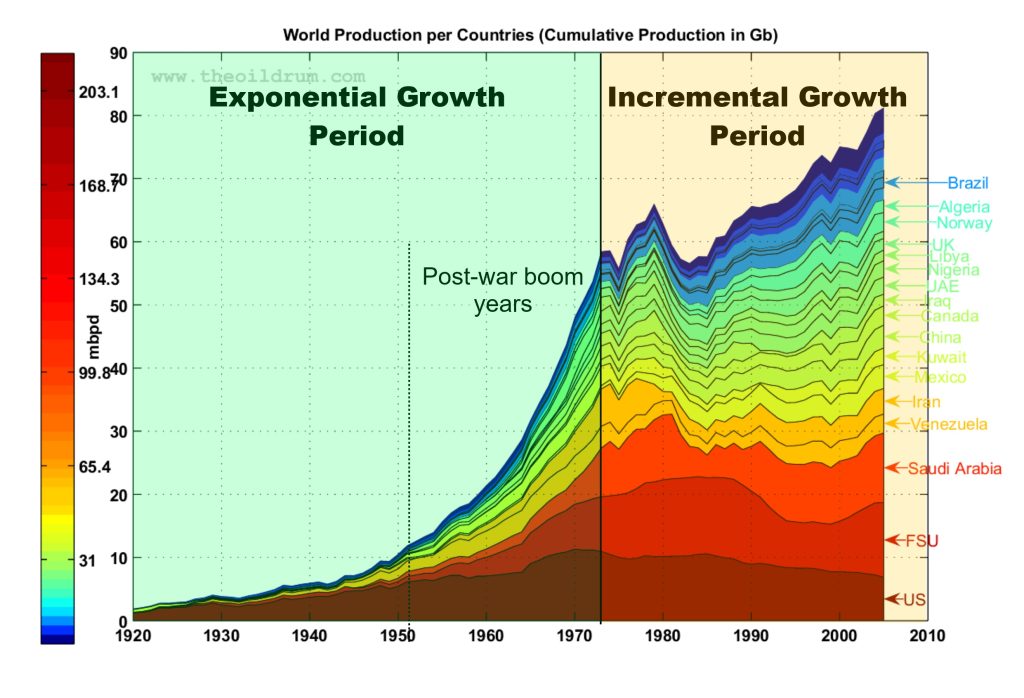 Le diesel a joué un rôle central dans cette évolution, en accomplissant les tâches les plus lourdes qu'aucune autre source d'énergie ne pouvait prendre en charge : alimenter les engins agricoles, industriels et miniers ; propulser des trains de 2 000 tonnes sur des centaines de kilomètres de voies ; faire traverser les océans aux porte-conteneurs ; et permettre à d'immenses camions de transporter 40 tonnes de marchandises en une seule fois sur un réseau routier en pleine expansion. À une échelle peut-être moins cruciale, des travaux plus modestes — comme creuser des tranchées, abattre des arbres ou gâcher du béton — ont été grandement facilités par l'apparition d'outils fonctionnant au diesel... même les sacro-saintes éoliennes, si chères aux militants du mouvement « Just Stop Oil », seraient impossibles à déployer sans l'approvisionnement constant en gazole.
C’est la crise à laquelle sont confrontées les économies nationales du monde entier. Le diesel n’étant pas un simple produit bon marché que l’on jette aussi facilement qu’une bouteille de soda, la raréfaction de son approvisionnement complique presque tous les aspects de notre mode de vie industriel moderne que nous tenons pour acquis. Le surcoût du carburant finit par se répercuter sur le prix de tous les biens et services — y compris les produits de première nécessité comme l’eau et la nourriture — dont le transport dépend du diesel. Lors des manifestations contre le prix du carburant en septembre 2000, par exemple, les supermarchés ont instauré un rationnement alimentaire, tandis que des hôpitaux ont dû annuler des interventions chirurgicales faute de pouvoir acheminer les fils de suture nécessaires pour refermer les plaies.
Il s’agissait là d’une illustration économique de la loi du minimum de Liebig (initialement appliquée à la croissance végétale), selon laquelle un système défaille en raison de la ressource la moins disponible plutôt que par une pénurie généralisée. Un hôpital peut disposer de tout le personnel médical, des médicaments, des anesthésiants et de la technologie nécessaires à une opération ; mais sans fil pour refermer l’incision, l’intervention ne peut avoir lieu. Il en va de même pour toutes nos infrastructures, qu’elles soient critiques ou non. Si le camion transportant un seul composant ne peut circuler faute de diesel, c’est tout le processus qui s’arrête : le produit chimique nécessaire à la potabilisation de l’eau, la levure pour le pain, les disques durs pour les systèmes de communication... la défaillance d’un seul intrant paralyse l’ensemble du système. Or, en cas de pénurie absolue de diesel, de très nombreux intrants essentiels cesseront d’être livrés.
Cela devrait constituer la préoccupation majeure du gouvernement, d’autant qu’aucune issue à la crise actuelle ne se profile. Toutefois, le gouvernement subit une pression plus immédiate pour réduire le prix du diesel. Il a assurément la possibilité d’agir en ce sens, puisqu’il prélève une taxe fixe de 52,95 pence par litre sur le diesel, à laquelle s’ajoute une TVA de 20 %. Comme la hausse des prix à la pompe finira par se répercuter sur les prix à la consommation et, par conséquent, sur les chiffres officiels de l’inflation, les ministres seront sans doute tentés de réduire les taxes ou la TVA pour compenser cette augmentation ; une suggestion consisterait notamment à instaurer une taxe sur les bénéfices exceptionnels des compagnies pétrolières pour compenser le manque à gagner fiscal sur le carburant.
Toutefois, les taxes sur les superprofits ne font pas apparaître davantage de diesel par magie. À plus long terme, elles risquent même de décourager les investissements dans de nouvelles capacités de raffinage. Plus important encore, une baisse des prix constitue la pire réponse possible à une pénurie croissante. Ce phénomène a été mis en évidence pour la première fois par l'économiste William Stanley Jevons dans les années 1860, alors que l'on développait des machines à vapeur plus performantes. À l'époque, la plupart des économistes et des responsables politiques pensaient qu'une meilleure efficacité des moteurs entraînerait une réduction de la consommation de charbon. Jevons a toutefois soutenu que, bien au contraire, cette efficacité ferait chuter le prix du charbon, incitant ainsi davantage de personnes à en consommer. C'est ce que l'on appelle aujourd'hui le « paradoxe de Jevons » : l'amélioration de l'efficacité conduit à une augmentation de la consommation.
Si une réduction des droits et taxes sur le diesel n'améliore pas l'efficacité énergétique, elle produit le même effet : des prix plus bas nous amènent, collectivement, à consommer davantage de diesel. Si la hausse des prix résultait — comme ce fut le cas à la fin des confinements — d'un déséquilibre temporaire entre l'offre et la demande, le problème serait moindre. Les raffineries augmenteraient simplement leur production pour rétablir rapidement l'équilibre, entraînant une baisse correspondante des prix. Or, nous ne sommes pas confrontés à un déséquilibre passager ; nous vivons les prémices du plus grand choc énergétique de l'histoire de l'humanité... et aucune issue ne se profile à l'horizon !
En réalité, nous assistons aux débuts d'un rationnement par les prix. Il s'agit d'une forme de ce que les économistes appellent la « destruction de la demande » : à mesure que les prix grimpent, les ménages et les entreprises sont contraints de réduire leurs dépenses, ce qui finit par faire chuter la demande. Le problème est que ce type de rationnement peut s'avérer profondément injuste, voire dangereux. À 2 livres sterling le litre, la maman des petits Tarquin et Charlotte peut toujours les conduire à l'école dans ce monospace blindé diesel qu'ils appellent « la voiture familiale ». En revanche, à ce même tarif, les entreprises de transport sont obligées de faire grimper leurs prix, les aides à domicile n'ont plus les moyens de se rendre chez leurs clients âgés ou handicapés, et les artisans — plombiers ou électriciens — ne peuvent plus intervenir en cas d'urgence. À mesure que les prix augmentent, de plus en plus de choses que nous tenons aujourd'hui pour acquises deviennent impossibles. Mais surtout, il ne faudrait pas que les enfants aillent à l'école à pied.
Tôt ou tard, le gouvernement sera contraint de mettre en œuvre un rationnement par nécessité. Cela signifie libérer ce qui reste de la réserve nationale tout en détournant le carburant là où il est le plus nécessaire pour maintenir les services d’urgence et l’approvisionnement alimentaire. Pour la plupart d’entre nous, il y aura une limite à la quantité de carburant que nous pouvons acheter – ce qui peut constituer un problème pour les artisans et le personnel soignant qui ne bénéficieront probablement pas d’un statut essentiel.
Logiquement, étant donné qu’il n’y a pas de fin en vue à la pénurie croissante, résister aux pressions visant à réduire les impôts et les taxes tout en introduisant un rationnement précoce par nécessité serait la ligne d’action la moins dommageable. Malheureusement, ce serait aussi le moins populaire auprès des politiciens qui doivent prendre la décision. En pratique, jusqu’à ce que l’ensemble de l’électorat soit déjà matériellement touché par la pénurie de diesel, les politiciens suivront la voie de la moindre résistance et réduiront les taxes sur le carburant. C’est la corne de Jevons du dilemme du gouvernement. L’autre est que, lorsque les politiciens prendront la décision de rationner, certains des nombreux éléments de notre mode de vie auront déjà disparu. C’est la corne de Liebig du dilemme… nous ne fermerons la porte qu’après que le cheval proverbial se soit enfui. Nous apprendrons alors l’une des leçons cruciales de la physique : sans énergie, les choses s’effondrent… pour la plupart de manière imprévisible.
Tim Watkins 22 09 26
https://consciousnessofsheep.co.uk/2026/09/22/beware-the-jevons-liebig-trap/
L’alibi du diesel de Trump : rejeter sur Kiev la faute d’une crise née dans le Golfe....
L’accusation est simple, et Donald Trump en a fait le cœur d’une exigence publique adressée à Kiev : les frappes ukrainiennes contre les raffineries russes privent le monde de diesel. Voici ce que cette accusation omet de dire. Le pétrole brut « acide » (riche en soufre) de la Russie ne disparaît pas lorsque ses raffineries brûlent. Il est chargé sur des pétroliers et vendu, à l’état brut, à l’Inde et à la Chine, dont les raffineries le transforment alors en diesel ; les achats indiens de brut russe ont environ doublé, et les importations chinoises de brut ESPO continuent d’augmenter. Les molécules continuent de circuler ; l’activité de raffinage se déplace simplement. Ce que l’Ukraine détruit, c’est la marge de raffinage de la Russie, et non l’approvisionnement mondial en diesel.
Trump a formulé cette accusation le 13 septembre, sur son propre terrain de golf de Doonbeg, en Irlande, deux jours après que le prix du diesel aux États-Unis a franchi la barre des six dollars le gallon pour la première fois de l’histoire. Il avait trouvé le coupable. Ce n’était pas l’Iran. Ce n’était pas le détroit d’Ormuz. C’était Volodymyr Zelensky. Zelensky « doit cesser de détruire les installations de production de diesel en Russie », a déclaré Trump aux journalistes ; il pouvait « s’en prendre à des cibles, mais pas au diesel ». Et puis, levant toute ambiguïté sur le responsable désigné : la pénurie « ne vient pas du Moyen-Orient ».
Cette dernière affirmation est révélatrice, et elle est fausse. Pour comprendre pourquoi, il faut saisir deux choses que Trump ne comprend pas — ou sur lesquelles il compte pour que *vous* ne les compreniez pas : le type de brut que la Russie produit réellement et le lieu où le diesel mondial est véritablement fabriqué.
Pourquoi cela importe-t-il dans le cadre d'une discussion sur le diesel ? Parce que le diesel est un distillat moyen, et que la transformation d'un baril lourd et acide en diesel propre nécessite un type de raffinerie spécifique et coûteux, doté d'unités d'hydrotraitement, de production d'hydrogène, de récupération du soufre, de métallurgie renforcée et de conversion poussée — autant d'équipements dont ne disposent pas les raffineries simples traitant du brut doux. La capacité mondiale de production de diesel ne dépend pas tant du nombre de barils disponibles que du niveau d'activité de ces installations spécialisées et de la nature du brut qui les alimente. Où le diesel est réellement produit — et perdu
Confrontons maintenant ce calcul concernant le brut acide aux affirmations de Trump, car cela met en lumière le tour de passe-passe.
Lorsque des drones ukrainiens frappent une raffinerie russe, ils retirent du marché des produits finis russes. C'est une réalité, et l'affirmation de Trump contient une part de vérité : la Russie est le deuxième exportateur mondial de diesel, derrière les États-Unis, et l'Ukraine pilonne ses raffineries depuis un an. L'Agence internationale de l'énergie estime qu'une raffinerie russe a été touchée, en moyenne, tous les trois jours au cours des huit premiers mois de 2026. Moscou a purement et simplement interdit les exportations de diesel en juillet pour garantir l'approvisionnement de son marché intérieur. Ce flux a été considérablement réduit. Il faut donc chiffrer les choses — ce que Trump ne fait jamais —, car toute l'accusation repose sur une question d'échelle. Le monde consomme environ 28 millions de barils de diesel et de gazole chaque jour. À son rythme normal d'avant-crise, la Russie alimentait le marché d'exportation à hauteur de quelque 900 000 barils par jour, atteignant le million au plus fort de son activité, soit environ 3 % de la consommation mondiale de diesel. Aujourd'hui, après une année marquée par des attaques de drones et sa propre interdiction d'exporter, la Russie expédie environ 150 000 barils par jour. Cela représente un demi-pour cent du diesel consommé dans le monde. Un demi-pour cent.
Si l'on compare ce chiffre aux exigences de Trump, son raisonnement s'effondre. Ce demi-pour cent représente la totalité des volumes encore en jeu — le maximum absolu qui pourrait être réinjecté sur le marché si les frappes ukrainiennes cessaient. L'effondrement qu'il désigne comme la cause d'une pénurie mondiale a déjà eu lieu ; le baril russe qu'il voudrait voir épargné par Kiev ne représente qu'une erreur d'arrondi dans le bilan mondial.et .ne provoquerait — ni ne résoudrait — une pénurie mondiale de diesel en déplaçant un volume aussi modeste.
Et même ce demi-pourcentage n'est pas réellement perdu pour le monde : le pétrole brut correspondant est simplement raffiné ailleurs. Le véritable déficit mondial en diesel se creuse sur un tout autre théâtre d'opérations.
La situation dans le Golfe relève d'une tout autre problématique, celle-là même que Trump a balayée d'un revers de main. Depuis que les États-Unis et Israël ont ouvert les hostilités contre l'Iran en février, le détroit d'Ormuz — par lequel transite environ un cinquième du pétrole mondial en temps normal — se retrouve étranglé. Ce mois-ci, les Houthis se sont emparés du port yéménite de Mokha puis de l'île de Périm, prenant ainsi le contrôle du détroit de Bab el-Mandeb, voie de passage pour quelque 8,1 millions de barils de pétrole et de produits pétroliers par jour au deuxième trimestre 2026. Le cours du Brent a repassé la barre des 100 dollars pour la première fois depuis juillet. Les experts du secteur estiment que les combats ont amputé le système mondial d'une capacité de raffinage d'environ sept millions de barils par jour, et l'EIA prévoit que les stocks de distillats resteront inférieurs à leur plus bas niveau des cinq dernières années bien au-delà du début de 2027.
Il ne s'agit pas ici d'une question de produits finis, mais de matières premières : ce sont les bruts lourds et soufrés du Golfe — ceux que les raffineries mondiales à conversion poussée sont conçues pour traiter — qui viennent à manquer. Contrairement au brut russe, ces derniers ne peuvent être simplement réacheminés, car les installations spécialisées qui les utilisent sont concentrées géographiquement et ne peuvent être créées ex nihilo ailleurs. Même la presse spécialisée relayant les propos de Trump a souligné l'évidence : les données du marché de l'énergie désignent le conflit au Moyen-Orient, et non celui en Ukraine, comme la cause majeure de ces tensions. L'homme qui pointe du doigt Kiev décrit la blessure la plus superficielle alors qu'il se tient debout sur la plus grave.
L'alibi et le but contre son camp
Pourquoi alors incriminer Zelensky ? Le prix du diesel avait atteint un niveau record deux jours avant les déclarations de Trump, et les élections américaines ont lieu en novembre. Le président à l'origine de la guerre ayant entraîné la fermeture d'Ormuz a tout intérêt à attribuer la crise du diesel à n'importe quelle région autre que le golfe Persique. En rejetant la faute sur l'Ukraine, il déplace la responsabilité de sa propre politique vers les drones d'un tiers.
Il est une dernière ironie qui semble lui échapper. Les frappes contre les raffineries russes sont menées par un pays que les États-Unis arment, financent et dotent des capacités de ciblage et de frappe à longue portée qui rendent ces attaques possibles. Si ces frappes « nuisent au monde », pour reprendre les termes de Trump, alors ce préjudice est causé par une campagne que sa propre administration soutient. Il ne s’attaque pas aux agissements malveillants d’un adversaire ; il demande à un allié de cesser une action que Washington a rendue possible, tout en se dédouanant de la perturbation bien plus vaste qu’il a lui-même déclenchée.
Trump veut faire baisser le prix du diesel et maîtriser l’inflation. Or, tous les leviers susceptibles d’influer réellement sur ces chiffres passent par le Golfe : par le détroit d’Ormuz, par celui de Bab-el-Mandeb et par les barils de pétrole lourd et soufré que sa guerre a bloqués. Les drones ukrainiens ne sont qu’une ligne de compte parmi d’autres ; le Golfe, lui, représente le grand livre des comptes. Pointer du doigt cette ligne isolée alors que le grand livre saigne n’est pas une analyse. C’est un alibi.
Larry C. Johnson 22 septembre 2026
https://larrycjohnson.substack.com/p/trumps-diesel-alibi-blaming-kyiv?utm_source=post-email-title&publication_id=1225061&post_id=216808003&utm_campaign=email-post-title&isFreemail=true&r=216vfx&triedRedirect=true&utm_medium=email
L'Europe à la veille d'un hiver sans diesel...
L'Agence internationale de l'énergie signale une pénurie préoccupante de ce carburant vital pour le transport de marchandises et les systèmes de chauffage. Les conflits et les capacités de raffinage insuffisantes exposent particulièrement l'UE.
Une pénurie de diesel inquiétante. L'Agence internationale de l'énergie (AIE) vient de publier son rapport sur le marché pétrolier, brossant un tableau sombre pour l'hiver en Europe. L'impasse des négociations entre les États-Unis et l'Iran ainsi que la baisse des rendements des raffineries affectent, selon l'Agence, principalement le diesel et les autres distillats moyens. « La production de diesel est insuffisante pour couvrir la demande mondiale, alors même que l'important *crack spread* (l'écart de prix entre le baril de pétrole brut et le diesel) incite les raffineries à en produire rapidement », indique le rapport.
Le prix du baril de pétrole dépasse déjà les cent dollars, mais le diesel — qui représente près de 30 % de la demande mondiale — a atteint les 200 dollars le baril aux États-Unis au début du mois. De ce côté-ci de l'Atlantique, les prix à la pompe augmentent : de manière plus modérée en Espagne, mais en Allemagne, le prix du litre approche dangereusement la barre des trois euros. Dans d'autres économies plus exposées, comme aux Philippines, des mesures temporaires ont été imposées, telles qu'une journée de travail de quatre heures pour réduire la consommation de combustibles fossiles. Le Bangladesh a fermé des universités et a dû faire face à des ruptures d'approvisionnement, à une réduction des services de bus et à de longues files d'attente pour faire le plein. Parallèlement, l'AIE reconnaît que les prix continueront d'augmenter dans les mois à venir et que la crise ne sera pas résolue de sitôt.
Le diesel est non seulement vital pour le transport routier de marchandises, mais il alimente également les navires et les engins agricoles ; il est utilisé dans l'industrie minière, comme combustible de secours pour la production d'électricité et dans les systèmes de chauffage. L'hiver approche et les stocks européens sont à un niveau bas. Pour Antonio Turiel, chercheur à l'Institut des sciences de la mer du CSIC : « Ce qui se passe, c'est que le pétrole le plus adapté à la production de diesel — celui du golfe Persique — fait défaut en raison de la guerre impliquant l'Iran. »
Il est difficile de quantifier la quantité de diesel produite à partir du pétrole extrait, en raison des différents mélanges réalisés, mais le total pourrait atteindre 18 millions de barils par jour (aux 12 millions de barils par jour qui n'étaient plus extraits, il faut ajouter les 4 millions provenant du contournement saoudien qui vient d'être perdu, ainsi que 2 millions issus des exportations iraniennes). Tout cela survient alors même que les mesures palliatives cessent de faire effet », explique-t-il. La récente attaque contre l'oléoduc Est-Ouest — qui permettait à l'Arabie saoudite de détourner environ quatre millions de barils par jour de sa production pour éviter le passage par le détroit d'Ormuz et les acheminer directement vers la mer Rouge — constituait une solution pour atténuer les tensions liées à la situation dans le détroit d'Ormuz ; or, cette infrastructure vient d'être mise hors service.
L'AIE pointe également du doigt les attaques de drones lancées par l'Ukraine contre la Russie, mais Turiel juge négligeable « l'impact de ce qui se passe en Russie, y compris la décision de cesser les exportations de diesel ». Pour ce chercheur, nous traversons un moment décisif qui met en lumière une tendance à la baisse de la disponibilité du diesel, amorcée dès 2015. « Il n'a jamais été possible d'éviter la crise, mais on a tenté de la retarder dans l'espoir que les États-Unis gagneraient la guerre », confie-t-il dans un entretien accordé au journal *Heraldo de Aragón*.
Différents mélanges
Quel est le pétrole le plus adapté à la production de diesel ? Le scientifique explique que la fabrication de diesel nécessite avant tout du pétrole conventionnel composé de longues chaînes d'hydrocarbures. Or, ce type de pétrole est en déclin depuis plus de vingt ans. « On peut disposer d'une grande quantité de "liquide", mais si celui-ci ne permet pas de produire du diesel, il est inutile pour faire fonctionner les camions, les engins agricoles, les navires ou les machines minières, qui constituent le socle de l'économie réelle. Même si la baisse du volume ne semble pas brutale (nous sommes passés d'environ 70 millions de barils par jour en 2005 à quelque 60 millions aujourd'hui), l'impact est considérable, car c'est précisément ce pétrole qui alimente la production de... » ...diesel. La fracturation hydraulique et d'autres substituts ne compensent pas ce phénomène, car ils produisent des bruts très légers. La production mondiale de diesel a déjà atteint son pic entre 2015 et 2017 et, depuis lors, nous sommes nettement en deçà de ces chiffres », explique Turiel, précisant par exemple que « les États-Unis mélangeaient du pétrole issu de la fracturation hydraulique avec des bruts lourds du Canada pour compenser l'absence de chaînes moléculaires longues dans le liquide extrait par fracturation. La production canadienne ayant atteint un plafond, les réserves du Venezuela sont entrées en jeu ; elles constituent un élément clé pour soutenir le système de raffinage américain ».
Inquiétude en Europe
Alors que la guerre faisait rage dans le golfe Persique, des réserves stratégiques ont été libérées, les importations ont été réduites (la Chine a agi en ce sens) et d'autres fournisseurs ont été recherchés (l'Espagne a diversifié ses achats).
Cependant, malgré les mesures d'ajustement, le monde est confronté à une véritable pénurie de diesel. Cela s'explique notamment par une capacité de raffinage insuffisante. Les raffineries ne produisent pas assez de diesel pour couvrir la consommation. « Il ne s'agit plus seulement du prix élevé du pétrole ou des conflits internationaux qui compliquent son transport. Le monde a également du mal à transformer tout ce pétrole en une quantité suffisante de carburant », avertit ces jours-ci Russell Hardy, PDG de Vitol, une société de négoce pétrolier.
La situation de l'Espagne, soulignent les experts interrogés, est un peu moins critique que celle des autres pays européens, car le pays dispose de huit raffineries capables de traiter différents mélanges de pétrole brut. Ramón Rodríguez Pons-Esparver, du groupe de recherche sur les ressources naturelles de l'Université polytechnique de Madrid, précise : « L'Espagne consomme trois à quatre fois plus de diesel que d'essence, mais nous avons heureusement des raffineries capables de traiter une très large gamme de pétroles, allant des pétroles légers ou à faible teneur en soufre aux pétroles lourds ou à forte teneur en soufre, comme ceux du Venezuela. D'ailleurs, nous avons augmenté de 5 % nos importations en provenance de ce pays en 2026. »
L'approvisionnement en diesel est vital car « le transport doit continuer à fonctionner, tout comme la chaîne alimentaire ou commerciale ». Ces derniers mois, d'importantes quantités de diesel en provenance du Maroc sont également arrivées (jusqu'à 14,3 % de plus que l'année précédente sur la même période, de mars à juin). Ce phénomène interpelle certains analystes, dans la mesure où le pays voisin ne dispose pas de capacités de raffinage. De nombreuses voix au sein du secteur soupçonnent que le produit vendu par le Maroc pourrait provenir de Russie. Les données de la Société des réserves stratégiques de produits pétroliers (CORES) indiquent une baisse des ventes de diesel de la part du Maroc, coïncidant avec l'interdiction imposée par Moscou sur l'exportation de sa production nationale.
Les autres pays européens sont davantage exposés, comme en témoigne le prix du litre de diesel en Allemagne, par exemple. Pour José Francisco Mediato Arribas, chercheur à l'Institut géologique d'Espagne (IGME), « c'est un ensemble de facteurs qui se conjuguent. Les pays européens, tout comme la Russie, sont les plus grands consommateurs de diesel. Parallèlement, les réglementations en matière de décarbonation et l'abandon progressif de la production de diesel ont conduit à la fermeture ou à la reconversion de nombreuses raffineries européennes pour la production d'autres produits, tels que les biocarburants », souligne le chercheur.
Il ne s'agit pas uniquement de pétrole. On observe également des pénuries de gaz naturel liquéfié (GNL) et d'autres produits comme l'aluminium ou les engrais agricoles. Concernant le gaz naturel, l'Espagne a vu ses approvisionnements chuter de près de 40 % au cours de l'été. Par ailleurs, avant le conflit, le détroit d'Ormuz voyait transiter entre 30 et 35 % des exportations mondiales d'urée, un engrais essentiel à l'agriculture. De fait, diverses organisations, dont la FAO, ont averti que ce conflit pourrait gravement compromettre la sécurité alimentaire mondiale.
Des cargaisons de gaz qui changent de destination
L'Espagne subit depuis des mois une baisse de ses approvisionnements en gaz, conséquence de la réorientation des flux commerciaux provoquée par la hausse du prix de ce combustible fossile. Le gaz finit par être vendu au plus offrant. Entre avril et juin, les terminaux gaziers espagnols n'ont pas reçu un navire sur quatre initialement prévu (ce qui représente un manque à gagner allant jusqu'à 23 % en volume de gaz). Plus l'écart de prix entre les marchés européen et asiatique est important, plus le risque de voir les navires changer de destination est élevé. En effet, la plupart des contrats signés avec les entreprises énergétiques prévoient des clauses de « destination flexible », permettant de rediriger les cargaisons vers des destinations offrant une meilleure rentabilité. La situation s'est améliorée au cours de l'été ; les terminaux de regazéification espagnols ont enregistré la perte de deux navires sur un total de 15 en juillet, et de trois seulement sur un total de 26 déchargements programmés en août.
La pénurie gagne le secteur aérien : la guerre des distillats entraîne désormais des suppressions de vols....
Depuis le début de l'année, je soutiens une thèse portant sur une fraction du baril. Non pas sur le baril lui-même — le prix brut du pétrole étant une information largement relayée — mais sur sa partie intermédiaire : cette zone étroite de la colonne de distillation d'où proviennent le diesel et le kérosène, et où les conséquences réelles de la guerre impliquant l'Iran allaient inévitablement se faire sentir. J'ai qualifié de paradoxal le rôle joué par les États-Unis : le pays alimente une pénurie sans pour autant la subir directement. J'ai également soutenu que la véritable vulnérabilité du pays ne résidait pas dans la disponibilité du pétrole brut, mais dans la chaîne de transformation — du raffinage au carburant — qui convertit le baril en un produit consommable par les moteurs.
Cette analyse a cessé d'être théorique ; elle frappe désormais le secteur de l'aviation commerciale. Au cours des deux dernières semaines, American, United et Southwest ont toutes confirmé la suppression de vols de leurs programmes, invoquant la même cause : le carburant. United a indiqué avoir annulé des vols initialement prévus pour décembre et a prévenu que d'autres réductions pourraient intervenir au premier trimestre 2027 si les prix se maintenaient à leur niveau actuel. American a temporairement suspendu six liaisons — dont quatre au départ de Los Angeles et deux reliant Charlotte à la Californie — et en examine d'autres. Southwest a discrètement réduit de moitié environ ses prévisions de croissance de capacité pour 2026, ramenant son objectif initial de 2 à 3 % à un niveau bien inférieur. Enfin, une première victime a déjà succombé : Spirit a achevé sa liquidation en mai, terrassée par un plan de restructuration qui tablait sur un prix du kérosène proche de 2,24 dollars le gallon, alors que celui-ci a grimpé jusqu'à environ 4,51 dollars.
Voici la phrase qu'il faut retenir, car elle résume toute la situation. Le directeur financier de United, justifiant ces réductions, a déclaré que la compagnie aérienne opérait désormais dans le but de « maximiser la rentabilité et la génération de flux de trésorerie disponible », et non pour gagner des parts de marché. Mettez cette déclaration en perspective avec ce qu'affirment les trois compagnies : la demande est forte. Les avions sont pleins. Les contrôles de sécurité enregistrent des volumes de passagers proches de niveaux records. Ce n'est pas une récession qui entraîne ces suppressions de vols, mais une crise des marges de raffinage ; c'est ce que les compagnies aériennes elles-mêmes expliquent en termes clairs. Cette distinction constitue la thèse centrale des trois derniers articles que j'ai publiés au sujet de la pénurie de pétrole brut « acide » (riche en soufre), une situation qui se concrétise aujourd'hui.
Le diesel et le carburant pour aviation (kérosène) ne sont pas de simples cousins ; ils sont en concurrence pour les mêmes molécules. Tous deux sont des distillats moyens issus de la même fraction de la colonne de distillation atmosphérique, et chaque baril de brut ne contient qu'une quantité limitée de cette coupe. Une raffinerie choisit comment la répartir — produire plus de kérosène signifie, par simple calcul, produire moins de diesel — mais elle ne peut pas créer davantage de cette fraction elle-même.
Ainsi, lorsque j'écrivais que la crise du diesel résultait d'un problème de rendement en distillats plutôt que d'une simple question de prix du brut, la conséquence logique s'imposait d'elle-même : tout ce qui prive le marché de diesel prive également le secteur aérien de kérosène, car ils proviennent de la même source. La seule inconnue était de savoir quand et sous quelle forme cet impact se manifesterait dans le secteur civil.
Le mécanisme sous-jacent est celui que je me suis efforcé d'expliquer avec précision. Ce qui rend un baril riche en distillats, c'est sa densité et la configuration de la raffinerie conçue pour le traiter (le craquage), et non sa teneur en soufre en tant que telle ; le soufre est une caractéristique corrélée, mais pas la cause. Les variétés de brut du Golfe, dont l'approvisionnement a cessé lors de la fermeture du détroit d'Ormuz fin février, sont à la fois relativement lourdes et acides. Or, les installations mondiales optimisées pour la production de diesel et de kérosène — les unités de cokéfaction et d'hydrocraquage des raffineries complexes — sont précisément conçues pour traiter ces types de brut. Si l'on retire cette matière première du mix mondial, on ne se contente pas de faire grimper le prix du brut : on réduit le rendement des carburants dont dépendent le transport aérien et le fret. C'est pourquoi l'écart de prix de raffinage (le *crack spread*) a explosé, et pas seulement le prix brut du pétrole. Ce déficit de rendement découle d'une modification du mix de bruts disponibles, et cette modification est la conséquence directe de la guerre.
Pourquoi le secteur aérien a subi le choc le plus violent
Si le diesel a ressenti les premiers effets de la crise, le carburant pour aviation en subit aujourd'hui les conséquences les plus lourdes, comme le montrent les données du marché.
L'écart de prix (*crack spread*) du diesel à New York par rapport au brut WTI a atteint 107,35 dollars le baril le 1er septembre, et le prix de détail du diesel aux États-Unis a touché un sommet historique de 5,85 dollars le gallon le 4 septembre — soit une hausse de plus de 50 % par rapport au niveau observé la veille du début de la guerre. Toutefois, les tensions ont été encore plus vives sur le segment du kérosène, car les interruptions de raffinage au Moyen-Orient ont affecté de manière disproportionnée la production de ce carburant. À la mi-septembre, le cours du Brent s'était stabilisé au-dessus de 121 dollars tandis que celui du WTI se maintenait autour de 102 dollars ; parallèlement, le suivi des prix du kérosène par l'IATA révélait une nouvelle hausse de 6 % du prix moyen mondial en une seule semaine, pour atteindre environ 181 dollars le baril. L'IATA avait déjà relevé sa prévision concernant la part du carburant dans les coûts d'exploitation mondiaux des compagnies aériennes, la portant à 31,4 % pour l'année en cours — contre environ 25 % auparavant — ; une projection qui, aujourd'hui, semble prudente plutôt qu'alarmiste.
Pour une compagnie aérienne à bas coûts ou régionale, c'est le différentiel de raffinage — et non le prix du brut — qui détermine la viabilité de l'activité. Une compagnie peut se couvrir contre les fluctuations du prix du brut, mais elle ne peut pas le faire pour la marge de raffinage ; celle-ci est en effet limitée par des capacités de transformation physique qu'aucun contrat financier ne peut créer de toutes pièces. Lorsque le prix du brut et le différentiel de raffinage grimpent simultanément, comme c'est le cas cette année, même une compagnie aérienne ayant mis en place des couvertures financières reste exposée à un coût qu'elle n'avait pas pu neutraliser. C'est ce qui a fait voler en éclats les prévisions de Spirit et ce qui contraint aujourd'hui les grandes compagnies à revoir leur réseau : elles suppriment les liaisons à faible marge pour préserver celles qui sont rentables.
Ce qu'il faut comprendre (et ce qu'il ne faut pas confondre)
Deux précisions importantes s'imposent. Premièrement, certaines réductions de programme de vols annoncées dans ce contexte médiatique sont en réalité liées à la demande, même si elles sont présentées sous l'angle du coût du carburant — comme l'abandon de la liaison Londres-Seattle par Virgin Atlantic pour la saison hivernale ou la réduction des liaisons saisonnières vers les États-Unis par Air Canada. Ces décisions sont motivées tout autant par le ralentissement du trafic transatlantique et la baisse du nombre de visiteurs étrangers aux États-Unis que par le prix du kérosène. Tous les vols annulés ne sont pas nécessairement des victimes collatérales du coût des distillats. Deuxièmement, la composante liée au prix du brut peut s'effacer du jour au lendemain. Si l'accord de transit par le détroit d'Ormuz, régulièrement évoqué par l'Iran et Oman, finit par se concrétiser, le prix du Brent pourrait chuter suite à une simple annonce. En revanche, la situation concernant le raffinage ne peut être résolue par un simple titre de presse. Pour reconstituer le volume de distillats perdu par le marché mondial, il faut réintégrer dans le programme de raffinage des barils de brut lourd et soufré, puis les traiter via des installations dont la reconfiguration et la certification prennent plusieurs jours ; il s’agit là d’un processus physique, et non diplomatique.
Ainsi, l’aspect durable de cette crise est précisément celui qui se manifeste à la porte d’embarquement. Un cessez-le-feu peut alléger la facture de pétrole brut, mais il ne peut pas reconstituer instantanément la fraction intermédiaire du baril. Tant que cette situation perdurera, les compagnies aériennes continueront d’agir comme l’a décrit le directeur financier de United : voler pour générer des liquidités plutôt que pour gagner des parts de marché, tout en supprimant discrètement les vols dont la rentabilité n’est plus assurée.
La vulnérabilité ne résidait pas dans le brut lui-même, mais dans la coupe de raffinage. Or, cette coupe a désormais un calendrier précis.
https://www.facebook.com/jeanmarc.jancovici/posts/pfbid02Tbfb5NmqcwtGmghos5zQLg5MmDHB8oez3Syh5Az5uNPcqwxLurqEXbneV1hj5fSzl?ref=embed_page
L'heure de vérité pour les produits pétroliers intermédiaires : l'avertissement de Karl Miller sur l'incapacité du diesel à satisfaire la demande...
La dernière analyse privée de Karl Miller, datée du 16 septembre et intitulée « L'heure de vérité a sonné », avance une thèse centrale concernant le diesel, le carburant pour réacteurs et le kérosène : la demande physique dépasse désormais l'offre immédiatement livrable. Il ne s'agit pas du prix du baril, mais de sa livraison effective. Selon Miller, le marché a basculé d'un problème de prix — que l'argent peut résoudre — à un problème de capacité de livraison, que l'argent seul ne peut régler. La phase suivante, soutient-il, contraint les acheteurs à entrer en concurrence non seulement pour le carburant lui-même, mais aussi pour la capacité de livraison et pour les liquidités nécessaires au financement simultané des deux.
Il décrit une situation que le marché commence déjà à confirmer : le prix de détail du diesel aux États-Unis a franchi la barre des 6,00 dollars le gallon le 11 septembre — une première historique —, dix jours seulement après avoir atteint son précédent record absolu. Le *crack spread* du diesel à très faible teneur en soufre (ULSD) — la marge entre le prix du diesel et celui du brut — a atteint un record en séance dépassant les 108 dollars le baril le 3 septembre, un niveau jamais maintenu aussi longtemps ; cela démontre que la pénurie concerne le produit raffiné, et non le pétrole brut. Les stocks de distillats sont tombés à environ 103 millions de barils fin août — leur niveau le plus bas pour cette période de l'année depuis 1951 — et l'EIA prévoit qu'ils resteront inférieurs à 100 millions de barils pendant une grande partie de l'année 2027. Miller a rédigé sa note alors que le marché en validait déjà le postulat.
Le facteur déterminant
La logique de cette analyse est volontairement simple. Prenons le cas d'un déficit récurrent entre la consommation du marché et ce qui peut réellement lui être livré. Les stocks et les cargaisons détournées peuvent combler cet écart pendant un certain temps, mais pas indéfiniment. Une fois les stocks utilisables épuisés, l'ajustement s'opère par une combinaison de facteurs : hausse des coûts de remplacement, rationnement des allocations et réduction de l'activité. Ces conséquences frappent en premier lieu l'acheteur, le terminal ou l'aéroport qui ne parvient pas à garantir sa prochaine livraison dans les délais. La formule employée par Miller pour décrire l'issue de la situation est sans appel : soit l'offre se rétablit, soit la consommation doit chuter. Il n'existe pas de troisième option une fois les réserves épuisées.
Pour quantifier le phénomène, il élabore un scénario de crise central concernant le diesel ; il est ici crucial de préciser la nature de ce chiffre, car Miller lui-même y apporte une grande rigueur. Il part de l'hypothèse d'une perturbation des exportations de 1,6 million de barils par jour, compensée à hauteur de 50 %, ce qui laisse un déficit résiduel de 0,8 million de barils par jour. Si ce déficit persiste, il nécessiterait de puiser environ 72 millions de barils dans les stocks ou d'entraîner une destruction de la demande sur une période de 90 jours (et 144 millions sur 180 jours). Il s'agit explicitement de simulations visant à illustrer des sensibilités, et non d'une mesure d'un déficit mondial réel ; l'auteur souligne à maintes reprises que l'ampleur du déficit par type de produit reste incertaine et que ces chiffres relèvent de la logique de scénario plutôt que de la prévision. L'intérêt réside dans la méthode, et non dans la précision décimale.
Or, cette méthode s'applique assez bien aux chocs réels. L'AIE a identifié trois perturbations concomitantes : le conflit dans le détroit d'Ormuz, qui prive le marché d'environ un huitième de l'offre mondiale ; l'interdiction des exportations de diesel russe après que des attaques de drones ont mis hors service près d'un quart de la capacité de raffinage du pays ; et la demande hivernale en distillats, qui survient alors que les stocks sont déjà bas. La Russie — historiquement le deuxième exportateur mondial de diesel — a purement et simplement interdit les exportations le 9 juillet afin de réserver le carburant à son armée. Le chiffre de 1,6 million de barils par jour avancé par Miller est une hypothèse ; en revanche, le mécanisme qui retire ces barils du circuit d'approvisionnement maritime est une réalité tangible.
Les stocks : un compte à rebours plutôt qu'un coussin de sécurité
L'aspect le plus pertinent de cette analyse opérationnelle consiste à relativiser l'importance du chiffre des stocks nationaux, qui domine généralement l'actualité. Selon Miller, une réserve nationale ne permet guère de savoir si une entreprise spécifique pourra poursuivre ses activités. Ce qui compte, c'est la capacité de résistance au niveau du site : le stock utilisable — déduction faite des fonds de cuve, des produits non conformes et des volumes déjà réservés à d'autres acheteurs — divisé par le prélèvement quotidien net. Un terminal disposant d'un volume utilisable fixe face à un déficit croissant fonctionne selon un compte à rebours ; si une cargaison de remplacement arrive quatre jours après l'épuisement des stocks, c'est comme si elle n'avait jamais quitté son port d'origine. La même logique s'applique aux groupes électrogènes de secours d'un hôpital ou d'un centre de données : un réservoir affichant « plein » représente en réalité un compte à rebours en jours, déterminé par un taux de consommation connu.
C'est pourquoi, selon son diagnostic, la pénurie sera locale et inégale bien avant de devenir généralisée. Une statistique nationale peut sembler satisfaisante alors même que certains maillons de la chaîne font défaut, car du carburant situé au mauvais endroit, de la mauvaise qualité ou déjà sous contrat avec un autre acheteur ne permet pas de compenser une livraison manquante.
Le crédit détermine qui obtient la cargaison
La deuxième observation clé de Miller est d'ordre financier. Sur un marché où les prix sont élevés et les cycles de livraison longs, l'acheteur doit financer les deux simultanément : payer le baril et en supporter le coût de détention pendant les jours supplémentaires passés en transit. Il illustre cela par une décomposition des coûts de livraison qui, selon ses estimations (allant d'une situation tendue à une situation critique), s'échelonne d'environ 200 $ à près de 300 $ le baril. Ce calcul inclut, en sus du prix de référence, la prime de localisation, le fret maritime, la manutention au terminal, l'acheminement terrestre et le financement ; cela équivaut à une fourchette d'environ 4,80 $ à 6,90 $ le gallon hors taxes. Il s'agit là encore d'exemples théoriques de coûts d'acheminement, et non de cotations réelles. Toutefois, le marché a déjà atteint le milieu de cette fourchette : le diesel à 6 $ est une réalité, et des prix de détail supérieurs à 9 $ ont été signalés en Californie.
La conclusion qu'il en tire est essentielle : le crédit devient une contrainte d'approvisionnement. Un acheteur peut être parfaitement solvable au regard de ses résultats annuels tout en manquant du fonds de roulement nécessaire pour préfinancer une cargaison importante, répondre aux appels de marge et supporter simultanément le coût de stocks à rotation lente. Dans ce cas, le carburant va à celui qui peut le financer, et non à celui qui en a le plus besoin. Les importateurs financièrement plus fragiles peuvent perdre l'accès au produit bien avant que les grandes économies ne ressentent la moindre tension.
L'aviation et le problème aéroportuaire
Les carburants Jet A et Jet A-1 font l'objet d'un traitement spécifique, car le secteur aérien dispose d'une marge de manœuvre très réduite pour improviser. Le carburant conforme doit être disponible à l'aéroport, dans le réseau d'avitaillement, avant le départ de l'avion ; un baril situé dans une raffinerie ailleurs est inutile pour un vol retardé. Les compagnies aériennes n'ont d'autre choix que d'acheter un carburant de remplacement plus coûteux, d'emporter une quantité supplémentaire de carburant (pratique dite du « tankering ») lorsque cela est techniquement possible, de modifier les horaires ou d'annuler des vols. Les calculs illustratifs de Miller — une hausse de 20 $ par baril représentant un surcoût de 60 millions de dollars sur 30 jours pour un acheteur consommant 100 000 barils par jour — importent moins que le constat structurel : la couverture financière peut modifier le prix payé par le transporteur, mais elle ne peut pas faire apparaître par magie une livraison que l'aéroport est physiquement incapable d'assurer. Il prend également soin de préciser que le carburant aviation et le kérosène proviennent de la même coupe du baril ; il ne faut donc pas comptabiliser deux fois le volume destiné à l'aviation comme une demande supplémentaire de kérosène — une rigueur qui fait souvent défaut aux analyses plus approximatives.
Où la crise frappe en premier et comment elle se dénoue
Dans son classement, la géographie du risque suit les maillons locaux les plus fragiles : l'Europe du Nord-Ouest, dépendante des importations, et les marchés enclavés confrontés à la demande hivernale qui s'ajoute aux besoins en carburant pour le transport ; la côte américaine du Golfe du Mexique, dont le poids dans le raffinage et l'exportation transforme toute interruption locale en événement mondial ; les marchés émergents dépendants des importations, où les financements des changes et des cargaisons peuvent faire défaut avant même l'épuisement des stocks physiques ; et enfin les aéroports dont l'approvisionnement est concentré et difficile à substituer. Le fil conducteur est que la substitution est la plus ardue là où les enjeux sont les plus élevés.
Concernant la durée, Miller ne propose aucune date de normalisation et insiste sur le fait qu'il serait malhonnête d'en avancer une. Son horizon de planification s'étend de 90 à 180 jours, avec des mesures de précaution maintenues jusqu'en 2027. Il souligne un point crucial qui échappe souvent aux observateurs focalisés sur le calendrier : pour mettre fin à la pénurie, il ne suffit pas d'atteindre un équilibre quotidien, il faut un excédent soutenu ; en effet, l'offre doit d'abord stopper le prélèvement sur les stocks puis reconstituer une réserve de sécurité utilisable, tout en continuant à couvrir la consommation. Avec un excédent de 500 000 barils par jour, la reconstitution d'une réserve de 30 millions de barils prend deux mois — et ce décompte ne commence qu'une fois que l'offre dépasse la demande. Un marché qui revient simplement à l'équilibre reste fragile.
Le verdict
Si l'on réduit cette analyse à son argument central, on constate qu'elle ne se contente pas de résister à l'épreuve des faits : c'est la réalité du marché qui court pour la rattraper. Selon tous les indicateurs actuels, il s'agit bien d'une crise de l'offre physique de distillats moyens : des marges de raffinage (« crack spreads ») record dépassant les 108 dollars confirment une défaillance du raffinage et des rendements plutôt qu'une pénurie de pétrole brut ; les stocks sont à leur plus bas niveau depuis soixante-dix ans à l'approche de la saison de chauffe ; les raffineries tournent déjà à 98 % de leur capacité sans parvenir à produire suffisamment de distillats moyens ; enfin, les négociants comme l'AIE avertissent que ces tensions persisteront tout au long de l'hiver et jusqu'en 2027. Miller a identifié la nature du danger avec justesse et précocité : l'enjeu est la capacité de livraison — la prochaine cargaison, la qualité requise, la position financièrement couverte — et non le prix affiché. Cette perspective est bien plus pertinente que la quasi-totalité des commentaires qui continuent de traiter cette rupture structurelle comme une simple flambée passagère. Il a intitulé son analyse « Le jour du jugement est arrivé » alors que le marché franchissait pour la première fois de son histoire la barre des 6 dollars le gallon pour le diesel, enregistrait des marges sur les distillats inédites et voyait simultanément un quart de la capacité de raffinage russe ainsi qu'un huitième de l'offre mondiale sortir du circuit. Ce titre n'a rien d'une exagération ; il décrit la réalité.
Il convient de faire une distinction — celle-là même qui renforce l'analyse au lieu de l'affaiblir : le dispositif quantitatif constitue une boîte à outils pour l'élaboration de scénarios, et non une liste de déficits mesurés avec précision. La perturbation de 1,6 million de barils par jour, les échelles de coûts et les volumes de barils sont des éléments de sensibilité illustratifs — Miller le reconnaît lui-même — et leur pertinence réside dans la méthode plutôt que dans la précision décimale : le calcul de l'écart résiduel, le compte à rebours de la résilience des sites, le verrou du crédit. En insistant sur ce point, le cadre analytique devient inattaquable, car on offre au lecteur un moyen d'effectuer ses propres calculs plutôt qu'un chiffre sujet à controverse. Quant au seul facteur susceptible de faire baisser les prix — le recul des coûts de fret et la contraction de l'activité manufacturière —, il ne constitue en rien une réfutation. C'est au contraire la seconde des deux issues envisagées par Miller. Soit l'offre se rétablit, soit la consommation chute ; or, une baisse de la consommation ne signifie pas que l'on échappe à la crise. C'est la crise elle-même qui survient.
Le marché mondial s'attend à une énorme pénurie de carburant qui deviendra très bientôt évidente, affirment les experts. Pourquoi la production de diesel se retrouve-t-elle dans une crise grave, comment les consommateurs occidentaux en souffrent-ils en premier lieu et pourquoi entend-on des prévisions selon lesquelles la situation ne fera qu'empirer pour eux ?
L'Europe occidentale et les États-Unis traversent une crise énergétique des plus fortes, et c'est avant tout le manque de diesel qui se fait sentir. Les consommateurs américains s'indignent : le diesel en Californie coûte 8 dollars le gallon, soit environ 1,86 euro le litre. De tels niveaux n'avaient jamais été atteints auparavant.
Aux États-Unis, malgré des volumes record d'extraction pétrolière et le fonctionnement de la plupart des raffineries à pleine capacité, les stocks intérieurs de distillats (y compris le diesel) sont au plus bas niveau pour cette saison. Ils n'étaient pas descendus à un tel niveau depuis au moins un quart de siècle.
La situation est encore pire en Europe. En France, le prix du litre de diesel a atteint 2,3 euros. En moyenne, selon le bulletin de la Commission européenne, les prix de l'essence 95 dans l'UE s'élèvent à 1,91 euro, et le diesel est vendu à la pompe à 2,01 euros.
Or c'est bien le diesel, et non l'essence, qui est le véritable sang de l'économie mondiale. Le diesel est utilisé dans la marine marchande et de pêche, les moteurs diesel équipent les tracteurs qui rentrent les récoltes et les camions qui transportent les produits alimentaires. Les locomotives de ligne fonctionnent au diesel. Enfin, les véhicules militaires lourds, tous sont équipés de moteurs diesel.
L'importance du diesel est bien illustrée par les messages de panique en provenance de Finlande. Les associations de transport finlandaises ont exigé du gouvernement des mesures immédiates face à la hausse record des prix du carburant. "Les prix du carburant payés par le transport commercial ont atteint un niveau inacceptable et nuisent à l'économie finlandaise", déclarent les transporteurs finlandais.
En revanche, en Russie, aucune pénurie de diesel n'est observée. Face aux attaques répétées de l’Ukraine sur ses infrastructures pétrolières, Moscou a prolongé un moratoire décidé à la fin juillet sur les exportations russes de diesel.
"Chaque frappe de drone qui met hors service une raffinerie russe retarde la reprise des exportations de diesel et d'essence russes, si bien que le monde ressent de plus en plus le besoin de ces produits pétroliers raffinés", écrit le journal espagnol El Economista. Et la question ne se limite pas à l'arrêt des exportations russes, mais aussi à la réduction drastique des livraisons de pétrole et de produits pétroliers en provenance du Moyen-Orient.
Vitol Group, l'un des plus grands négociants pétroliers au monde (son activité consiste à transporter du pétrole brut et à percevoir des commissions pour cela), a été contrainte de publier une déclaration spéciale à l'intention des marchés et des consommateurs. Le document indique que chaque jour, il y a de moins en moins d'essence et de diesel dans le monde.
"Les raffineries fonctionnent à pleine capacité, mais ne parviennent pas à approvisionner le marché... Si certains problèmes ne sont pas résolus, à cause desquels de grandes raffineries (en Russie et au Moyen-Orient) cessent de fonctionner, le moment viendra où il n'y aura pas assez de carburant pour tout le monde, même si le pétrole est extrait en surabondance dans le monde, c'est-à-dire plus que la demande. Si le nombre de raffineries en service n'est pas augmenté, une pénurie d'essence, de diesel, de fioul et de kérosène surviendra", note le communiqué.
Ces "certains problèmes" sont désignés dans le communiqué comme les frappes de l'Ukraine contre les raffineries russes.
Le président américain Donald Trump a déclaré la même chose dimanche, affirmant que Zelensky devait cesser les frappes contre les raffineries russes, car cela “nuit au monde entier”.
"Zelensky n’a qu’une chose à faire. Il doit arrêter de frapper le diesel en Russie. Qu’il s’en prenne à des cibles, mais pas au diesel, parce qu’il provoque une pénurie de diesel", a déclaré Trump lors d’un bref échange avec les journalistes au deuxième jour de son séjour en Irlande.
Le président américain a fait ces déclarations alors que le prix du diesel a dépassé vendredi pour la première fois les 6 dollars le gallon (3,78 litres), poussé par la guerre au Moyen-Orient et les attaques ukrainiennes sur les raffineries russes.
Russell Hardy, directeur général de Vitol Group, estime également que la situation sur le marché des matières premières devient de plus en plus complexe. "Le marché est très tendu. Les stocks sont pratiquement au plus bas niveau et s'épuisent", a déclaré Hardy.
La perte des exportations de produits pétroliers du Moyen-Orient et de Russie (selon les estimations, 2 millions de barils par jour pour chaque région) signifie non seulement une grave crise énergétique, mais aussi la possibilité de s'enrichir considérablement pour des fournisseurs alternatifs. Par exemple, en Afrique.
Les prévisions selon lesquelles la situation ne fera probablement qu'empirer se font déjà entendre. "La pénurie de diesel dans le secteur mondial du raffinage ne fait que commencer et entraînera probablement une offre limitée au cours des prochains mois, ce qui maintiendra des prix élevés et pèsera sur la demande", est convaincu Mark Senn, vice-président du trading mondial chez Phillips 66.
La pénurie touche tous les segments du marché, pas seulement le diesel. L'agence Reuters rapporte que le fioul pour les navires et les centrales électriques pourrait venir à manquer sur le marché mondial au troisième trimestre de l'année en cours. Les exportations américaines ont contribué à atténuer la pénurie, notamment en Europe, qui dépend fortement des importations. Cependant, la situation pourrait changer, car la consommation de diesel dans la région commencera à augmenter avec l'arrivée de l'hiver.
Il est clair dès à présent que l'Europe connaîtra un hiver très rude. Ce n'est que le début..
Alexandre Lemoine
Les opinions exprimées par les analystes ne peuvent être considérées comme émanant des éditeurs du portail. Elles n'engagent que la responsabilité des auteurs. Observateur Continental se dégage de toutes responsabilités concernant le contenu de cet article et ne sera pas tenu responsable pour des erreurs ou informations incorrectes ou inexactes
Abonnez-vous à notre chaîne Telegram : https://t.me/observateur_continental
Patrice Bravo 15 09 26
https://www.agoravox.fr/tribune-libre/article/l-europe-et-les-etats-unis-272065
La pénurie mondiale de diesel devrait perdurer tout au long de l'hiver...
L'approvisionnement mondial en diesel restera tendu jusqu'à l'année prochaine, faute de capacités de raffinage suffisantes pour compenser le manque à gagner des installations du Moyen-Orient et de Russie, a rapporté Reuters en citant des dirigeants du secteur du raffinage et du négoce de matières premières.
« Nous sommes véritablement confrontés à une pénurie de produits, car il nous manque 2 millions de barils par jour en provenance de Russie et près de 2 millions de barils par jour en provenance du Moyen-Orient », a déclaré Russell Hardy, PDG de Vitol, lors de la conférence pétrolière Asie-Pacifique (Asia-Pacific Petroleum Conference).
« À l'approche de l'hiver, alors que les stocks de diesel sont nettement déficitaires, nous nous dirigeons vers une situation où cette vigueur des prix pourrait perdurer sur ces marchés », a indiqué Mark Senn, vice-président senior chargé du négoce mondial chez Phillips 66.
Aux États-Unis, les prix du diesel ont récemment battu des records, dépassant les 5,90 dollars le gallon ce mois-ci. Les prix du diesel — et d'autres carburants — s'envolent dans le monde entier à mesure que les tensions sur l'offre se répercutent sur les consommateurs finaux, incitant les gouvernements à mettre en œuvre des mesures d'urgence telles que des réductions de taxes sur les carburants.
Le problème est que les volumes perdus ne seront pas rétablis de sitôt. Comme l'a expliqué M. Hardy (Vitol), les exportations de carburant depuis le Moyen-Orient ne s'élèvent qu'à 1 million de barils par jour, ce qui a entraîné un puisage dans les stocks sans espoir immédiat de reconstitution.
« Nous continuons de puiser dans les excédents mondiaux existants et nous avons pratiquement atteint le fond de nos réserves », a déclaré le PDG du géant du négoce, rejoignant ainsi les propos tenus par de nombreux dirigeants du secteur et analystes de l'énergie ces derniers mois.
« Nous continuons de puiser dans les excédents mondiaux existants et nous avons pratiquement atteint le fond de nos réserves », a déclaré le PDG du géant du négoce, rejoignant ainsi les propos tenus par de nombreux dirigeants du secteur et analystes de l'énergie ces derniers mois.
Irina Slav - Sep 08, 2026
https://oilprice.com/Latest-Energy-News/World-News/Global-Diesel-Supply-Crunch-Is-Set-to-Last-Through-Winter.html
Les prix du diesel s'approchent des records...Plus la guerre américaine dans le détroit de Trump ou d'Ormuz, tout dépend dans quel pays vous accédez à Google Map, et la guerre Ukraine continuent, plus la pénurie de diesel se diffuse à travers le monde.............................
Le paradoxe américain du diesel : une pénurie que le pays alimente plutôt qu'il ne la subit....
Je sais que tous les regards sont braqués sur la reprise des attaques américaines contre l'Iran. L'Iran vient d'achever sa deuxième vague d'attaques contre des cibles militaires américaines à Bahreïn, au Koweït et en Jordanie. J'aborderai ce sujet demain. Aujourd'hui, je souhaite me concentrer sur la situation réelle de l'approvisionnement en diesel aux États-Unis et sur les implications qui en découlent pour le conflit avec l'Iran. Je dois l'analyse qui suit à un lecteur — un certain Bryan — ainsi qu'à Karl Miller ; j'ai condensé et résumé leurs arguments.
J'ai affirmé dans divers podcasts que l'Amérique souffrait d'une pénurie de diesel. Les stocks de distillats atteignent des niveaux historiquement bas, jamais vus depuis des décennies ; les prix à la pompe ne cessent de grimper, et les secteurs du transport routier, de l'agriculture et de l'industrie — qui dépendent des distillats moyens — en ressentent les effets. Toutefois, un lecteur attentif — Bryan — qui a épluché les données hebdomadaires de l'Agence d'information sur l'énergie (EIA), le registre des transactions de la Réserve stratégique de pétrole et les résultats du deuxième trimestre des raffineurs, a soulevé une question dérangeante. Un analyste chevronné du marché de l'énergie — le talentueux Karl Miller — a examiné la même situation et a poussé l'analyse encore plus loin. Ensemble, ils décrivent une réalité bien plus lourde de conséquences qu'une simple pénurie : un système de raffinage américain qui ne manque pas tant de carburant qu'il ne se positionne au cœur d'une pénurie mondiale, captant ainsi une rente alors que le consommateur national en paie le prix
Les chiffres ne témoignent pas d'une défaillance de la production
Commençons par définir à quoi ressemblerait une véritable pénurie intérieure : une baisse de la production, une hausse de la demande et des stocks épuisés pour combler l'écart. Or, les données montrent presque l'inverse.
En prenant pour référence la moyenne sur quatre semaines précédant immédiatement le conflit et en la comparant aux données de l'EIA jusqu'au 21 août, on constate que la production américaine de distillats a en réalité augmenté, passant d'environ 4,83 à 5,22 millions de barils par jour. Le volume de produits livrés sur le marché intérieur — indicateur de la consommation — a quant à lui diminué, passant d'environ 4,20 à 3,80 millions de barils par jour. Pourtant, les stocks ont continué de baisser. La variable qui explique ce décalage est celle des exportations. Les exportations de distillats ont grimpé, passant d'environ 1,10 à 1,80 million de barils par jour, tandis que celles de carburéacteur ont presque doublé, passant d'environ 222 000 à 405 000 barils par jour. Au bout du compte, les États-Unis exportent désormais entre 700 000 et 900 000 barils supplémentaires de diesel et de carburéacteur par jour par rapport aux niveaux d'avant-guerre, alors même que leur consommation intérieure de diesel diminue.
Si la production augmente et que la consommation intérieure baisse, la réduction des stocks ne peut s'expliquer par un problème de production. Une part importante du produit quitte tout simplement le pays. Ce seul constat change la perspective de toute l'affaire.
Le pétrole brut est disponible
L'argument opposé, qui vient immédiatement à l'esprit, est que les raffineries manquent de brut — en raison de la perte des approvisionnements du golfe Persique consécutive aux perturbations dans le détroit d'Ormuz. Toutefois, les données sur les importations nuancent ce point de vue. Les volumes de brut canadien — pilier de l'approvisionnement des raffineries américaines en brut lourd et soufré — sont restés pratiquement inchangés, avoisinant les quatre millions de barils par jour tant avant qu'après le début du conflit. Les importations de brut vénézuélien ont, quant à elles, bondi, passant d'environ 171 000 à près de 637 000 barils par jour, soit un apport supplémentaire de près d'un demi-million de barils de brut lourd. Par ailleurs, le chiffre souvent cité de « 8 % en provenance du golfe Persique » semble correspondre à 8 % des importations américaines de brut, et non à 8 % de l'approvisionnement total ou du volume traité par les raffineries ; il s'agit donc d'un déficit bien moindre pour le bilan national que ce que cette présentation laisse entendre.
Certes, il existe de réelles disparités régionales et qualitatives : une raffinerie californienne ne peut pas se procurer du jour au lendemain du brut « Western Canadian Select », et la configuration spécifique de chaque installation joue un rôle crucial. Toutefois, à l'échelle nationale, rien ne prouve réellement que les raffineurs américains aient été privés de brut de manière significative.
La Réserve stratégique de pétrole (SPR) confirme ce constat plutôt qu'elle ne l'infirme. Le volume de la réserve est passé d'environ 415 millions à près de 290 millions de barils, une réduction considérable. Il s'agissait toutefois en grande partie d'échanges et non de ventes définitives : les bénéficiaires sont contractuellement tenus de restituer le brut accompagné de barils supplémentaires (une prime), les remboursements devant s'échelonner de novembre 2026 à 2028. À terme, la SPR devrait récupérer plus de barils qu'elle n'en a prêté. Parmi les bénéficiaires figuraient aussi bien des majors pétrolières — Marathon, ExxonMobil, Shell, Phillips 66, BP — que de grands négociants en matières premières : Trafigura, Macquarie, Vitol, Mercuria et Gunvor. De plus, une partie de ces barils n'est pas restée sur le territoire américain ; des cargaisons ont été expédiées vers l'Europe, la Turquie et l'Asie. Le ministère de l'Énergie a présenté cette opération comme une mesure visant à stabiliser l'offre mondiale. Il s'agit là d'un choix politique légitime, mais bien différent d'un recours aux réserves motivé par une pénurie d'approvisionnement chez les raffineurs américains.
La rente de rareté
Ce que masque l'argumentaire axé sur la pénurie intérieure, c'est la marge de raffinage ; or, cette marge est au cœur du problème. Le *crack spread* du diesel — la marge brute du raffineur par rapport au brut — a atteint en 2026 un niveau inédit et continue d'établir de nouveaux records. Il a d'abord franchi la barre des 102 dollars le baril le 17 août, atteignant pour la première fois un niveau à trois chiffres ; puis, alors que le conflit entre les États-Unis et l'Iran s'intensifiait à nouveau le week-end du 30 août — avec une frappe américaine sur l'île de Larak (dans le détroit d'Ormuz), une riposte iranienne par missiles et drones contre des bases américaines, et une nouvelle menace de Trump visant le principal terminal d'exportation de brut iranien sur l'île de Kharg — il a atteint un nouveau sommet historique dépassant les 106 dollars le 1er septembre.
En temps normal, cette marge se situe entre 20 et 40 dollars. Fait crucial, il ne s'agit pas d'une question de prix du brut. Même lorsque la reprise des hostilités a fait remonter le Brent au-dessus de 91 dollars et le WTI dans une fourchette médiane autour de 85 dollars, l'écart de prix du diesel par rapport au brut s'est creusé au lieu de se réduire : depuis la situation de référence d'avant-guerre (fin février), le prix du diesel à très faible teneur en soufre a bondi d'environ 71 %, tandis que celui du Brent n'a progressé que de 26 % environ.
C'est une question de raffinage : avec plusieurs millions de barils par jour de capacité de raffinage mondiale mis hors service — en raison de frappes ukrainiennes sur des raffineries russes, de dégâts au Moyen-Orient, de l'interdiction russe d'exporter du diesel et de l'interruption des flux de produits via Ormuz — le monde ne parvient pas à transformer suffisamment de brut en distillats moyens, et le baril marginal de diesel fait l'objet d'une véritable enchère. Le prix de détail du diesel avoisine désormais son pic de temps de guerre, autour de 5,63 dollars le gallon, et les stocks intérieurs de distillats sont à leur niveau saisonnier le plus bas jamais enregistré. Les analystes indépendants du secteur sont parvenus au même constat que les correspondants de presse : le monde ne manque pas de brut au sens traditionnel du terme ; il manque de capacité pour raffiner ce brut en diesel et en carburant pour avion.
Les résultats des raffineurs montrent qui tire profit de cette situation. Le bénéfice net du deuxième trimestre a été multiplié par environ quatre dans l'ensemble du secteur — passant d'environ 1,2 milliard à 5,1 milliards de dollars pour Marathon, de 714 millions à 3,7 milliards pour Valero, de 900 millions à 3,8 milliards pour Phillips 66, et de 1,37 milliard à 5,47 milliards pour la division produits d'Exxon — tandis que les marges de raffinage par baril ont doublé, voire plus, et qu'Exxon a enregistré une production record de diesel pour un deuxième trimestre.
Le mécanisme est élégant et parfaitement légal : acheter du brut lourd et soufré canadien et vénézuélien à prix réduit, le traiter via des procédés sophistiqués de cokéfaction et d'hydrocraquage, puis vendre le distillat fini sur un marché mondial où les marges liées à la pénurie sont considérables. La menace persistante sur le détroit d'Ormuz ne fait qu'accentuer cette dynamique : lorsque l'approvisionnement en brut moyen et lourd soufré du Moyen-Orient est restreint, les raffineries complexes de la côte du Golfe — optimisées pour ce type de charge — font monter les prix des alternatives, raffermissant ainsi les différentiels des bruts lourds et soufrés américains et canadiens (le brut Mars s'est négocié avec une prime par rapport au WTI lors du pic printanier, son niveau le plus élevé depuis 2020, et la décote du Western Canadian Select s'est réduite pour atteindre des sommets inédits depuis plusieurs mois).
Ainsi, les barils au cœur de ces échanges gagnent en valeur, et non l'inverse, à chaque fois que le détroit est menacé. Ce n'est pas là le profil d'une pénurie de raffinage, mais celui d'une position de raffinage extrêmement lucrative. Une estimation approximative de la valeur brute (produits finis moins brut) générée par la seule augmentation des exportations de diesel et de carburant pour réacteurs avoisine les 85 millions de dollars par jour — soit environ 31 milliards de dollars en rythme annualisé — ce qui, quels que soient les coûts réels d'exploitation d'une raffinerie, constitue une mesure pertinente de l'incitation économique en jeu.
Changement de perspective : fournisseur d'ajustement plutôt que victime de la pénurie
En assemblant les pièces du puzzle, la situation s'inverse. Le monde manque effectivement de diesel et de carburant pour réacteurs. En revanche, les États-Unis ne souffrent pas fondamentalement d'un manque de brut ni de capacités de raffinage insuffisantes. Leur système de raffinage, fonctionnant à haut régime, est devenu le principal fournisseur d'ajustement pour un marché mondial en situation de pénurie : il tourne à plein rendement, exporte vers les marchés étrangers et puise ainsi dans ses propres stocks, tandis que les consommateurs américains paient des prix dictés par cette rareté mondiale. Le consommateur supporte une grande partie du coût de la pénurie, alors que le secteur du raffinage capte une large part de la rente liée à cette rareté. Affirmer que « l'Amérique connaît une pénurie de diesel » revient à gommer cette distinction. L'Amérique ne rencontre aucun problème de production de diesel.
Les États-Unis participent à la pénurie mondiale de diesel — en tant qu'arbitragiste de dernier ressort.
La dimension géopolitique
Il existe une dimension stratégique que le lecteur a pris soin de ne pas surestimer, et elle mérite la même prudence ici. Les États-Unis ont considérablement accru leur accès au pétrole brut lourd vénézuélien au moment précis où l'accès de la Chine à l'approvisionnement et aux investissements vénézuéliens a été réduit – offrant ainsi à Washington une nouvelle source importante de pétrole lourd et acide pour les raffineries de la côte du Golfe, tout en privant un client chinois de l'un de ses fournisseurs habituels.
Concernant le Venezuela, le déplacement des intérêts chinois et russes semble assez évident. Concernant le détroit d'Ormuz, ce n'est pas le cas : la perturbation désavantage clairement la Chine, étant donné sa dépendance au pétrole brut du Golfe et d'Iran, mais rien ne prouve que priver la Chine d'énergie était l'objectif de cette confrontation. La tendance générale n'en est pas moins frappante : environ quatre millions de barils par jour de pétrole brut canadien, un flux croissant de pétrole lourd vénézuélien, le complexe de raffinage le plus sophistiqué au monde, une réserve stratégique de pétrole (SPR) déployée comme instrument de stabilisation des marchés internationaux, et des exportations américaines de produits raffinés compensant de plus en plus les pertes d'approvisionnement du Moyen-Orient et de la Russie.
Cette combinaison place les États-Unis dans une position exceptionnellement forte entre l'offre mondiale de pétrole brut et la demande mondiale de carburants pour le transport. Nul besoin de complot pour y parvenir ; les marchés, les événements militaires et la rentabilité des raffineries peuvent engendrer un résultat extraordinaire sans que personne n’en soit à l’origine.
La question plus pertinente : où vont réellement ces barils ?
Karl Miller, qui a examiné le travail du lecteur, a validé le mécanisme d’exportation comme diagnostic correct. Il a d’ailleurs souligné que ses propres travaux antérieurs avaient depuis longtemps identifié les exportations de produits raffinés, et non un effondrement de la production, comme le principal facteur de la diminution des stocks nationaux. Mais il a poussé la conclusion plus loin concernant la destination et l’usage. Selon lui, une part significative du diesel, du kérosène et du carburant d’aviation américains supplémentaires est acheminée vers Israël et pour répondre aux besoins militaires américains plus larges via des circuits commerciaux et logistiques opaques qui masquent le destinataire final et échappent au contrôle public.
La clé, d’après lui, réside dans Rotterdam et le vaste hub Amsterdam-Rotterdam-Anvers : un complexe de stockage, de mélange et de transbordement, et non nécessairement une destination finale. L’analyse classique considère une cargaison déchargée à Rotterdam et la comptabilise comme une exportation commerciale ordinaire vers l’Europe. Ses données indiquent qu'une part importante de ces flux est très probablement réorientée vers les besoins militaires israéliens et américains. Les raffineurs et les négociants continuent de percevoir leurs marges, concède-t-il, mais l'expression « exportations à but lucratif » ne décrit que l'aspect financier visible, et non la destination finale ni l'objectif stratégique de ces barils. Prouver l'intégralité de la chaîne, concède-t-il, exigerait des connaissements ultérieurs, des relevés de terminaux, des mouvements de pétroliers, des contrats de la Defense Logistics Agency et des documents de destinataires qui ne sont tout simplement pas divulgués. Cette opacité, affirme-t-il, est précisément le problème.
Son résumé du système dans son ensemble constitue l'exposé le plus concis de sa thèse : la crise mondiale a pour origine la perte d'approvisionnement en distillats moyens négociables et la diminution des marges de raffinage ; les États-Unis n'ont subi aucun effondrement national de la disponibilité du pétrole brut ni de la production de leurs raffineries ; leur système, largement utilisé, est devenu le principal fournisseur d'équilibrage mondial ; et la demande record à l'exportation entraîne une pénurie mondiale se traduisant par une baisse des stocks nationaux, une hausse des coûts de remplacement et une compression des marges régionales. Le réapprovisionnement en pétrole lourd et acide et les échanges de réserves stratégiques de pétrole (SPR) ont permis aux raffineries de fonctionner, mais sans pour autant rétablir la capacité mondiale de production nécessaire à l'équilibrage des approvisionnements.
Les deux niveaux d'analyse
L'argumentation se décline en deux niveaux, qu'il est utile d'examiner séparément, car ils s'appuient sur des éléments de preuve différents.
Le premier niveau est la thèse macroéconomique présentée par Bryan, fondée sur des données publiques. Il s'agit d'une pénurie mondiale de raffinage et non d'une pénurie de pétrole brut américain ; les États-Unis jouent le rôle de fournisseur d'équilibrage de dernier recours ; les hausses record de la production entraînent des marges record pour les raffineurs tout en épuisant les stocks nationaux. Ces éléments sont corroborés par des analyses indépendantes du commerce et du marché, les données de l'EIA sur les stocks, à des niveaux historiquement bas, et les déclarations des raffineurs eux-mêmes. Sur ce point, les correspondants et les données officielles convergent.
Le second niveau est l'interprétation de Karl Miller quant à la destination finale des barils, une interprétation qui, à partir des preuves visibles, aboutit à une conclusion que ces preuves ne permettent pas d'établir explicitement. Il part de faits avérés : les États-Unis sont un fournisseur majeur – voire unique selon certains – de carburant d’aviation JP-8 de qualité militaire pour l’armée de l’air israélienne ; les chaînes d’approvisionnement en carburant à destination d’Israël présentent depuis longtemps des lacunes dans le système AIS et des transbordements de navire à navire qui interrompent le suivi ; et Rotterdam et la plateforme ARA fonctionnent comme un complexe de stockage, de mélange et de transbordement plutôt que comme une destination finale. À ces éléments, il ajoute ses propres données exclusives et, de cette combinaison, il conclut qu’une part significative des exportations supplémentaires de distillats américains provient de sources étrangères.
Les options de l'Europe en matière de diesel se réduisent.....
L'approvisionnement de secours de l'Europe en diesel passe par l'Inde, où les importations de pétrole brut devraient chuter, au moment même où les flux en provenance des États-Unis vers l'Europe commencent à diminuer en août...
La moitié des importations européennes de diesel par voie maritime en provenance d'autres régions provient désormais des États-Unis, contre un quart il y a un an. L'approvisionnement marginal de l'Europe dépend donc d'une seule région, alors que les stocks sont très bas, que la période de maintenance des raffineries à l'automne approche et que les raffineurs outre-Atlantique tournent déjà à des cadences record. L'Europe aborde le pic de demande hivernale avec moins de marge de manœuvre que d'habitude.
L'approvisionnement est sous tension de plusieurs côtés à la fois Les exportations de diesel russe sont quasi inexistantes depuis juillet ; bien que l'interdiction d'exportation soit levée pour les producteurs le 1er septembre, des attaques de drones ont mis hors service une grande partie de la capacité de raffinage russe, de sorte que ces volumes pourraient ne pas revenir rapidement sur le marché . Alors que la situation au niveau du détroit d'Ormuz reste perturbée cinq mois plus tard et que les stocks de gazole aux États-Unis et dans la zone ARA (Amsterdam-Rotterdam-Anvers) n'ont pas augmenté durant l'été (données d'Insights Global via Argus), les raffineurs de la zone atlantique ont comblé le déficit en faisant tourner leurs installations à un régime très élevé avant la saison de maintenance automnale.
Le passage par Bab-el-Mandeb se maintient, mais dépend de l'Inde Le seul segment de la route orientale fonctionnant encore normalement passe par le détroit de Bab-el-Mandeb : les transits de diesel/gazole à destination de l'Europe y ont atteint 200 000 barils par jour (bpj) en août — un chiffre proche de celui de l'année dernière — après avoir été quasi inexistants en mars et avril. L'Inde a fourni environ 60 % de ce volume ; par conséquent, la capacité de l'Europe à s'approvisionner par l'est en septembre et octobre dépend davantage du raffinage indien que du détroit lui-même.
Les approvisionnements en brut de l'Inde diminuent Les exportations de pétrole brut et de condensats à destination de l'Inde ont chuté deux mois consécutifs, s'établissant à 3,8 millions de bpj en août contre 4,8 millions de bpj un an plus tôt. Les raffineries ont continué de fonctionner grâce au brut acheté précédemment ; la baisse des exportations n'a donc pas encore affecté leurs cadences de traitement. Toutefois, une contraction de la chaîne d'approvisionnement depuis deux mois laisse peu de marge pour maintenir les exportations de diesel au rythme actuel durant les mois de septembre et octobre.
Toujours peu de répit du côté d'Ormuz Le trafic de produits pétroliers raffinés (produits « propres ») via le détroit continue de se contracter : seuls 37 passages de navires de type MR2 ou supérieur transportant ces produits ont été enregistrés en août (du 1er au 27), contre 55 en juillet et 69 en juin. Si l'activité de transbordement navire-à-navire (STS) au large d'Oman reste soutenue, elle concerne majoritairement le pétrole brut ; les données récentes n'indiquent aucune hausse mensuelle en août du transit de produits raffinés ou des opérations STS pour ce segment dans la région. Au cours des trois premières semaines d'août, le volume de produits raffinés en provenance de l'ouest d'Ormuz transbordés au large d'Oman s'est élevé à 230 000 barils par jour (kb/j), contre 400 kb/j sur la même période en juin.
Jusqu'où les États-Unis pourront-ils soutenir la situation ? Reste le cas des États-Unis, qui ont fourni environ la moitié des importations européennes de diesel en provenance de régions extérieures en août (520 kb/j), une part qui tend toutefois à s'éroder. Les exportations vers l'Europe ont atteint un pic proche de 540 kb/j durant la première quinzaine d'août avant de chuter à 350 kb/j lors de la seconde, soit un recul de 35 % en quelques semaines seulement.
L'approvisionnement de l'Europe en diesel pour les mois à venir dépend donc d'un ensemble de sources instables, tandis que la faiblesse des stocks et la saison des arrêts techniques (maintenance des raffineries) à venir ne font qu'accentuer la pression. Une hausse marquée et improbable des exportations de diesel russe à partir du 1er septembre, conjuguée à une saison de maintenance moins intense en Europe et aux États-Unis, pourrait alléger les tensions sur l'offre ; toutefois, la marge de manœuvre pour une baisse des prix semble limitée à l'heure actuelle..
Market Analyst
https://www.vortexa.com/insights/europes-diesel-options-narrow
Crise mondiale du diesel....
L’offre physique a rattrapé la demande. Notre prévision : au cours des 30 prochains jours, la pénurie de diesel se répercutera directement sur les coûts de transport, les prix alimentaires, la production agricole, la production industrielle et l’inflation.
Au cours des 12 prochains mois, ce même choc énergétique affectera les engrais et l’approvisionnement alimentaire mondial.
Résumé
Le monde ne dispose plus d’une réserve significative de distillats moyens. Il existe encore des volumes de distillats moyens finis dans les réservoirs, les pipelines et les terminaux, mais il s’agit de plus en plus de stocks nécessaires au fonctionnement du système, et non de surplus de diesel et de kérosène capables d’absorber une nouvelle panne majeure, une restriction à l’exportation ou une perturbation du transport maritime.
La pénurie physique a rattrapé la demande. Au cours des 30 prochains jours, cette pénurie se répercutera directement sur la disponibilité régionale, les coûts de transport, les prix alimentaires, la production agricole, la production industrielle et l'inflation.
La deuxième vague se forme déjà : la pénurie de gaz naturel et d'engrais prolongera le choc énergétique jusqu'au cycle de croissance 2026/27 et affectera l'approvisionnement alimentaire.
L'absence de marge de manœuvre ne signifie pas des stocks nuls. Cela signifie qu'il n'y a plus suffisamment d'excédents disponibles pour absorber un autre choc important sans provoquer une réaction immédiate ailleurs.
Le prix rationne déjà la demande.
Le diesel américain est passé d'un contexte de prix normaux à un contexte de prix de pénurie. Le prix moyen national est passé de 3 477 $ le gallon en début d'année à 5 652 $ le 24 août. Toutes les zones de prix de gros (PADD) sont sensiblement plus élevées ; les régions de la côte du Golfe et des montagnes Rocheuses ont enregistré des hausses de plus de 70 %. Cette variation de prix ne correspond pas à la pénurie elle-même, mais à la tentative du marché de rationner une offre physique limitée.
L'absence de marge de manœuvre signifie l'absence de délai, certaines régions seront en pénurie.
Un équilibre global est dénué de sens si le baril de gazole raffiné nécessaire, un distillat moyen raffiné, ne peut parvenir là où la demande se manifeste physiquement. Les distillats moyens raffinés sont des marchés régionaux, contraints par la configuration des raffineries, les spécifications des produits, les pipelines, les terminaux, les navires, la capacité portuaire et les délais de transport.
Le gazole, le diesel et le kérosène se disputent le même rendement de raffinage des distillats moyens, mais un baril de gazole raffiné sur un marché n'est pas instantanément interchangeable avec du kérosène, et aucun de ces produits n'est instantanément transportable vers une autre région.
Lorsque les stocks sont suffisants, les stocks locaux permettent de gagner les jours ou les semaines nécessaires pour réacheminer les cargaisons d'une zone de distribution, d'un hub européen ou d'un marché asiatique à un autre. Sans stocks excédentaires, ce délai disparaît. Un baril de gazole raffiné peut exister ailleurs, mais il ne peut pas nécessairement atteindre le marché déficitaire avant que le terminal, le réseau de pipelines ou le réseau de distribution local ne soit à court.
Un baril de gazole raffiné ailleurs n'est pas un baril de gazole raffiné ici. Sans marge de manœuvre, la distance et le délai de livraison se transforment en pénurie physique.
Nous prévoyons une scission du marché mondial. Les régions les mieux approvisionnées ne pourront survivre qu'en payant des primes exorbitantes et en tirant les prix des marchés plus fragiles vers le bas. D'autres régions, confrontées à des pénuries physiques actuelles, subiront les conséquences d'une allocation des ressources, de retards de livraison et de stocks limités dans les terminaux. Dans les deux cas, l'inflation est inévitable, car la prime de rareté se répercute sur le fret, l'aviation, l'agriculture, l'industrie manufacturière et les biens livrés.
Alimentation et énergie : la deuxième vague
La crise du diesel se conjugue désormais avec celles du gaz naturel et des engrais. L'alimentation et l'énergie constituent deux des leviers d'inflation les plus immédiats et les plus visibles dans l'économie réelle. La hausse du prix du diesel renchérit la production, la récolte, la transformation et le transport des denrées alimentaires. Parallèlement, les engrais azotés, notamment l'ammoniac et l'urée, sont fortement dépendants du gaz naturel.
Notre prévision à 12 mois est que le monde entre dans un cycle synchronisé de pénurie alimentaire et énergétique.
La première transmission concerne le diesel, qui se répercute sur les coûts du transport de marchandises, de l'agriculture et de l'industrie.
La deuxième concerne le gaz naturel, transformé en ammoniac et en engrais azotés.
La troisième se traduit par une hausse des prix des engrais, une réduction de leur utilisation, une augmentation des coûts agricoles et une offre alimentaire plus restreinte tout au long du cycle de production 2026/27.
Les régions dépendantes des importations et les économies aux capacités budgétaires limitées seront les premières et les plus durement touchées.
Le diesel représente la crise immédiate. Les engrais constituent la crise différée. L'alimentation est le point de convergence des deux.
Pourquoi l'absence de marge de sécurité est synonyme de crise
En présence d'excédents de stocks, le système peut pallier l'arrêt d'une raffinerie, le retard d'un pétrolier ou une restriction temporaire des exportations. Si des capacités de raffinage sont disponibles, la production peut augmenter. Lorsque d'autres exportateurs disposent de produits à vendre, les cargaisons peuvent être réorientées. Le marché actuel perd simultanément ces trois amortisseurs : les stocks, les capacités de conversion inutilisées et le temps nécessaire pour acheminer des volumes de remplacement de diesel et de carburéacteur raffinés.
Par ailleurs, la demande de diesel restante est de plus en plus vitale. Les camions doivent transporter des denrées alimentaires. Les exploitations agricoles doivent fonctionner. Les ports, les mines, les engins de chantier, les services d'urgence et les groupes électrogènes de secours continuent de se disputer le carburant.
À mesure que la consommation non essentielle disparaît, chaque baril de diesel dont la demande est supprimée implique une souffrance économique accrue. En l'absence de marge de sécurité significative, le prix ne se contente plus d'inciter les consommateurs à économiser ; il commence à déterminer quelles activités économiques continueront d'être approvisionnées en carburant.
Notre prévision : le prochain choc économique mondial débutera par une pénurie de diesel raffiné et d'autres distillats moyens, pour ensuite se propager aux engrais et, par voie de conséquence, à l'alimentation.
Le monde fonctionne avec des stocks opérationnels, mais sans marge de sécurité significative pour les distillats moyens. Au cours des 30 prochains jours, la pénurie de diesel se répercutera directement sur le fret, l'alimentation, l'agriculture, la production industrielle et l'inflation.
Dans les 12 mois à venir, les tensions sur les engrais et le gaz naturel prolongeront ce choc jusqu'au cycle de culture 2026-2027, affectant l'approvisionnement alimentaire et les prix des denrées.
26 août 2026 par Larry C. Johnson (extrait)
https://sonar21.com/global-diesel-breakdown/
102,20 $ - L'AGRICULTURE ARGENTINE, DÉPENDANTE DU PÉTROLE, S'EFFONDRE...
Le marché mondial de l'énergie révèle une réalité qu'aucune déclaration officielle de Vaca Muerta ne saurait dissimuler : le problème n'est plus le pétrole, mais le diesel. Les distillats moyens, ce carburant anonyme qui alimente tracteurs, camions et moissonneuses-batteuses, entrent dans une période de pénurie physique. Les raffineries du monde entier voient leur capacité réduite, les stocks s'effondrent et les routes commerciales sont coupées.
Le 17 août, la marge de raffinage du diesel aux États-Unis – l'écart entre le prix du diesel et celui du pétrole utilisé pour le produire – a franchi pour la première fois la barre des 100 $ le baril : 102,20 $. Il ne s'agit pas d'une hausse de prix répercutée à la pompe, mais d'une prime de la dernière chance. Le marché est prêt à payer n'importe quel prix pour obtenir du diesel, car le goulot d'étranglement ne se situe plus à la tête de puits, mais au raffinage. Reuters a rapporté que la production mondiale de raffinage a chuté de 5 millions de barils par jour en juillet par rapport à l'année précédente et que les stocks américains de distillats sont à leur plus bas niveau pour un mois d'août depuis 1996. Il ne s'agit pas d'une hausse ponctuelle, mais d'une tendance.
Derrière ces chiffres se cache une conjonction de facteurs dévastateurs. Les attaques de drones ukrainiens contre les raffineries russes réduisent les capacités de traitement disponibles, au moment même où la Russie est l'un des principaux fournisseurs mondiaux de produits raffinés. Le 11 août, la raffinerie d'Orsk (115 200 barils par jour) a dû fermer ses portes après qu'une attaque a endommagé ses unités de craquage. Ce n'est pas un cas isolé : l'offensive systématique contre les infrastructures énergétiques russes diminue la disponibilité des distillats en Europe. Parallèlement, la guerre au Moyen-Orient et les restrictions de navigation dans le détroit d'Ormuz entravent l'approvisionnement en produits raffinés en provenance du Golfe persique. Les chiffres sont éloquents : les importations européennes de diesel sont passées de 1,97 million de barils par jour en janvier à 1,56 million en juillet. Le prix du diesel a grimpé jusqu'à seulement 14 % en dessous du pic de la crise d'avril 2022.
Ces événements révèlent une fragilité structurelle restée pendant des décennies dissimulée derrière une abondance illusoire. Tant que les raffineries étaient nombreuses, les stocks importants, les voies maritimes dégagées et les fournisseurs alternatifs, le système pouvait absorber les chocs locaux en remplaçant simplement un baril par un autre. Mais lorsque plusieurs régions perdent simultanément leur capacité de raffinage, que les stocks s'épuisent et que les principaux exportateurs restreignent leurs ventes, la substitution devient impossible. Les États-Unis augmentent leurs exportations de distillats pour compenser la pénurie européenne, mais leurs propres raffineries fonctionnent à plein régime et leurs stocks continuent de diminuer. Le problème cesse d'être économique et devient physique : offrir plus d'argent ne suffit pas s'il n'y a plus de barils. Reuters le résume sans ambages : le problème actuel n'est pas un manque d'incitation à raffiner, mais un manque de capacité et l'absence d'alternatives pour remplacer l'approvisionnement perdu.
L'Argentine devrait y prêter une attention particulière. Mais elle ne le fait pas. Alors que le monde découvre que pétrole et diesel ne sont pas synonymes, le discours officiel persiste à confondre production de pétrole brut et souveraineté énergétique. Vaca Muerta bat des records d'extraction, certes. Mais cela ne signifie pas pour autant que nous disposons du carburant nécessaire à notre économie. Le pétrole extrait doit être raffiné.
La comparaison avec le pétrole brut conventionnel de Cerro Dragón est révélatrice. Alors qu'un baril de ce brut – celui qui alimentait historiquement la raffinerie de Campana – donne environ 25 à 30 % de distillats moyens avec les infrastructures existantes, le pétrole de schiste de Vaca Muerta, du fait de sa composition plus légère et plus volatile, atteint à peine 10 à 15 % même dans les meilleurs gisements. Le constat est sans appel : pour obtenir la même quantité de diesel qu'un baril de Cerro Dragón, il faut aujourd'hui entre deux et trois barils de Vaca Muerta. Le pays peut battre des records d'extraction – 234 000 barils par jour, dont 88 000 rien qu'à Loma Campana – et pourtant, le véritable bénéfice de ce pétrole pour l'agriculture représente à peine la moitié de ce que ces chiffres laissent supposer. Car l'agriculture ne fonctionne pas avec du pétrole extrait. Elle fonctionne avec des litres de diesel raffiné. Et dans ce domaine, Vaca Muerta en consomme deux fois moins.
L'Argentine possède bien des raffineries équipées de craquage catalytique, certes. Mais disposer d'unités de conversion ne signifie pas avoir une capacité installée suffisante pour transformer le pétrole brut de Vaca Muerta en volumes de gazole nécessaires à son agriculture. C'est là le problème. L'explosion du prix du craquage que connaît le monde aujourd'hui le démontre précisément : la transformation industrielle du pétrole en carburant constitue le goulot d'étranglement stratégique du système énergétique mondial. Et l'Argentine n'investit pas suffisamment pour adapter ses infrastructures de raffinage à la nouvelle composition de son approvisionnement pétrolier. Les raffineries en sont conscientes : elles investissent dans la modernisation de leurs installations, mais cette transition prend des années et coûte des milliards de dollars. Pendant ce temps, les 850 000 camions qui transportent les récoltes n'attendent pas.
Alors, pourquoi cela devrait-il concerner quelqu'un qui ne travaille pas dans une raffinerie ? Parce que l'agriculture argentine, moteur historique de ses exportations, fonctionne au gazole. Pas grâce aux promesses de Vaca Muerta. Pas grâce à de futurs volumes. Grâce au gazole, aujourd'hui.
La Chambre de commerce de Rosario estime que la campagne agricole 2025/26 nécessitera 2,533 milliards de litres de gazole, pour un coût estimé à 3,758 milliards de dollars américains. Sur ce volume, 1,057 milliard de litres sont consommés directement pour les opérations agricoles (semis, pulvérisation et récolte) et 1,476 milliard de litres pour le transport des céréales. Plus de la moitié du carburant utilisé dans l'ensemble de la chaîne d'approvisionnement est brûlée après la récolte, simplement pour transporter les céréales. 97,5 % du carburant utilisé pour le transport des céréales l'est par la route, c'est-à-dire par camion. Selon les projections, 850 000 camions arriveront dans le Grand Rosario pendant les périodes de pointe de commercialisation.
Mais le diesel n'est que la première étape de cette dépendance. L'agriculture argentine est dépendante du pétrole à tous les niveaux, et l'urée est l'un des éléments les plus critiques. Cet engrais azoté, indispensable à la culture du blé et du maïs, est produit à partir de gaz naturel. L'Argentine importe entre 30 % et 40 % de l'urée qu'elle consomme du Moyen-Orient, principalement du Qatar et de l'Iran, une région qui constitue aujourd'hui une poudrière géopolitique et par laquelle transite environ 49 % du commerce mondial de l'urée. Le prix de l'urée est passé d'environ 50 dollars la tonne à environ 725-750 dollars, soit une hausse de 40 % en quelques semaines seulement. Les coûts de transport depuis le Golfe persique ont déjà augmenté d'environ 70 %. En 2025, les importations d'engrais ont atteint 4,1 millions de tonnes, le deuxième volume le plus élevé du siècle, en hausse de 28 % par rapport à l'année précédente. Le coût de l'urée peut représenter entre 45 % et 50 % des dépenses liées aux semis de blé et de maïs. Le problème, une fois de plus, ne réside pas seulement dans le prix, mais aussi dans la disponibilité. Si le détroit d'Ormuz se ferme ou devient difficile à franchir, si les producteurs du Qatar ou d'Iran réduisent leurs exportations, l'Argentine ne dispose pas des capacités de production nationales nécessaires pour compenser cette perte. Aucune usine d'urée du pays ne peut combler ce manque. Le maïs ne pousse pas sans azote, et l'urée ne pourra pas arriver si le Golfe persique est fermé.
L'Argentine a mis en place un régime d'investissement – le RIGI – qui garantit la stabilité fiscale et du taux de change aux grands investisseurs internationaux. La compagnie pétrolière Pampa Energía a déjà obtenu une pré-approbation pour la construction d'une usine d'urée à Bahía Blanca, représentant un investissement de 2,7 milliards de dollars américains et une production prévue pour 2030. Qu'est-ce que cela signifie ? Que la solution à la dépendance aux engrais arrivera, si tout se passe bien, d'ici quatre ans. En attendant, la prochaine campagne se déroule dans un contexte de prix de l'urée à 750 dollars la tonne et de tensions au Moyen-Orient.
Vaca Muerta est avant tout une entreprise financière, et non énergétique. Elle survit malgré son faible rendement énergétique car sa logique n'est pas d'approvisionner le marché intérieur, mais de générer des devises étrangères pour financer ses investissements. Vista Energy, l'un des principaux opérateurs de Vaca Muerta, produit environ 160 000 barils équivalent pétrole par jour et en exporte près de 70 %. L'entreprise a investi plus de 6,5 milliards de dollars dans le pays. Le fonds du magnat de la technologie Peter Thiel vient d'acquérir des actions Vista pour 76 millions de dollars, un pari financier sur la poursuite de la production de pétrole de schiste argentin pour le marché mondial. Cet investissement ne vise pas à baisser le prix du diesel à la pompe en Argentine, mais à capter la valeur ajoutée des exportations. Vista est devenu le principal exportateur de pétrole brut de Vaca Muerta. Son plan d'investissement s'élève à 5,8 milliards de dollars pour le développement de nouveaux gisements. L'intégralité de ces investissements est financée par les exportations.
La contradiction est flagrante. Le pays construit une infrastructure gigantesque pour extraire des quantités toujours croissantes de pétrole de Vaca Muerta et les transporter vers les marchés internationaux, tandis que son agriculture dépend de quantités extraordinaires de diesel et d'urée pour fonctionner. Cette structure logistique même révèle à quel point l'agriculture argentine est dépendante du pétrole : 850 000 camions arrivent dans la région du Grand Rosario pendant la haute saison, transportant 163 millions de tonnes de production.
Ce chiffre est souvent présenté comme une démonstration de la puissance agricole argentine à l'exportation. Mais il peut aussi s'interpréter autrement : 850 000 camions représentent 850 000 manifestations d'une dépendance énergétique monstrueuse. Chacun d'eux a besoin de diesel, de lubrifiants, de pneus, de pièces détachées, de routes et d'entretien. L'agriculture industrielle argentine ne fonctionne pas grâce à la terre, l'eau et le soleil. Elle fonctionne en mobilisant une gigantesque machine à combustibles fossiles qui transforme le pétrole en mouvement, et le mouvement en biens exportables. Sans diesel, pas de soja. Sans urée, pas de maïs. Sans diesel, pas d'argent.
C’est pourquoi le problème qui se profile n’est pas le coût du diesel ou de l’urée. Ce n’est que la partie émergée de l’iceberg. La question véritablement préoccupante est de savoir si l’Argentine disposera de suffisamment de diesel et d’urée lorsqu’elle en aura besoin. Si le marché international connaît une pénurie de distillats moyens et que les tensions s’accentuent dans le Golfe persique, le gouvernement peut subventionner les prix, les compagnies pétrolières augmenter leurs marges bénéficiaires et les producteurs être disposés à payer davantage, mais aucun de ces facteurs ne crée physiquement les litres ou les tonnes manquants. Or, l’Argentine aborde cette situation avec un secteur agricole qui a besoin de milliards de litres et de millions de tonnes pour les semis, les récoltes et le transport.
C’est là que réside le paradoxe de la prétendue révolution énergétique argentine. Tandis que le gouvernement célèbre chaque extraction record de Vaca Muerta comme s’il annonçait une nouvelle ère d’abondance, le monde démontre que les véritables goulets d’étranglement se situent ailleurs dans la chaîne. Nous pouvons extraire davantage de pétrole et pourtant peiner à produire suffisamment de distillats moyens. Nous pouvons disposer de gaz en abondance et continuer à importer de l’urée du Moyen-Orient. Nous pouvons disposer d'énormes ressources en hydrocarbures souterraines sans pour autant posséder la capacité industrielle nécessaire à leur transformation en intrants spécifiques requis par une économie reposant sur des millions d'hectares de terres cultivées et des centaines de milliers de camions. L'énergie n'est pas une donnée abstraite exprimée en équivalent barils. Il s'agit d'une quantité précise de carburant ou d'engrais, d'une qualité spécifique, disponible à un endroit et à un moment précis.
Ceci nous oblige à réexaminer l'efficacité supposée de l'agro-industrie argentine. Une récolte record n'est pas synonyme de système énergétiquement sain. Elle peut simplement signifier que nous continuons à consommer d'énormes quantités de combustibles fossiles pour alimenter une structure de production de plus en plus complexe. Le problème n'est pas tant la quantité de soja, de maïs ou de blé que nous produisons, mais plutôt la quantité de diesel et d'urée que nous devons consommer pour les produire et les transporter. Si nous avons de plus en plus besoin de combustibles fossiles et d'engrais importés pour maintenir l'infrastructure qui nous permet d'extraire, de transporter, de transformer et de commercialiser les aliments, la question de la rentabilité monétaire de la récolte devient subordonnée à une question plus fondamentale : quelle quantité d'énergie nette reste-t-il après avoir maintenu l'ensemble du système qui nous permet de l'obtenir ?
La crise internationale du diesel et de l'urée rend cette question urgente. L'Europe se livre une concurrence féroce pour les produits raffinés. Les États-Unis réorientent leur production vers l'Europe, tout en épuisant leurs propres stocks. La Russie perd des capacités de raffinage suite aux attaques ukrainiennes et maintient ses exportations de diesel limitées. Le Moyen-Orient est confronté à des perturbations exceptionnelles de ses flux énergétiques et de son commerce d'engrais. Les exportations mondiales de diesel en provenance des principales régions productrices ont chuté d'environ 1,3 million de barils par jour en juillet par rapport à l'année précédente, selon des données citées par Reuters. Dans ce contexte, imaginer que l'Argentine puisse se procurer sur le marché international tout le diesel et l'urée dont elle a besoin, quel que soit le prix, n'est pas une stratégie viable. C'est une chimère dangereusement déconnectée de la réalité du système énergétique mondial.
L'agro-industrie argentine ne se contente pas de consommer du pétrole : elle a besoin que ce pétrole soit transformé en diesel et ce gaz en urée. Le système ne fonctionnera pas sur la simple promesse d'exportations depuis Vaca Muerta. Il ne fonctionnera pas non plus grâce aux réserves techniquement exploitables enfouies à Neuquén. La moissonneuse-batteuse ne fonctionnera pas avec les barils de demain. Elle fonctionne au diesel, aujourd'hui. Le maïs ne poussera pas sans azote, et l'urée ne pourra pas arriver si le détroit d'Ormuz est fermé. Et si le monde commence à rencontrer des difficultés pour produire et distribuer ces intrants, les limites énergétiques et chimiques se feront immédiatement sentir dans les champs. Peu importe la quantité de pétrole ou de gaz présente sous terre si le système industriel est incapable de la transformer en intrants adéquats, de la transporter et de la mettre à la disposition du producteur au moment opportun.
C’est pourquoi le titre de cette crise ne devrait pas être « le prix du pétrole augmente ». La situation est bien plus inquiétante : l’infrastructure physique qui transforme les combustibles fossiles en moyens de transport et en nutriments pour les cultures est mise à rude épreuve. Et une société comme celle de l’Argentine, qui a bâti une part importante de sa capacité d’exportation sur une agriculture industrielle mécanisée, le transport routier, l’utilisation massive de combustibles fossiles et la dépendance aux engrais importés, est extrêmement vulnérable. Le problème de Vaca Muerta n’est pas son incapacité à produire. Le problème est que l’Argentine doit se demander à quoi sert sa production, quels intrants elle peut obtenir de ses ressources, quelles sont ses capacités de raffinage et d’industrialisation, quels investissements sont nécessaires pour modifier cette structure et, surtout, quelle quantité de carburant liquide et d’engrais elle pourra continuer à obtenir dans un monde où les distillats moyens et l’urée deviennent des ressources de plus en plus convoitées.
La souveraineté énergétique ne se mesure pas au nombre de barils extraits des puits. On mesure son rendement en litres de gazole qui arrivent dans le réservoir du tracteur et en tonnes d'urée qui parviennent aux champs. Or, selon ce critère, Vaca Muerta produit la moitié de ce qu'elle promet en carburant, et quasiment rien des besoins agricoles en engrais.
L'Argentine n'a pas de problème de prix. Son problème, ce sont les litres et les tonnes. Or, ni les litres ni les tonnes ne sont négociés sur le marché : ils sont produits par l'infrastructure. La nôtre n'est pas conçue pour le pétrole que nous extrayons, ni pour notre agriculture. L'effondrement de l'agriculture pétrolière ne sera pas annoncé par une flambée du prix du baril. Il surviendra lorsque 850 000 camions ne pourront plus faire le plein et que le maïs sera semé sans l'azote nécessaire. Car une agriculture qui requiert 2,533 milliards de litres de diesel et des millions de tonnes d'urée importée n'est pas simplement une agriculture mécanisée : c'est une agriculture qui repose sur des conditions énergétiques et chimiques extrêmement spécifiques. Et lorsque ces conditions commenceront à se dégrader, nous ne serons pas confrontés à une crise des prix. Nous serons confrontés aux limites physiques d'un modèle. L'agriculture pétrolière argentine ne s'effondrera pas lorsque le pétrole sera épuisé. Elle commencera à s'effondrer lorsqu'elle ne pourra plus obtenir suffisamment d'énergie liquide bon marché et d'engrais synthétiques pour maintenir en fonctionnement toute la complexité qu'elle a bâtie autour d'eux. Ce moment n'est pas hypothétique. C'est imminent. Et le marché en montre déjà les signes.
Juan Carlos Furlan
https://juancarlosfurlan.blogspot.com/2026/08/us-10220-colapsa-la-petrodependiente_0398609005.html
« Le diesel au cœur de la pénurie d'offre »
Les analystes de Goldman Sachs ont publié une note révélatrice indiquant que le niveau mondial d'activité des raffineries a chuté à son plus bas niveau saisonnier depuis l'ère du Covid ; en effet, des interruptions liées aux conflits frappent la Russie et la région du Golfe, tandis que l'activité de raffinage en Chine reste atone.
Ces analystes, parmi lesquels figurent Yulia Zhestkova Grigsby et Daan Struyven, ont présenté un nouvel indicateur en temps réel (*nowcast*) du raffinage mondial, estimant que le volume mondial de traitement a reculé de 6,5 millions de barils par jour fin juillet par rapport à l'année précédente.
Le volume de traitement dans les pays hors OCDE a chuté de 7 millions de barils par jour, sous l'effet du recul observé au Moyen-Orient, en Russie et en Chine. La hausse des taux d'utilisation dans les Amériques et en Afrique n'a compensé qu'environ 30 % de la baisse enregistrée ailleurs, alors même que le taux d'utilisation des raffineries américaines dépassait les 97 %, atteignant son niveau le plus élevé depuis 2018.
Le recul du volume mondial de raffinage tend l'approvisionnement en carburant alors même que la demande s'achemine vers le pic saisonnier du quatrième trimestre. Selon les analystes, les stocks de diesel demeurent inférieurs aux normales saisonnières tandis que les exportations continuent de chuter, rendant ce carburant particulièrement vulnérable à de nouvelles perturbations de l'approvisionnement.
"Le diesel est à l'épicentre de la crise de l'offre", préviennent les analystes.
Les prix à terme de référence du diesel en Europe ont bondi cette semaine pour atteindre leur plus haut niveau depuis près de trois mois. Les exportations mondiales de diesel ont chuté d'environ 2,6 millions de barils par jour, soit 35 %, par rapport à l'année précédente, tandis que les exportations de carburéacteur ont également chuté, resserrant encore davantage les marchés des distillats moyens.
Se couvrir contre une escalade en pariant sur le diesel.
Compte tenu de la tension extrême sur l'offre de produits raffinés — une situation qui, selon nous, pourrait perdurer —, nous continuons de recommander aux investisseurs et aux consommateurs désireux de se protéger contre les chocs géopolitiques persistants au Moyen-Orient et en Russie de prendre une position longue sur le spread temporel du diesel européen pour la période décembre 2026-mars 2027.
Le prix de raffinage du gazole en Europe a dépassé les 70 dollars le baril, les raffineries fonctionnant à pleine capacité, tandis que les approvisionnements en diesel et en kérosène sont limités par des pannes, les risques liés au transport maritime et la réduction des exportations russes.
Tyler Durden Jeudi 30 juillet 2026
https://www.zerohedge.com/energy/diesel-epicenter-supply-squeeze-goldman
Toutefois, pour ceux d'entre nous qui sont enclins à scruter les tendances façonnant notre avenir à court terme, nous vivons actuellement ce qui ressemble fort au calme précédant une série de tempêtes majeures. La plus évidente d'entre elles concerne le prix déraisonnablement bas du diesel à la pompe, conséquence d'un décalage de deux à trois semaines avant que les tarifs ne s'alignent sur l'offre mondiale. Ainsi, les prix actuels reflètent l'optimisme qui régnait en juin à l'échelle internationale. Cette situation résultait en grande partie de la décision de nombreux États de puiser dans leurs réserves stratégiques et de raffinage, dans l'espoir que la production mondiale rebondirait avant que le bruit sinistre des réservoirs à sec ne résonne aux quatre coins de la planète. Elle découlait aussi, en partie, d'un bref répit offert par le protocole d'accord — malheureux et désormais caduc — entre les États-Unis et l'Iran, qui semblait promettre la réouverture du détroit d'Ormuz. Par ailleurs – et de manière quelque peu surprenante – la Chine a considérablement réduit ses importations de pétrole, allégeant ainsi la pression sur la demande mondiale.
Néanmoins, la décision de la classe politique européenne de cibler les capacités de raffinage russes a provoqué une interdiction des exportations de diesel, aggravant la pénurie mondiale de ce carburant en provenance du golfe Persique.
Le monde connaît désormais un déficit de plus d'un million de barils de diesel par jour, sans répit en vue ; des hausses de prix à court terme sont donc inévitables
Tim Watkins 21 07 26
Le marché mondial du diesel se tend sous l'effet de l'interdiction d'exportation russe et des frappes ukrainiennes....
Le marché mondial du diesel se resserre rapidement alors que la Russie, deuxième exportateur mondial de ce carburant, interdit les exportations de produits raffinés clés sur fond d'escalade des attaques ukrainiennes contre ses infrastructures énergétiques, tandis que le conflit au Moyen-Orient menace à nouveau les flux en provenance de cette région.
L'Europe, l'Amérique latine et l'Afrique, en tant que marchés importateurs, devraient être les plus durement touchées, selon Eleanor Budds, directrice de la recherche sur les carburants et le raffinage chez S&P Global Energy CERA.
Les marges de référence du diesel en Europe ont déjà fortement augmenté depuis que la Russie a annoncé une interdiction totale d'exportation de ce carburant le 8 juillet, s'ajoutant aux restrictions déjà en vigueur sur le kérosène et l'essence. Les interdictions concernant le diesel et l'essence sont valables jusqu'à la fin du mois de juillet, tandis que celle sur le kérosène reste en vigueur jusqu'à fin novembre.
Le différentiel de prix (ou « crack spread ») physique du diesel sur la zone ARA (Amsterdam-Rotterdam-Anvers) a atteint 70,3 dollars le baril le 13 juillet, son niveau le plus élevé depuis le 23 mars, selon Platts (une entité de S&P Global Energy).
Bien que l'UE — qui a interdit les importations de produits raffinés russes en 2023 — ne soit pas directement privée de barils russes, elle ressentira les effets de cette interdiction car d'autres régions capteront des approvisionnements pour compenser les volumes perdus en provenance de Moscou, selon les analystes.
La Russie elle-même devra importer du diesel pour satisfaire sa demande intérieure, a indiqué le gouvernement du pays.
« L'Europe devra trouver ces barils ailleurs d'ici l'automne. Une moindre quantité de diesel russe sur le marché tendra la situation en Méditerranée orientale, ce qui pourrait avoir des répercussions sur la zone ARA », a déclaré James Bambino, analyste principal chez CERA, ajoutant que les stocks de diesel sont déjà limités dans des hubs clés comme la côte américaine du golfe du Mexique.
Attaques de drones
Les frappes ukrainiennes ont mis hors service une part croissante de la capacité de raffinage russe ; les interruptions ont fortement augmenté en juin et en juillet à mesure que les attaques s'intensifiaient.
Fin juin, les analystes de CERA estimaient que plus de 2,5 millions de barils par jour de capacité de raffinage russe — soit plus d'un tiers du total national — étaient à l'arrêt, ramenant le volume de brut traité en Russie à son niveau le plus bas depuis 17 ans en raison directe des dommages causés par les frappes. Une évaluation distincte réalisée par l'équipe de CERA chargée du suivi des arrêts de raffineries à l'échelle mondiale a estimé le volume total de capacités de raffinage russes à l'arrêt à plus de 4 millions de barils par jour (b/j) pour la semaine s'achevant le 10 juillet ; ce chiffre reflète l'impact cumulé d'une nouvelle vague d'attaques survenue début juillet et d'autres arrêts non planifiés. Compte tenu de la capacité de raffinage russe estimée à 6,9 millions de b/j, ce dernier chiffre implique que près de 60 % de la capacité de raffinage du pays est hors service à la suite de ces frappes.
Outre l'intensité des attaques, l'Ukraine en a également élargi l'ampleur géographique.
Entre le 1er mars et le 10 juillet, des installations de raffinage représentant une capacité nominale totale de 5,6 millions de b/j ont été visées en Russie. Au moins 12 raffineries ont subi plus de deux attaques au cours de cette période, et la raffinerie Yanos de Yaroslavl (capacité de 300 000 b/j) a été frappée à au moins sept reprises.
La raffinerie de Moscou (capacité de 240 000 b/j) a été mise hors service en juin après une troisième attaque depuis le début du mois de mars. Cette situation a provoqué d'importantes pénuries de carburant dans la capitale russe. Un nouveau cap a été franchi avec l'attaque, le 6 juillet, de la raffinerie d'Omsk (capacité de 428 000 b/j) ; il s'agit non seulement de la plus grande raffinerie du pays, mais aussi de l'installation la plus éloignée de la frontière ukrainienne à avoir été frappée.
Des pénuries de carburant ont été signalées dans presque toutes les régions russes au cours du dernier mois et demi, contraignant les autorités et les distributeurs à prendre des mesures allant de la restriction de l'approvisionnement à son quasi-arrêt total. Les médias locaux ont fait état de files d'attente dépassant 24 heures pour faire le plein d'essence ou de gazole.
Crise en Russie
Les exportations russes de gazole et de gasoil ont commencé à diminuer de manière significative à partir de la fin du mois de mai. Elles ont totalisé 14,8 millions de barils en juin, contre une moyenne mensuelle de 24 millions de barils entre mars et mai et un volume de 30,5 millions de barils en janvier, selon les données de S&P Global Commodities at Sea. Au total, la Russie a exporté 293,9 millions de barils (soit 805 000 b/j), se classant ainsi au deuxième rang mondial derrière les États-Unis.
Les principaux acheteurs de gazole russe étaient la Turquie et le Brésil, le reste étant destiné à l'Égypte, au Maroc et à d'autres pays, principalement africains. « La perte des approvisionnements russes survient alors que le marché subissait déjà une baisse importante des volumes en provenance du Moyen-Orient, ce qui a rendu la situation critique », a déclaré à Platts Rob McLeod, responsable mondial des risques liés aux prix chez la société de négoce de matières premières Hartree.
« Si la situation liée au conflit impliquant l'Iran se résolvait et que le raffinage au Moyen-Orient reprenait, permettant ainsi un rebond des exportations, la situation serait bien plus facile à gérer grâce aux leviers d'approvisionnement habituels, tels que l'augmentation des taux d'utilisation des raffineries et l'ajustement des rendements », a ajouté M. McLeod.
Les négociants ont signalé un resserrement de l'offre sur le marché européen, en particulier dans la région méditerranéenne. Les prix en Méditerranée affichent une prime par rapport à ceux du nord-ouest de l'Europe, attirant ainsi des cargaisons en provenance des États-Unis.
Le prix de référence des cargaisons de diesel en Méditerranée a été évalué par Platts à 1 149,25 $/tonne (CIF Med) le 13 juillet — son niveau le plus élevé depuis le 22 mai — soit 34,50 $/tonne de plus que l'évaluation CIF pour le nord-ouest de l'Europe (CIF NWE).
La Turquie a commencé à importer du diesel d’Inde, ce qui constitue un changement par rapport aux modèles commerciaux antérieurs.
Besoins d'importation
L'Europe importe généralement près d'un million de barils par jour (b/j) de diesel, en plus de sa production intérieure, pour satisfaire la demande. Avant le début du conflit impliquant les États-Unis, Israël et l'Iran, l'Europe s'approvisionnait à hauteur d'environ 27 % au Moyen-Orient (hors flux intra-européens). Suite à la fermeture effective du détroit d'Ormuz, l'Europe a dû trouver ailleurs les volumes manquants, les importations en provenance des États-Unis augmentant par rapport à l'année précédente sur la période de mars à mai.
« Les États-Unis augmentent actuellement leurs rendements en essence, ce qui pourrait se faire au détriment du diesel. Une hausse des exportations réduirait les stocks américains de diesel, ce qui soutiendrait également les marges de raffinage (*crack spreads*) », a déclaré M. Bambino.
Parallèlement, la Russie prévoit de commencer à importer des produits pétroliers en juillet, selon le vice-Premier ministre Alexandre Novak. Les autorités n'ont précisé ni les importateurs ni les volumes, et le marché ignore la provenance de ces barils. Le ministre indien du Pétrole a déclaré le 3 juillet que son pays disposait de la capacité d'exporter des produits pétroliers vers la Russie.
La crise du raffinage russe affectera également les pays voisins — tels que le Tadjikistan, la Mongolie et le Kirghizistan, qui sont enclavés et dépendent fortement des exportations ferroviaires russes — selon le CERA.
n outre, le Kazakhstan devra faire face au tourisme du carburant et à la contrebande transfrontalière de carburant en provenance de Russie, des phénomènes qui ont déjà été signalés. En juillet, les médias locaux ont rapporté qu'une soixantaine de points de contrôle de police avaient été mis en place aux postes-frontières du Kazakhstan pour lutter contre la contrebande.
By Alexandra Vladimirova and Sophia Aung
https://www.spglobal.com/energy/en/news-research/latest-news/crude-oil/071426-global-diesel-market-tightens-as-russian-export-ban-ukraine-strikes-bite
Les planètes semblent alignées pour une tempête parfaite. Le Détroit d’Ormuz est refermé, la précision des drones ukrainiens devient chirurgicale pour les installations pétrolières russes et El Nino promet de ralentir la production agricole en Asie, en Amérique et en Amérique latine.
Au coeur de ce réacteur : le Diesel. Ce carburant est en charge de la mobilité du commerce mondial avec ses navires et ses camions. Depuis plusieurs mois les stocks sont au plus bas et la situation n'est pas prêt de s'arranger.
Hier, Vladimir Poutine, a interdit les exportations de diesel. Le pays est le deuxième exportateur mondial de ce précieux carburant.
Les attaques de drones ukrainiens contre les infrastructures énergétiques ainsi que des tankers pétroliers ont plongé la Russie dans une crise énergétique d'une ampleur sans précédent. Dans certaines régions, les temps d'attente pour faire le plein ont atteint plusieurs jours, tandis que les réseaux sociaux regorgent de vidéos montrant des échauffourées éclatant dans les files d'attente. Ces pénuries touchent directement quelque 50 millions de Russes, soit 35% de la population.
L'Ukraine a considérablement intensifié sa campagne de frappes par drones contre les infrastructures pétrolières russes. Elle a ainsi frappé les dix plus grandes raffineries russes, dont la plus importante, située à Omsk, à 2 500 km de la ligne de front et représentant environ 7% de la capacité de raffinage du pays.
Près de 50 régions russes avaient imposé certaines restrictions sur la vente de carburant, tandis que de longues files d'attente s'étendaient devant les stations-service à travers tout le pays.
La Russie a cessé de publier la plupart des données, mais on estime que 20 à 40% des capacités de raffinage ont été mises hors service. Moscou a raffiné en moyenne 4,1 millions de barils par jour, soit 28% de moins que son volume moyen des cinq dernières années.
L’interdiction des exportations russe vient s’ajouter aux tensions provoquées par la guerre en Iran, ce qui risque d’entraîner une hausse des prix pour les automobilistes et les agriculteurs et menace les efforts visant à juguler l’inflation.
Alors que les USA proposent un passage dans le Détroit, Téhéran impose le sien. Ainsi les 3 bateaux qui n’ont pas suivi les règles imposées par l’Iran, ont été pris pour cible. Il n’en fallait pas plus pour que Trump annonce que le cessez-le-feu était “rompu”.
Les livraisons de diesel et d'autres produits transitant par le Golfe se sont à nouveau réduites.
Ce double coup porté à l’approvisionnement en diesel a fait grimper les prix en Europe. La prime par rapport au pétrole brut a atteint un pic de $60,7 le baril.
Les traders ont mis la main sur des stocks de plus en plus rares. Le diesel se négocie à près de $135 le baril, ce qui signifie que les automobilistes ne voient pas la baisse du prix du brut se répercuter à la pompe. On ne soulignera pas non plus, la propension des majors pétrolières à profiter de cette occasion pour augmenter leurs marges.
Combien de temps cette situation va perdurer alors que le monde ne raffine pas assez de diesel pour satisfaire la demande ? La question reste ouverte.
Outre son importance pour de nombreux automobilistes, le diesel est essentiel à l’agriculture et à l’industrie, ce qui signifie que les hausses de prix auront un impact sur l’inflation.
Triple peine pour les agriculteurs, les importations d’engrais du Moyen-Orient ont été réduits. Avec l’arrivée de El Nino, notamment en Asie et aux Amériques, les productions de nourriture risquent d’être fortement diminuée en cette fin d’année et en 2027. La situation est à scruter de très très prêt. On notera que les agriculteurs européens subissent une canicule importante.
La Russie exportait entre 700’000 et 800’000 barils de diesel par jour, dont une grande partie était destinée au Brésil et à la Turquie après que l’Europe eut boudé les achats russes. Moscou avait déjà réduit ses exportations maritimes de diesel, à 260’000 barils par jour en juin.
Les pays qui ont continué à s'approvisionner auprès de Moscou vont désormais se disputer le diesel que l'Europe importait pour remplacer les barils qu'elle obtenait auparavant de la Russie et du Moyen-Orient.
Aux États-Unis, premier exportateur mondial de diesel, les stocks de distillats, qui comprennent le diesel et le fioul domestique, oscillaient la semaine dernière juste au-dessus de leur plus bas niveau depuis 23 ans, à environ 100 millions de barils, selon les données de l’Energy Information Administration. Il est fort probable que l’administration Trump ne va plus pouvoir puiser dans ces réserves et les prix vont remonter.
https://2000watts.org/index.php/energies-fossiles/petrole/1483-le-monde-confronte-a-une-penurie-croissante-de-diesel.html
Les drones ukrainiens ont fait mouche. Conséquence indirecte: les automobilistes (et les autres) risquent de faire grise mine pendant une durée indéterminée.
L'approvisionnement mondial en diesel se dirige vers une nouvelle pénurie critique, résume le Financial Times, le niveau des stocks risquant encore de chuter alors qu'il est déjà bas. Le responsable est connu: il s'agit de la Russie, deuxième exportateur mondial de diesel, qui a décidé d'intensifier le blocage des livraisons. Cette initiative fait suite aux récentes attaques de drones à longue portée menées –avec succès– par l'Ukraine contre des raffineries russes.
Le Kremlin a dévoilé ses intentions mercredi 8 juillet, tandis que les tensions se ravivaient au Moyen-Orient –Donald Trump déclarant notamment que le cessez-le-feu entre l'Iran et les États-Unis était «terminé». Les expéditions de diesel et d'autres produits transitant par le golfe ont de nouveau chuté drastiquement en raison de la menace de nouvelles attaques iraniennes dans le détroit d'Ormuz.
L'approvisionnement en diesel subit donc un double choc, qui a provoqué une flambée des prix de gros en Europe. Mercredi, l'écart de prix par rapport au pétrole brut a atteint un sommet de 60,70 dollars (53 euros) le baril, les négociants se précipitant pour sécuriser des stocks qui se raréfient. Malgré la récente baisse du cours du pétrole brut, retombé à environ 70 dollars (61 euros) après avoir dépassé les 100 dollars (87,50 euros) pendant le conflit impliquant l'Iran, le baril de diesel continue de se négocier aux alentours de 135 dollars (118 euros); par conséquent, les automobilistes ne voient pas la baisse du brut se répercuter à la pompe.
«Nous tirons la sonnette d'alarme depuis un certain temps: les marchés des produits [comme le diesel, ndlr] sont bien plus tendus que ceux du pétrole brut, explique Amrita Sen, du cabinet Energy Aspects. Ce sont les produits raffinés que vous et moi payons; nous ne payons pas pour le brut.» Il devrait sans doute expliquer cela à Donald Trump, qui ne cesse de se féliciter de la baisse de prix du pétrole brut, comme si celle-ci allait rejaillir sur les électeurs –ce qu'il espère ardemment, les élections de mi-mandat étant en ligne de mire.
La question centrale porte désormais sur la durée d'une telle crise. Sur ce sujet, Alan Gelder, vice-président principal chargé du raffinage chez Wood Mackenzie, n'est pas très rassurant: «Fondamentalement, avec l'interdiction d'exportation russe, le reste du monde ne produit pas assez de diesel pour satisfaire la demande actuelle… la situation pourrait devenir très compliquée.»
Les automobilistes sont loin d'être les seuls à être impactés: le Financial Times rappelle que le diesel est vital pour l'agriculture et l'industrie. Toute hausse des prix peut donc avoir un impact considérable sur l'économie mondiale si elle se répercute sur le coût des marchandises –ce qui sera immanquablement le cas.
Les exportations russes de diesel ont atteint un niveau historiquement bas. En moyenne, sur la dernière décennie, Moscou exportait généralement 22 millions de barils par jour. Après une réduction des exportations par voie maritime, ce chiffre était descendu aux alentours de 8 millions –et rien ne dit que la tendance ne va pas se poursuivre. La population russe pâtit elle aussi de cette chute vertigineuse, les automobilistes devant se contenter des miettes du faible excédent mis à disposition par leur pays une fois les exportations réalisées.
Repéré sur The Financial Times
https://www.slate.fr/monde/penurie-mondiale-diesel-russie-ukraine-prix-baril-petrole-brut-carburant-trump?utm_campaign=la-quotidienne&utm_medium=email&utm_edition=202607120400&utm_source=newsletter

Sur certains chantiers de secours au Venezuela, les excavatrices et les grues sont à l'arrêt , les pénuries de carburant ayant entravé les opérations de déblaiement après le séisme de la semaine dernière. Les équipes se retrouvent ainsi dans l'incapacité de dégager les décombres dans certaines des zones les plus touchées de l'État de La Guaira.
« Il n'y a plus de carburant, les machines sont à l'arrêt depuis hier », témoigne Ariana Requena, qui tente de retrouver sa mère et son frère sous les décombres de Roca Park, un immeuble résidentiel qui s'est effondré à La Guaira. Les corps de ses grands-parents ont été retrouvés en début de semaine.
https://archive.md/BITIX#selection-1545.0-1549.266
Diesel vs VE vs Hydrogène vs GPL/GNV vs Biodiesel : Peut-on un jour se passer des gros moteurs diesel ?..Vous considérez peut-être les moteurs diesel comme banals. Moins excitants et moins flamboyants que les moteurs à essence, sportifs et nerveux. C’est comme comparer un cheval de trait à un pur-sang de course. Mais le fait est que les moteurs à essence sont remplaçables… contrairement aux moteurs diesel. Les moteurs diesel sont le socle de notre monde
L’huile de schiste produit 62 % d’essence, 12 % de kérosène et 15 % de diesel pour un pétrole type du Permien. Les chiffres pour un pétrole de l’Arabie par exemple, sont 35% essence, 12% kérosène et 35% diesel.
(Quark 01 11 25)
Critique de livre : La Fin des exportations nettes mondiales de pétrole par Lars Larsen (2024)...
(extraits)
L’analyse de l’épuisement du pétrole est complexe et nuancée. Il est facile de se perdre dans les méandres de la forêt. Larsen concentre son analyse sur ce qui sera probablement le principal facteur d’effondrement : la date à laquelle le diesel ne sera plus disponible à l’importation.
Nous pouvons nous passer de certains produits pétroliers comme l’essence, mais le diesel est essentiel à notre survie, car il alimente les moteurs de nos tracteurs, moissonneuses-batteuses, camions, trains, navires et engins miniers. Alice Friedemann développe ce point dans son excellent ouvrage « When Trucks Stop Running ».
De nombreux facteurs influencent l’offre et la demande de pétrole, notamment la technologie, la géopolitique, les cycles économiques, les taux d’intérêt, l’inflation, les guerres, les conditions météorologiques extrêmes et les pandémies. Larsen se concentre sur les trois principaux facteurs d’épuisement du pétrole :
1) Offre totale (nouvelle offre moins offre épuisée multipliée par le pourcentage de diesel) : les puits s’épuisent avec le temps et sont remplacés par de nouveaux puits. Les nouveaux puits ont tendance à s'épuiser plus rapidement et produisent souvent du pétrole non conventionnel, dont la part de diesel est plus faible. Nous consommons également les réserves beaucoup plus vite que nous n'en découvrons de nouvelles.
2) RETOUR SUR Énergie Investie (EROEI) : Extraire de l'énergie nécessite de l'énergie. Nous exploitons d'abord les réserves de meilleure qualité, celles dont le pétrole est le plus facile à extraire. Au fil du temps, la qualité des réserves diminue, ce qui nécessite davantage d'énergie pour l'extraction, laissant moins d'énergie pour alimenter tout le reste de la civilisation.
3) Exportations disponibles (Modèle des terres exportatrices) : Les pays producteurs de pétrole ont tendance à connaître une forte croissance économique, ce qui signifie qu'avec le temps, ils consomment un pourcentage plus élevé du pétrole total qu'ils extraient, ce qui réduit les réserves disponibles pour l'exportation.
Chacune de ces trois forces est actuellement négative, et leur rythme s'accélère. De nombreux experts discutent des implications de l'une des trois principales forces, mais Larsen est la première personne que je vois tenter de calculer l'effet combiné de ces trois forces, ce qui est bien sûr ce qui nous intéresse, car l'agrégat est le meilleur prédicteur de la disponibilité du diesel au fil du temps.
Larsen reconnaît que les données sources nécessaires à son analyse sont souvent confuses, incomplètes et inexactes. Il est transparent à ce sujet et s'efforce de valider les données en les recoupant et en remettant en question les hypothèses.
Larsen est extrêmement cultivé et étudie manifestement l'épuisement des réserves pétrolières depuis longtemps. Sa connaissance des travaux et des opinions d'autres experts est encyclopédique. Parmi les experts qu'il cite, on peut citer :
Jeffrey J. Brown Gail Tverberg Steve St. Angelo Alice Friedemann Art Berman Kurt Cobb Matt Simmons Charles A.S. Hall Richard Heinberg Nate Hagens Chris Martenson Tim Morgan Ron Patterson Euan Mearns Dennis Coyne Andrii Zvorygin John Peach
Larsen évite l'alarmisme. Il avance des arguments pour expliquer que le diesel pourrait être disponible plus longtemps. À l'inverse, il énumère dix facteurs qui ne sont pas pris en compte dans ses calculs et qui pourraient aggraver la réalité :
Guerres comme celles en Ukraine et au Moyen-Orient.
Catastrophes naturelles comme les phénomènes météorologiques extrêmes affectant les raffineries pétrolières offshore ou côtières.
Les réserves de pétrole sont probablement surestimées par les pays exportateurs.
Éclatement de la bulle pétrolière américaine.
Déclin brutal du pétrole conventionnel dû à la récupération assistée du pétrole (une paille plus grosse).
Capitaux insuffisants pour l'exploration en raison des politiques d'énergie verte et/ou de la récession économique.
Effondrement économique dû à une croissance insuffisante et à un endettement extrême.
Réserves laissées dans le sol, car la hausse des coûts d'extraction finit par dépasser les moyens des consommateurs. La prise de conscience du pic pétrolier pourrait inciter les pays exportateurs à laisser le pétrole dans le sol pour les générations futures. Les pays exportateurs épuisés deviennent importateurs, accélérant ainsi le déclin du diesel disponible à l'importation.
Hideaway, dans un commentaire non dénié, a ajouté un onzième problème. La technologie moderne d'extraction pétrolière est très complexe et repose sur de nombreuses dépendances interconnectées à l'échelle mondiale. Compte tenu de la nature des réserves restantes, il est impossible d'utiliser des technologies plus anciennes et plus simples. Lorsque des perturbations des chaînes d'approvisionnement se manifestent, elles peuvent se répercuter en cascade et accélérer le déclin de l'offre pétrolière.
"Il est très étrange que l'on ne s'intéresse pas davantage à la fin des exportations de pétrole qu'au pic pétrolier et au déclin des réserves pétrolières, alors qu'en réalité, la fin des exportations pétrolières intervient bien avant la fin des réserves pétrolières."
J'ai remarqué une hypothèse de Larsen qu'il n'explique jamais. Il suppose que la Chine et l'Inde seront les premières exportatrices de pétrole et que, comme ce sont de grands pays à croissance rapide, de nombreux petits pays importateurs de pétrole seront évincés et contraints de s'effondrer en premier. Leur puissance militaire les placera peut-être en première ligne ?
Une autre explication possible est que la Chine et l'Inde sont des fabricants de biens de première nécessité à bas prix, ce qui signifie qu'elles auront quelque chose de précieux à échanger contre du pétrole rare, contrairement à des pays comme le Royaume-Uni, la France, l'Allemagne, le Japon, etc., qui, après la crise financière mondiale, n'auront peut-être rien de bon marché à offrir et ne pourront donc pas importer de pétrole.
Hideaway a souligné que si la bulle du schiste éclate, les États-Unis tenteront probablement d'utiliser leur puissance militaire pour écarter la Chine et l'Inde. Cela pourrait expliquer l'hostilité récente de l'Europe et des États-Unis envers la Chine, avec des politiques visant essentiellement à « maintenir la Chine sous contrôle ». Cela pourrait également expliquer la folie de l'opposition de l'OTAN aux préoccupations légitimes de la Russie en matière de sécurité. On peut imaginer un risque important de guerre nucléaire à l'avenir. Des citoyens affamés créent des dirigeants motivés.
J'ai effectué de nombreux calculs, sous différents angles et avec différents paramètres, pour tenter de valider mes résultats. Tous confirment plus ou moins les résultats ci-dessus et vont dans le même sens. Je les ai comptés : onze séries de calculs différents pointent tous dans le même sens. Concernant la fin des « ANE » (« exports nets disponibles »), un estime que cela se produira en 2023, quatre en 2024, sept en 2025, six en 2026, quatre en 2027, un en 2028 et un autre aux alentours de 2030 (mon point de départ au début du livre). « ANE » signifie les exportations nettes mondiales de pétrole moins les importations nettes combinées de pétrole de la Chine et de l'Inde.
J'ai beaucoup de mal à croire à mes propres calculs. Ils me semblent trop radicaux. Il y a peut-être une erreur dans les données ou dans mes calculs (mais je ne peux pas calculer autrement, je ne suis pas un expert en mathématiques). Je pense donc que 2027 est la date la plus probable pour la fin de « l’ANE » à l’échelle mondiale.
Larsen conclut que 2027 est l'année la plus probable où les importations de diesel deviendront indisponibles pour tous les pays, à l'exception de la Chine et de l'Inde.
Les pénuries de diesel briseront tout ce qui compte. Compte tenu de notre dette mondiale exorbitante de 88 000 milliards de dollars, de la complexité de nos chaînes d'approvisionnement mondiales et de nos 12 100 armes nucléaires, il est impossible de prédire l'issue de l'effondrement.
Mais je m'attends à ce que l'alimentation soit au cœur de l'effondrement.
D'ici environ trois ans.
Je me demande si cela explique pourquoi la plupart des dirigeants semblent perdre la tête.

le pétrole lourd et le carburant diesel qu'il fournit sont essentiels...
Il m'est récemment apparu clairement que le pétrole lourd, qui est nécessaire pour produire du diesel et du carburéacteur, joue un rôle beaucoup plus important dans l'économie mondiale que la plupart des gens ne le pensent. Nous avons besoin de pétrole lourd qui peut être extrait, traité et transporté à peu de frais pour pouvoir fournir la catégorie de carburants parfois appelés distillats moyens si notre économie moderne doit continuer. Une transition vers l'électricité ne fonctionne pas pour la plupart des équipements lourds alimentés au diesel ou au carburéacteur.
Une préoccupation majeure est que la physique de notre économie auto-organisée joue un rôle important dans la détermination de ce qui se passe réellement. Les dirigeants peuvent penser qu'ils sont aux commandes, mais leur pouvoir de changer le fonctionnement du système global, dans la direction choisie, est assez limité. La physique du système tend à maintenir les prix du pétrole à un niveau inférieur à ce que les producteurs de pétrole lourd préféreraient. Elle tend à provoquer l'effondrement des bulles d'endettement. Il a tendance à évincer les utilisations « inefficaces » du pétrole du système d'une manière à laquelle nous ne nous attendrions pas. À l'avenir, la physique du système pourrait maintenir en activité certaines parties de l'économie mondiale tandis que d'autres éléments inefficaces seraient évincés.
Dans cet article, je vais essayer d'expliquer certains des problèmes liés aux limites d'huile telles qu'elles semblent se poser, en particulier en ce qui concerne le diesel et le carburéacteur, les principaux composants des distillats moyens.
[1] Le problème le plus grave avec l'approvisionnement en pétrole est qu'il semble y avoir beaucoup de pétrole dans le sol, mais l'économie mondiale ne peut pas maintenir les prix suffisamment élevés, assez longtemps, pour extraire ce pétrole.
Comme je le fais souvent remarquer, l'économie mondiale est un système basé sur la physique. Les prix mondiaux du pétrole sont fixés par l'offre et la demande. La demande est assez étroitement liée à ce que les gens du monde entier peuvent se permettre de payer pour la nourriture et les services de transport, car l'utilisation du pétrole fait partie intégrante de la production alimentaire et des services de transport d'aujourd'hui.
Le pétrole lourd est particulièrement impliqué dans ce problème d'abordabilité. À mesure que le pétrole devient « plus lourd », il devient plus visqueux et donc plus difficile à expédier par pipeline. Si le pétrole est très lourd, comme c'est le cas du pétrole des sables bitumineux du Canada, il doit être mélangé avec un diluant approprié pour être expédié par pipeline.
Le pétrole lourd contient souvent du soufre et d'autres polluants mélangés, ce qui augmente les coûts du processus de raffinage. De plus, le pétrole lourd, en particulier le pétrole très lourd, doit souvent être « craqué » dans une raffinerie pour fournir un mélange souhaitable de produits finaux, notamment du diesel, du carburéacteur et de l'essence. Cela aussi augmente les coûts. Sinon, il y aurait trop de mélange de produits qui ressemblerait à de l'asphalte. Aussi, comme noté précédemment, même si les coûts de production sont élevés, le prix de vente du diesel ne peut monter très haut sans augmenter les prix alimentaires. Cela tend à maintenir les prix des pétroles bruts lourds en dessous de ceux des pétroles bruts plus légers.
De nombreuses personnes pensent que le niveau élevé de « réserves prouvées de pétrole » dans le monde garantit que les entreprises pourront extraire autant de pétrole qu'elles le souhaitent à l'avenir. Une question majeure est de savoir si ces réserves signifient autant que les gens le supposent. Les réserves de pétrole des pays de l'OCDE (une association des États-Unis et d'autres pays riches) sont susceptibles d'être auditées, mais les réserves d'autres pays peuvent ne pas l'être. Demander à un pays exportateur de pétrole relativement pauvre le montant de ses réserves de pétrole revient à lui demander à quel point il est riche. Il ne faut pas s'étonner de mentir sur le côté haut. Le problème est que la grande majorité des réserves de pétrole déclarées (85 %) sont détenues par des pays non membres de l'OCDE. Ces réserves peuvent être considérablement surestimées.
Aussi, même si les réserves sont déclarées équitablement, le pays aura-t-il les ressources pour extraire ces réserves ? Le Venezuela rapporte les réserves de pétrole les plus élevées au monde grâce à son pétrole lourd dans la ceinture de l'Orénoque, mais il en extrait une quantité relativement faible par an. Un article d'octobre 2022 indique que le pays attend des investissements étrangers pour développer sa production.
À l'avenir, les compagnies pétrolières du monde entier doivent s'inquiéter des ruptures de conduites d'approvisionnement pour les articles nécessaires, tels que les tiges de forage en acier . Ils doivent se soucier de trouver suffisamment de travailleurs qualifiés. Ils doivent s'inquiéter de la disponibilité de la dette et du taux d'intérêt qui sera facturé pour cette dette. Si les compagnies pétrolières privées examinent les véritables perspectives et les trouvent trop sombres, elles utiliseront probablement leurs bénéfices pour racheter les actions de leurs propres compagnies pétrolières à la place (comme c'est le cas actuellement ) .
[2] Alors que les producteurs de pétrole peuvent craquer du pétrole lourd pour fabriquer des hydrocarbures plus courts d'une manière qui n'est pas très coûteuse, essayer de transformer des gaz proches et des huiles légères en diesel devient incroyablement coûteux.
Il est facile pour les gens de supposer que n'importe quelle partie du mélange d'huile est substituable à une autre partie, mais ce n'est pas vrai. Le craquage de longues chaînes d'hydrocarbures permet de raccourcir les chaînes, mais l'économie a tendance à ne pas fonctionner dans l'autre sens. Ainsi, il n'est pas économiquement faisable de transformer de l'essence en diesel (qui est plus lourd) ou des liquides de gaz naturel en diesel.
[3] Si l'approvisionnement en pétrole est insuffisant, les impacts sur l'économie sont susceptibles d'inclure des lignes d'approvisionnement rompues, des étagères vides et une inflation du prix des biens disponibles.
S'il n'y a pas assez de pétrole pour tout le monde, certains utilisateurs doivent être laissés de côté. Le résultat est que certains des consommateurs de pétrole les moins rentables pourraient déposer le bilan. Par exemple, le Wall Street Journal a récemment rapporté que Trucking Giant Yellow a arrêté ses opérations . Cette faillite rend impossible pour certains magasins d'obtenir la marchandise qui se trouverait normalement sur leurs étagères. En conséquence, il est probable que certaines pièces de rechange pour automobiles ne seront pas disponibles en cas de besoin. Il existe une solution de contournement consistant à louer un autre véhicule pendant que la voiture d'une personne attend des réparations, mais cela ajoute aux coûts totaux.
Cette solution de contournement illustre comment un manque de pétrole adéquat peut indirectement entraîner des coûts globaux plus élevés, même si le pétrole lui-même n'est pas plus cher. La nécessité de contourner les problèmes d'approvisionnement tend à entraîner une inflation des prix des biens qui continuent d'être disponibles.
[4] Le fait que la quantité de pétrole pouvant être extraite à un prix abordable était susceptible d'être insuffisante aujourd'hui est connu depuis très longtemps, mais ce fait a été caché au public.
En 1957, Hyman Rickover de la marine américaine a prédit que la quantité de combustibles fossiles abordables serait insuffisante entre 2000 et 2050, la quantité de pétrole étant inférieure à celle du charbon et du gaz naturel.
Le livre The Limits to Growth de Donella Meadows et d'autres, publié en 1972, traite du résultat des premiers efforts de modélisation en ce qui concerne les limites des ressources. Ces limites de ressources ont été définies de manière très large, incluant des minéraux tels que le cuivre et le lithium en plus des combustibles fossiles. Une série d'indications ont été produites, mais le modèle de base (basé sur le statu quo) semblait montrer des limites atteignant avant 2030 (Figure 1).
Étant donné que les limites de ressources incluent des minéraux de tous types, ces limites semblent empêcher une transition vers l'énergie propre et les voitures électriques.
Les éducateurs, les annonceurs et les dirigeants politiques pourraient voir que discuter du problème du pétrole entraînerait un suicide économique. Quel serait l'intérêt d'acheter une voiture, si une personne ne pouvait pas l'utiliser très longtemps ? Les éducateurs ont estimé que les étudiants devaient être guidés vers les solutions espérées, aussi éloignées soient-elles, si les programmes universitaires devaient rester ouverts.
Les politiciens et les responsables gouvernementaux voulaient garder les électeurs heureux, alors l'économie auto-organisée les a poussés à cacher l'histoire au public. Ils avaient plutôt tendance à se concentrer sur les questions climatiques. Ils ont ajouté des biocarburants pour étirer l'approvisionnement en essence et, dans une moindre mesure, en diesel. Ils ont également augmenté la part des liquides de gaz naturel. Le prix de vente de ces liquides a tendance à être assez bas par rapport au prix du pétrole brut.
Ils ont commencé à fournir des rapports indiquant « tous les liquides » plutôt que « pétrole brut », dans l'espoir que les gens ne remarqueraient pas le changement de mélange.
[5] Le problème numéro un mondial aujourd'hui semble être un approvisionnement insuffisant en distillats moyens. Ceux-ci fournissent du diesel et du carburéacteur.
Le diesel et le carburéacteur fournissent les grandes poussées de puissance dont les équipements commerciaux ont besoin. De nombreux types d'équipements dépendent des distillats moyens, notamment les semi-remorques, les équipements agricoles, les navires de haute mer, les avions à réaction, les équipements de construction de routes, les autobus scolaires et les trains circulant dans des zones à fortes pentes.
En raison de sa réserve d'énergie concentrée, le diesel est également utilisé pour faire fonctionner des générateurs de secours et pour fournir de l'électricité dans des régions reculées du monde où il serait impossible d'avoir de l'électricité toute l'année sans un carburant facilement stockable.
Dans la figure 3 :
- Les distillats légers sont principalement de l'essence (78 % en 2022).
- Les distillats moyens sont le diesel (82 %) et le carburéacteur/kérosène (18 %).
- Le mazout est un produit bon marché, polluant et non raffiné. Si les lois environnementales le permettent, il peut être brûlé comme combustible de soute (utilisé dans les navires), comme combustible de chaudière ou pour fournir de l'électricité.
- La catégorie Autres comprend les gaz proches tels que l'éthane, le propane et le butane (58 %). Il comprend également du pétrole très lourd utilisé comme lubrifiant, asphalte ou matière première pour la pétrochimie.
Jusqu'à récemment, il était possible d'augmenter la production de diesel en raffinant une part supplémentaire de fioul. Le mazout est assez lourd (à peine un liquide), il est donc bien adapté pour être raffiné en un mélange qui comprend une grande part de distillats moyens.
Maintenant, nous manquons de mazout à raffiner dans le but de produire plus de distillats moyens. Le mazout qui est encore consommé est utilisé dans ce que je considère comme les pays les plus pauvres du monde : les pays non membres de l'OCDE (Figure 4)
Les pays pauvres ont tendance à privilégier le « prix bas » plutôt que « la prévention de la pollution ». Il sera probablement difficile d'amener ces pays à s'éloigner de l'utilisation du mazout.
[6] Les pays du monde entier se disputent désormais les distillats moyens pour maintenir la production alimentaire, la construction de routes, le transport commercial et la construction de leurs économies.
La figure 5 montre que depuis 1983 environ, la consommation par habitant de distillats légers et de distillats moyens a généralement légèrement augmenté. La croissance de l'utilisation a tendance à être plus élevée pour les distillats moyens que pour les distillats légers. La quantité totale consommée est également plus élevée pour les distillats moyens.
La baisse de la consommation par habitant en 2020 est beaucoup plus prononcée pour les distillats moyens que pour les distillats légers. Pour les distillats moyens, l'évolution de 2018 à 2020 est de -16 % ; la variation de 2018 à 2022 est de -7 %. Les variations correspondantes pour les distillats légers sont de -11 % et -4 %.
La différence dans les schémas des distillats légers et des distillats moyens n'est pas surprenante : l'essence, le principal produit des distillats légers, a fait l'objet de changements d'efficacité. Il est également possible de diluer l'essence avec de l'éthanol, fabriqué à partir de maïs. Les électeurs américains sont particulièrement conscients de la disponibilité et du prix de l'essence, de sorte que les politiciens ont tendance à se concentrer là-dessus.
Le diesel et le carburéacteur, fabriqués à partir de distillats moyens, préoccupent moins les électeurs, mais ils sont probablement plus importants pour l'économie car les emplois des gens dépendent de la cohésion de l'économie dans sa forme actuelle. Des distillats moyens inadéquats laissent les étagères vides dans les magasins en raison de lignes d'approvisionnement brisées. Cela conduit également à une inflation du type de celle que nous avons connue récemment. Indirectement, le manque de distillats moyens peut conduire à l'effondrement de bulles d'endettement et à des problèmes d'un autre type que l'inflation.
Jusqu'en 2007, la consommation de distillats moyens augmentait généralement à la fois dans les pays de l'OCDE et dans les pays non membres. La Grande Récession de 2008-2009 a particulièrement touché les pays de l'OCDE. Les pays européens ont vu leur économie se porter moins bien. Par exemple, moins de diesel a été utilisé pour faire fonctionner les bateaux d'excursion transportant des touristes; une plus grande part des emplois disponibles étaient des emplois de services peu rémunérés.
L'année 2013 a été un tournant d'un autre type. La consommation des pays non membres de l'OCDE a rattrapé celle des pays de l'OCDE. Alors que les pays non membres de l'OCDE pourraient souhaiter maintenir leur trajectoire ascendante rapide de la consommation de distillats moyens, cela ne semble plus possible.
[7] Selon le principe de puissance maximale , la physique de l'économie pousse l'économie vers des solutions optimales à faible coût, d'autant plus que la quantité de distillats moyens approche des limites.
L'économie, comme tout autre écosystème, fonctionne selon le principe de la « survie des mieux adaptés ». En termes de vente de biens, cela signifie que les biens les moins chers auront tendance à l'emporter dans un environnement concurrentiel, à condition qu'ils soient de qualité adéquate et que les fabricants puissent réaliser un profit suffisant en les fabriquant.
De plus, les fabricants des biens doivent réaliser un profit suffisamment élevé à la fois pour le réinvestissement et pour payer des impôts adéquats à leurs gouvernements. Les paiements d'impôts aux gouvernements sont essentiels ; sinon, l'effondrement du gouvernement se produirait en raison de la dette croissante qui ne peut être remboursée.
Si l'inflation devenait un problème, la hausse des taux d'intérêt aurait tendance à pousser les gouvernements fortement endettés vers l'effondrement, car ils deviendraient même incapables de payer les intérêts à partir des revenus courants.
Dans cette économie auto-organisée, les acheteurs de biens ne connaissent pas ou ne se soucient pas beaucoup de la vie des travailleurs du système. Des coûts de fabrication faibles et optimaux sur un marché mondial pourraient signifier :
- Les fabricants ont accès à des sources d'énergie très peu coûteuses et les utilisent.
- Le contrôle de la pollution est ignoré dans la mesure du possible, sans préjudice grave pour les travailleurs.
- Les gouvernements offrent très peu d'avantages aux citoyens, tels que les soins de santé ou les pensions, ce qui maintient le coût du gouvernement à un faible niveau.
- Les travailleurs peuvent se débrouiller avec des salaires relativement bas car peu de chauffage ou de climatisation des maisons est nécessaire.
- Les travailleurs ne s'attendent pas à des véhicules privés, à des activités récréatives ou à des soins médicaux avancés.
Parce que l'économie favorise le coût le plus bas d'une production rentable, une personne s'attendrait à ce que les pays chauds qui utilisent le pétrole avec parcimonie dans leur bouquet énergétique (l'Inde, les Philippines et le Vietnam, par exemple) aient un avantage concurrentiel sur les autres pays dans le secteur manufacturier.
En général, une personne s'attendrait à ce que les pays non membres de l'OCDE surpassent les pays de l'OCDE, surtout si du carburant bon marché pour la fabrication est disponible. Le manque de carburant bon marché devient de plus en plus un problème dans de nombreuses régions du monde. Le charbon était autrefois bon marché, mais son prix peut maintenant monter en flèche. Les prix du gaz naturel peuvent également monter en flèche, surtout si le gaz naturel est acheté sans contrat à long terme. L'électricité éolienne et solaire a également tendance à être chère , lorsque le coût de transmission est inclus.
[8] Le principe de puissance maximale semble éloigner l'UE du diesel.
L'UE a un sérieux problème de pétrole. Il n'a pratiquement pas de production de pétrole brut propre. En outre, la production de pétrole en Europe hors UE (principalement le Royaume-Uni et la Norvège) est en baisse depuis 1999, ce qui réduit considérablement la possibilité d'importer du pétrole de cette zone (Figure 7).
Dans ces circonstances, les membres de l'UE ont constaté qu'ils devaient importer la quasi-totalité de leur pétrole et que la majeure partie de ce pétrole devait provenir de l'extérieur de l'Europe.
Lorsque j'examine les données concernant les types de pétrole que l'UE a choisi de consommer (presque tous importés), je constate qu'elle utilise un mélange d'huile qui est inhabituellement biaisé vers les distillats moyens et loin des distillats légers. (Comparer la figure 8 avec la figure 3).
Une partie de la raison pour laquelle l'UE utilise ce mélange d'huile biaisé est qu'elle a encouragé l'utilisation de voitures particulières utilisant du diesel par le biais de sa structure fiscale. Cette structure fiscale reposait très probablement sur la compréhension que la Russie, grâce à ses exportations de pétrole de l'Oural , qui est lourd , pourrait fournir à l'UE le mélange de produits pétroliers dont elle avait besoin, y compris du diesel supplémentaire.
L'UE a récemment interrompu la plupart des importations de pétrole en provenance de Russie afin de punir la Russie. Cette coupure est mise en place progressivement, avec l'essentiel de l' impact en 2023 et au-delà . Ainsi, la figure 8 (qui va jusqu'en 2022) ne devrait pas être très affectée.
La Chine et l'Inde achètent désormais la majeure partie du pétrole exporté par la Russie. Ces pays ont tendance à utiliser le pétrole plus « efficacement » que l'UE. En particulier, ils font plus de fabrication que l'UE et ils ont beaucoup moins de voitures particulières par habitant que l'UE. En outre, l'UE alimente bon nombre de ses voitures particulières au diesel. Si le diesel est rare, l'efficacité exige qu'il soit conservé pour des utilisations qui nécessitent son utilisation, telles que l'alimentation d'équipements lourds.
En raison de la question de l'efficacité, je doute que l'UE soit en mesure de continuer à importer à l'avenir un mélange de diesel aussi élevé qu'elle l'a fait jusqu'à présent. Nous savons que l'Arabie saoudite a réduit ses exportations de pétrole de 1 million de barils par jour , à compter du 1er juillet, et cette réduction se poursuit jusqu'en août. La Russie réduit également sa production de 500 000 barils par jour, à compter du 1er août. Si les prix du pétrole augmentent à nouveau, je me demande si l'UE sera obligée de réduire ses importations de pétrole, essentiellement à cause du principe de puissance maximale.
[9] Jusqu'à présent, la substitution de l'électricité au pétrole a consisté principalement à remplacer l'utilisation de l'essence pour les voitures particulières. La substitution de l'électricité aux distillats moyens serait pratiquement impossible.
Les distillats moyens sont largement utilisés pour les travaux difficiles, qui nécessitent de grandes poussées de puissance. L'électricité et les batteries de stockage nécessaires à l'électricité ne sont pas adaptées à ces métiers pénibles. Les véhicules deviennent trop lourds, surtout si l'on considère les grosses batteries qui seraient nécessaires. Le Wall Street Journal a récemment rapporté que les camions commerciaux alimentés par batterie peuvent coûter plus de trois fois le prix des camions à moteur diesel, un obstacle auquel les voitures de tourisme privées beaucoup plus petites ne sont pas confrontées. La grande diversité des types de véhicules utilitaires lourds constituerait un autre obstacle majeur à la substitution de l'électricité au diesel.
Le pétrole est un mélange de différentes longueurs d'hydrocarbures. La substitution de l'électricité à une partie du mix d'hydrocarbures, à savoir les Distillats Légers, n'est pas très utile. Les compagnies pétrolières doivent être en mesure de vendre toutes les parties du mélange afin de rentabiliser leurs efforts d'extraction. Si les compagnies pétrolières se retrouvent sans acheteurs pour la plupart des distillats légers, elles auront du mal à récupérer leurs coûts globaux. Il y aurait une possibilité d'arrêt de la production de pétrole. Sans pétrole, l'agriculture s'arrêterait pour la plupart. La réparation des routes s'arrêterait. L'économie d'aujourd'hui s'arrêterait.
Bien sûr, en pratique, la grande majorité du monde ne prêtera aucune attention aux mandats selon lesquels toutes les voitures particulières doivent être des véhicules électriques . Les acheteurs de la plupart des régions du monde prendront des décisions en fonction des voitures les moins chères à posséder et à exploiter. Par conséquent, il y a peu de chances que les voitures particulières soient complètement remplacées par des véhicules électriques. Au lieu de cela, les mandats de VE dans certains pays peuvent quelque peu réduire le prix de vente de l'essence dans le monde parce que ces conducteurs n'utilisent plus d'essence. Avec des prix de l'essence plus bas, les véhicules non électriques deviendront probablement moins chers à exploiter dans les pays où ils sont autorisés, ce qui stimulera leurs ventes. C'est un effet similaire au Paradoxe de Jevons .
[10] De nombreux sujets connexes pourraient être abordés, mais ils devront attendre des publications ultérieures.
Quelques exemples d'autres problèmes :
[a] L'économie mondiale est étroitement liée. Des approvisionnements insuffisants en pétrole par habitant ont tendance à pousser l'économie vers une activité réduite forcée, comme ce fut le cas en 2020. Les prix du pétrole n'augmenteront probablement pas beaucoup plus, pendant très longtemps, si l'économie est forcée de se contracter.
[b] L'approvisionnement insuffisant en pétrole par habitant a également tendance à provoquer des combats entre les pays. Les pays de l'OCDE semblent surconsommer, par rapport aux avantages qu'ils procurent au reste du monde. Peut-être qu'un groupe de pays (ou de parties de pays) non membres de l'OCDE assumera des rôles de leadership.
[c] L'économie auto-organisée a des priorités différentes de celles des dirigeants humains. Tous les écosystèmes d'un monde fini passent par des cycles. À mesure que les conditions changent, différentes espèces sont favorisées et de nouvelles espèces émergent. Les humains ont une forte préférence pour les conditions récentes qui ont aidé les humains à prospérer. Les humains ont besoin d'une religion à suivre, alors les dirigeants ont créé le péché environnemental pour remplacer le péché originel . Le hic, c'est que les écosystèmes sont construits pour le changement. La pollution peut être considérée comme un type d'engrais permettant à différents types d'espèces ou à des mutations récentes de prospérer. Des températures plus élevées auront un effet net favorable pour certains organismes.
[d] Si une économie locale choisit d'augmenter les coûts énergétiques en prenant des mesures pour réduire son empreinte carbone, l'impact principal peut être de désavantager l'économie locale par rapport à l'économie mondiale. Si les coûts totaux de l'énergie sont plus élevés, le coût des produits finis et des services est susceptible d'être plus élevé, ce qui rend l'économie moins compétitive.
[e] Je m'attends à ce que les membres de l'UE et d'autres pays riches soient les principaux pays à rechercher des technologies de réduction du carbone. Les économies les plus pauvres peuvent faire semblant de parler de réduction du carbone, mais elles auront tendance à se concentrer principalement sur l'amélioration du bien-être de leur propre population, que cela nécessite ou non plus de carbone.
Par exemple, en 2022, la Chine représentait 66 % des ventes mondiales de véhicules électriques (5,0 millions sur 7,7 millions), grâce aux subventions mises à disposition par la Chine. La Chine avait sans aucun doute de nombreux motifs, mais l'un d'eux semble être de stimuler l'économie. Un autre motif serait d'augmenter le nombre total de véhicules en service . La majorité (61%) de la production d'électricité en Chine en 2022 a été fournie par l'électricité provenant de centrales électriques au charbon, selon les informations de l'Institut de l'énergie. Je m'attendrais à ce que davantage de véhicules chinois fabriqués et mis en service, ainsi qu'une plus grande utilisation d'électricité à partir du charbon , conduisent à une plus grande quantité d'émissions de carbone, plutôt qu'à une plus petite quantité.
Publié le 3 août 2023 par Gail Tverberg
La dépendance à l'égard du pétrole est beaucoup plus importante qu'on ne le pense : le problème du diesel...
Plongé dans le discours sur la transition énergétique, on a l'impression que si toutes les voitures fossiles sont converties en voitures électriques et que la production d'électricité devient 100 % non fossile, la transition est terminée.
C'est une énorme erreur, car notre véritable dépendance au pétrole réside dans le goulot d'étranglement du diesel.
Rystad Energy vient de réaliser une étude dont le résultat est sans appel. La demande de pétrole continuera d'augmenter au cours des cinq prochaines années et le remplacement des utilisations du pétrole coûtera plus cher qu'on ne le pensait.
https://www.rystadenergy.com/news/stronger-for-longer-oil-demand-to-grow-in-the-mid-term-future
La demande de pétrole va encore augmenter à moyen terme, selon les recherches et la modélisation de Rystad Energy, car les alternatives à faible teneur en carbone ne sont pas encore suffisamment développées et économiquement compétitives pour compenser la demande croissante en matière de transport et de services industriels.
Le dernier rapport Oil Macro Scenarios de Rystad Energy explique comment les 13 secteurs dépendant du pétrole seront confrontés à une transition plus complexe que prévu il y a seulement quelques années. Ces conclusions soulignent que la demande de pétrole reste rigide et que le processus de remplacement du stock de capital associé à la consommation de pétrole sera complexe et long en raison des avantages concurrentiels du pétrole dans de nombreux secteurs des transports et des processus industriels.
La recherche évalue la trajectoire de la demande de pétrole sur cinq ans, l'état de préparation technologique de chaque secteur pour la transition et les cadres politiques qui soutiennent ce changement. Notre analyse met en lumière l'impact de développements cruciaux, tels que l'électrification rapide des bus, des chemins de fer et des automobiles, ainsi que les défis auxquels sont confrontés les secteurs restants qui ne disposent pas de technologies alternatives pleinement développées ou compétitives.
Comme la demande de pétrole devrait rester sur une trajectoire ascendante à moyen terme, la probabilité d'une transition rapide vers l'abandon du pétrole diminue, à moins que nous n'assistions à des progrès dans les vecteurs énergétiques à faible teneur en carbone qui peuvent techniquement et économiquement se substituer au pétrole. Nos prévisions actualisées à moyen terme devraient apporter une dose de réalisme à l'histoire de la transition pétrolière, ainsi qu'un sentiment d'urgence renouvelé pour continuer à explorer et à investir (là où cela se justifie d'un point de vue économique) dans les technologies propres et les énergies renouvelables pour réaliser ces percées.
Claudio Galimberti, directeur de l'analyse du marché mondial, Rystad Energy
Ils s'étonnent aujourd'hui de la difficulté, mais cela a toujours été difficile à réaliser.
Toutefois, le même rapport présente une ventilation de l'utilisation des dérivés du pétrole par secteur.

Vous pouvez voir ici en détail ce qui se passe si nous remplaçons 100 % des véhicules et de la production d'électricité (puissance).
L'essence disparaît pratiquement, mais l'utilisation du diesel est très légèrement réduite, de même que l'utilisation de la paraffine d'aviation.
Cela signifie que même si nous passons des voitures à essence et diesel (13 %) aux véhicules électriques, nous aurons toujours besoin de beaucoup de diesel et de toute la paraffine.
Les raffineries reçoivent des quantités d'essence et de diesel pour chaque baril de pétrole, qui ne peuvent varier que de quelques pour cent.
Sur la base des données de l'EIA, on sait que chaque baril de pétrole de 42 gallons fournit 19-20 gallons d'essence et 11-12 gallons de diesel aux États-Unis.
Les variations saisonnières sont très faibles et ce tableau donne les pourcentages d'essence, de diesel et de kérosène pour tous les mois.

Comme on peut le constater, l'essence obtenue varie de 46 à 48 % de chaque baril de pétrole et le diesel de 29 à 31 %, la paraffine variant de 10 à 11 %. Dans d'autres régions du monde, le pétrole est plus lourd (l'huile de schiste est très légère) et les produits de la distillation varient, avec un poids moindre de distillats légers.
Bien entendu, le rendement dépend de la qualité et des caractéristiques du pétrole entrant dans la raffinerie (avec du pétrole léger, on obtient plus de produits légers comme l'essence et avec du pétrole lourd, plus de produits lourds comme le diesel et plus de résidus), mais en prenant ce tableau comme une moyenne, nous pouvons vérifier les rendements d'un baril de pétrole.
Maintenant, extrapolons l'élimination de l'essence dans le monde, comme conséquence de l'introduction de la voiture électrique. Le rendement des raffineries étant pratiquement impossible à modifier dans les installations actuelles, chaque baril de pétrole continuerait à fournir près de 50 % d'essence et 30 % de diesel aux États-Unis (la forte augmentation de la production de pétrole de schiste ces dernières années entraîne une proportion plus élevée de distillats légers tels que l'essence dans le reste du monde).
Selon les données de BP, la consommation mondiale de diesel est d'environ 28 millions de barils. Il faut 100 millions de barils de produits pétroliers pour obtenir cette production.
Si nous éliminons toute l'essence, mais seulement 15 % du diesel, nous aurons encore besoin de beaucoup de diesel. En termes de barils, il s'agit d'une règle de trois. Si 100 millions de barils (*) produisent 28 millions de barils de diesel, combien de barils faut-il pour produire 15 % de diesel en moins, soit 24 millions de b/diesel ?
La réponse est 85 millions de barils. Et je n'ai pas tenu compte de la paraffine, qui aurait besoin de 100 % des barils de pétrole pour produire la même quantité.
Toutes ces explications et ces calculs ne servent qu'à montrer que notre dépendance à l'égard du pétrole ne s'arrête pas à la substitution de la voiture électrique. Nous devons également modifier les autres utilisations du pétrole, et vous pouvez voir sur le graphique de Rystad que le transport routier, les travaux publics, l'exploitation minière, l'agriculture, la navigation, la construction, l'aviation et même le diesel pour les locomotives consomment beaucoup de pétrole qui ne peut pas être remplacé aujourd'hui.
Il est très probable que si nous remplaçons 100 % des voitures par des voitures électriques, nous aurons encore besoin de 100 millions de barils de produits pétroliers.
Il est essentiel de comprendre cela, de savoir que nous avons un problème gigantesque, bien plus complexe que ce que l'AIE ou les autorités mondiales prétendent présenter.
Si quelqu'un a une solution à ce problème, qu'il le dise dans les commentaires du blog.
Cordialement.
PS. (*) Comme les LGN ne produisent pas de diesel, le calcul doit être fait avec des barils de pétrole réels.
Dans ce cas, bien que le total des produits pétroliers soit de 102 millions de b/j, si l'on se réfère uniquement à la production de pétrole, le total mondial est de 82 millions de b/j, de sorte qu'une réduction de 15 % le ramènerait à 70 millions de b/j.
PS2 : Ne pas confondre la situation actuelle du diesel (faiblesse due à un hiver doux et à une économie occidentale en semi-récession, avec un secteur industriel déplorable), avec un besoin réduit de diesel à long terme....
Quark 17 05 2024
https://futurocienciaficcionymatrix.blogspot.com/2024/05/la-dependencia-del-petroleo-es-mucho.html
Au moins IEA reconnaît que la faiblesse des prix du pétrole est liée à la faiblesse de la demande occidentale....
« La faiblesse de l'activité industrielle et la douceur de l'hiver ont sapé la consommation de diesel cette année, en particulier en Europe, où la baisse de la part des voitures diesel dans le parc automobile réduisait déjà la consommation. Après une contraction annuelle de 210 kb/j en 2023, la demande européenne de diesel a encore baissé de 140 kb/j en glissement annuel au premier trimestre 24, ce qui, combiné à la faiblesse des livraisons de diesel aux États-Unis plus tôt dans l'année, a suffi pour que la demande de pétrole de l'OCDE se contracte à nouveau au premier trimestre. La demande mondiale de pétrole devrait maintenant augmenter de 1,1 mb/j en 2024, soit 140 mb/j de moins que prévu dans le rapport du mois dernier. Nos perspectives mondiales pour 2025 restent globalement inchangées, le rythme de croissance dépassant désormais légèrement celui de 2024, à 1,2 mb/j. »
https://www.iea.org/reports/oil-market-report-may-2024
(repéré par Quark)

L’AdBlue est un dispositif généralisé sur les voitures diesel, qui permet de limiter la pollution de ces moteurs. Mais cette invention est également la cause de nombreuses pannes. De quoi pousser certains automobilistes à se passer de cet antipollution. Mais la transformation n’est pas sans risques.
L’AdBlue est un liquide qu’on ajoute dans un réservoir séparé et qui permet au catalyseur DeNox de fonctionner en recrachant près de 90% d’oxydes d’azote en moins.
De quoi limiter l’impact de ces polluants très violents qui attaquent les voies respiratoires. Le dispositif AdBlue est obligatoire depuis des années sur les diesel neufs. On remplit le réservoir tous les 10 000 ou 20 000 km et le tour est joué.
De nombreux problèmes
Sur le papier cette invention est formidable. Dans la réalité, nombreux sont les utilisateurs à se plaindre de pannes chroniques dues au système.
Du voyant allumé à la panne immobilisante, l’AdBlue est source de nombreux dysfonctionnement de nos voitures diesel modernes. Mauvaise nouvelle, toutes les marques sont touchées.
La seule solution ? Se rendre au garage pour remplacer le réservoir d'AdBlue, une opération qui peut coûter jusqu'à 2 000€, sans aucune garantie de bon fonctionnement à l’avenir.
Supprimer le dispositif, attention !
Face à ces problèmes en cascade, les automobilistes cherchent des solutions, et s’inspirent des chauffeurs routiers. Ces derniers déconnectent en effet souvent le dispositif d’AdBlue pour économiser du carburant et des frais puisque l’additif a un coût.
Certains professionnels de l’automobile vous proposent cette suppression pour environ 300€. Mais attention, c’est interdit !
Indétectable au contrôle technique
Les solutions pour supprimer le logiciel AdBlue se multiplient et arrivent même à tromper l’ordinateur de bord et ainsi le contrôle technique, qui n’y verra que du feu. Mais attention, supprimer le dispositif est formellement interdit.
Dernièrement, un automobiliste pris en flagrant délit s’est vu infliger une verbalisation et une obligation de remettre son véhicule en conformité. Bilan de l’opération, environ 2 800€ et beaucoup d’ennuis.
https://www.leprogres.fr/magazine-automobile/2024/03/20/triches-pannes-mais-quel-est-le-probleme-avec-l-adblue
Le pic diesel : Édition 2023
Chers lecteurs,
Encore une fois, Rafael Fernández Díez nous a fait la faveur d’étudier les données de la Joint Oil Data Initiative pour analyser comment évolue la crise des carburants dérivés du pétrole, et particulièrement du diesel. Cette année, l’analyse est un peu plus compliquée que les années précédentes et nous réserve plusieurs surprises intéressantes. Bien qu’il ait été publié en 2024, nous l’envisagerons comme l’édition 2023, car une nouvelle édition paraîtra probablement plus tard cette année.
Je vous laisse avec Rafa.
Salu2.
Antonio Turiel
Introduction
L’édition de cette année de l’étude du diesel est née de la fusion de l’article qui a été rédigé pour l’année 2022, qui n’a pas pu être publié pour des raisons personnelles, et de l’année 2023, donc les appréciations qui ont été faites l’année dernière, encore valables pour celui-ci, ont été améliorées et élargies au fil des événements. J’ai certainement laissé quelques données sur le chemin et c’est que j’ai l’impression que développer abondamment chaque paragraphe pourrait donner lieu à tout un livre, ce qui dépasse le but de cet article, alors allez-y mes excuses pour la longueur du texte.
Cette édition a la particularité que j’ai dû finir pendant que j’étais à l’hôpital, prenant soin de ma femme et de mon nouveau-né. J’espère que cela servira à éveiller les consciences et à parler des problèmes par leur nom afin d’y faire face et d’obtenir un avenir meilleur pour tous et pas seulement pour quelques-uns, même si tout porte à croire qu’un avenir plutôt noir nous attend.
Les lecteurs qui ont rejoint ce blog au cours de cette dernière année se demanderont peut-être pourquoi le diesel est fréquemment mentionné comme talon d’Achille de notre société. Ce combustible fossile n’est pas un combustible de plus, mais il est d’une importance vitale pour la société industrielle et de consommation que nous avons créée ensemble.
Au cours de la dernière décennie, nous avons fait ce suivi de la production de diesel et, ayant terminé l’année 2023, nous allons mettre à jour les données disponibles pour ce carburant dans cet article, bien qu’il soit également intéressant de profiter du moment pour élargir un peu plus le regard vers d’autres combustibles essentiels au fonctionnement de notre système socio-économique.
Si quelqu’un se demande pourquoi ce carburant est d’une importance vitale pour notre système, c’est parce qu’il n’a pas pensé à l’utilisation intensive que nous en faisons. Le diesel est largement utilisé pour le transport de marchandises et, dans une moindre mesure, pour le transport de personnes, mais il est également utilisé dans les machines lourdes qui travaillent dans nos champs, comme les tracteurs ou les moissonneuses-batteuses, ainsi que dans toute la gamme de machines de génie civil qui construit nos infrastructures, comme les routes, les chemins de fer, les routes ou les bâtiments de toutes sortes, pour ne pas dire qu’il est indispensable dans les travaux miniers actuels. Cette dernière utilisation n’est pas négligeable puisque, grâce à l’exploitation minière, nous extrayons des quantités énormes et variées de minéraux dont nous obtenons la quasi-totalité des éléments du tableau périodique qui sont nécessaires pour les développements technologiques les plus modernes et prometteurs.
Le diesel est devenu, directement ou indirectement, un composant de base pour l’industrie et le transport car il offre les meilleures performances dans les moteurs puissants qui doivent supporter de longues et dures journées de travail. Tout cela, comme on peut s’y attendre, de la manière la plus économique possible.
Notre système socio-économique, basé sur une croissance sans fin, a besoin d’un flux de diesel fiable, mais aussi en constante augmentation parce que, Si tel n’est pas le cas, des problèmes doivent apparaître dans toutes les activités économiques, car les unes affectent les autres en tant que maillons d’une chaîne ramifiée, énorme et complexe. Cette grande complexité a favorisé l’efficacité et la productivité au détriment de la résilience. En définitive, notre société industrielle et de consommation est devenue très sensible et l’offre d’énergie abondante, bon marché et hautement disponible est son maillon faible et opaque à la société.
Au fond, et depuis toujours, ce qui importe, c’est le rythme auquel nous sommes capables de faire parvenir au consommateur les matières premières, qu’elles soient minérales ou énergétiques, et peu importe, pour ne pas dire, la quantité qui peut se trouver sous terre.
Au cours des deux années qui se sont écoulées depuis notre dernière révision de ce carburant, les nouvelles sur la pénurie de diesel en particulier, ou des carburants ordinaires en général, n’ont cessé d’apparaître dans les médias. Il est vrai qu’ils n’ouvrent pas les couvertures des journaux télévisés ou des journaux, mais ils sont là, pour ceux qui veulent les chercher. Ce faux sentiment de normalité dont nous jouissons en Europe en général, ou en Espagne en particulier, cache de graves problèmes d’approvisionnement mondial qui affectent très sérieusement les processus de production clés de nombreux pays.
Prenons l’exemple de l’Argentine, parmi de nombreux autres exemples que nous pourrions citer. Les problèmes d’approvisionnement en diesel sont continus et persistants dans le temps, comme nous pouvons le voir dans un article de juin 2022 ou dans cette autre nouvelle de septembre 2023 où les problèmes graves dans la collecte des aliments sont montrés. Le gouvernement argentin a été contraint d’autoriser l’utilisation de diesel de qualité inférieure en raison de sa teneur élevée en soufre, là où son utilisation était interdite en raison de son niveau élevé de pollution par rapport au diesel de meilleure qualité, dans le but ultime d’atténuer les pénuries qu’ils souffrent de ce combustible. Ces problèmes se répercutent sur la quantité de nourriture récoltée, sur sa capacité d’exportation et, logiquement, sur ses prix, ce qui influence négativement le coût du panier d’achat, dans le meilleur des cas, et sur la faim au pire. Pire encore, les transporteurs sont contraints de réduire leurs marges, qu’ils soient indépendants ou salariés, parce que le système économique, afin d’augmenter ou de maintenir les bénéfices, minimise les pertes dans les processus au point qu’il leur faut beaucoup d’efforts pour faire leur travail. Cela se traduit par une détérioration des conditions de travail pour compenser les augmentations de coûts, ce qui les pousse à protester contre les grèves qui interrompent l’approvisionnement en produits provoquant des pénuries dans les industries et le consommateur final. Une recherche dans n’importe quel navigateur internet avec les mots "Personne ne veut être camionneur" illustrera une partie du problème.
Comme toujours, l’étude de cet article est basée sur les données extraites de la Joint Oil Data Initiative (JODI), les dernières données consultables étant celles du mois de septembre 2023. Comme nous le savons, les données des derniers mois ont leurs limites, pour incomplètes mais, comme toujours, cette limitation est persistante au fil des ans, comme cela a déjà été mentionné dans d’autres éditions, et n’invalide pas les tendances observables. Toutefois, à chaque édition, toutes les données disponibles sont rechargées, de sorte que les éventuelles sous-estimations d’une édition donnée sont corrigées dans la suivante. Quoi qu’il en soit, comme il a été dit, l’étude n’est pas invalide car ces corrections n’affectent généralement pas les tendances observées, ce qui est vraiment important, comme nous le verrons plus loin en détail.
Dans la dernière édition, l’étude a été étendue à d’autres produits que le diesel, dans le but d’essayer d’avoir une photographie un peu plus précise et dans cette révision de la base de données de JODI il convient de noter, principalement, la disparition de toutes les données de la Russie depuis avril 2023. Il est facile de deviner que la Russie a très probablement cessé de collaborer avec JODI depuis ce mois en réponse aux sanctions économiques imposées par les pays de l’OCDE contre ce pays à l’occasion de son opération spéciale en Ukraine, comme le montre le tableau de "engagement" avec JODI, où la Russie est qualifiée de très peu coopérative pour la période allant de janvier à juin 2023. Le fait que les données de la Russie n’apparaissent pas ne signifie pas qu’elle a cessé de produire, ce qui signifie simplement qu’il est maintenant plus difficile de retrouver la trace des produits russes. En fait, les importations en provenance d’autres pays n’ont pas sensiblement augmenté, et nous ne devrions peut-être pas nous y attendre non plus, puisque les produits russes étaient déjà importés auparavant, mais le produit russe manquant peut donner lieu à des interprétations erronées. En tout état de cause, cette problématique sera spécifiquement abordée dans le produit analysé.
De la même manière que les autres éditions affichent les données des valeurs mensuelles, qui provoquent du bruit mais permettent de voir des détails, et les données désaisonnalisées pendant un an, qui réduisent le bruit et la précarité des données finales, ce qui aide à avoir une vision plus propre et cohérente de ce qui se passe.
Le diesel est obtenu comme l’un des produits de la distillation fractionnée du pétrole brut effectuée dans les raffineries. C’est pourquoi il est également important de montrer l’évolution de la production de pétrole brut, selon JODI, au cours des dernières années pour avoir une idée plus claire des causes des problèmes.
Comme nous l’avons déjà mentionné dans ce blog, les données sur le pétrole brut ne sont pas faciles à obtenir en raison de l’opacité intéressée de nombreux pays producteurs, à laquelle s’ajoute notamment la Russie dans cette édition. Nous sommes conscients de l’absence de pays producteurs dans la base de données de JODI, mais la tendance observée va dans le sens d’autres sources de données telles que l’Energy Institute, qui a pris le relais de la Statistical Review of World Energy élaborée par British Petroleum, ou de l’Agence internationale de l’énergie elle-même (IEA), qui nous indiquent que le Peak Oil, ou la date à laquelle la plus grande quantité de pétrole a été produite quotidiennement, était en 2018, comme reconnu indirectement dans le WEO de 2022.
Le graphique qui montre la production de pétrole directement obtenue à partir des données de JODI montre un plateau ondulant de production entre 2013 et 2018. À partir de cette date, deux baisses brutales de la production de pétrole brut ont été détectées, correspondant à la disparition des données de l’Iran en 2018 et des Émirats arabes unis en 2019. À partir de cette date, on assiste à une chute brutale de la production due à l’arrêt mondial provoqué par les mesures politiques de confinement du virus COVID-19. Plus récemment, les données du Brésil ont également disparu en janvier 2023 et celles de la Russie en avril 2023.
Pour compenser toutes ces disparitions de données, on choisit, artificiellement, de répéter la production du dernier mois connu pour l’Iran, les Émirats arabes unis, le Brésil et la Russie, parce que ces pays ont continué à produire du pétrole. Ne pas le dire à JODI ne signifie pas que ce pétrole n’existe pas, comme on peut le voir sur le site de peakoilbarrel, où nous pouvons voir la production de certains de ces pays ces dernières années. S’il est vrai qu’assumer la même production sans changement pendant si longtemps, surtout pour les deux premiers pays de la liste, est risqué, il est toujours préférable de ne pas tenir compte de toute production. Avec ces estimations grossières, nous obtenons le graphique suivant, qui correspond le mieux à la réalité.
Dans le graphique modifié ci-dessus, on continue à observer le plateau ondulant de production de 2013 à 2020, moment où la baisse de l’activité provoquée par la paralysie artificielle des économies mondiales a entraîné une forte baisse de la production de pétrole brut pour s’adapter à cette situation.
La tendance observée est que l’on n’est plus en mesure d’atteindre les pics de production journalière antérieurs à la pandémie et que quelques années se sont écoulées depuis les sommets.
Un autre organisme qui fournit des données intéressantes pour l’OCDE est l’EIE (Energy Information Admnistration) des États-Unis d’Amérique. Le graphique élaboré par peak oil Barrel est très significatif. Non seulement la production n’a pas atteint son maximum avant la pandémie, mais ses prévisions à court terme ne sont pas non plus optimistes quant à une augmentation significative de la production de pétrole brut.
Organisme différent mais même tendance. L’utilisation de l’énergie, et le pétrole est principalement de l’énergie, est étroitement liée à la croissance de notre système socio-économique. Sans croissance, notre système socioéconomique s’effondre. Pour ceux qui veulent plus d’informations sur ce sujet devrait chercher d’autres messages sur ce blog, où il a déjà été abondamment argumenté.
À la fin de 2021, le ministre saoudien de l’énergie a déclaré que si l’on n’investissait pas suffisamment dans l’industrie pétrolière, il y aurait de graves problèmes sous la forme d’une crise énergétique mondiale. Au cours de l’année 2022, il y a eu plusieurs nouvelles sur l’incapacité des pays de l’OPEP+ à augmenter la production de pétrole brut, ce qui a visiblement choqué beaucoup, y compris le président Biden. Mais au cours de l’année 2023, nous avons vu que les tensions sur le marché du pétrole se poursuivent et se concrétisent par des accords de réduction de la production, comme en juin 2023 ou même en novembre de cette année pour, selon eux, augmenter le prix du brut.
Ces derniers temps, il y a deux aspects clés à connaître pour comprendre que le comportement classique de fixation des prix d’un produit comme le pétrole ne peut plus être appliqué aussi facilement, est en déclin.
D’une part, nous sommes confrontés à un marché financier hautement technologique qui est géré, de plus en plus, par des logiciels (bots) afin de maximiser le rendement économique de leurs opérations par la spéculation. Mais il semble qu’ils n’aient pas seulement cette fin. À mon avis, on tente de briser le système classique de mise en équivalence des prix obtenu par la fameuse loi de l’offre et de la demande pour obtenir des prix du pétrole artificiellement bas pour stimuler l’économie et déstabiliser les pays du cartel de l’OPEP+. Il n’est pas très logique que nous n’observions pas d’augmentations significatives du prix du pétrole brut sur un marché où la demande continue élevée et l’offre ne sont pas en mesure de la suivre.
Par ailleurs, on a toujours "confiance" dans la capacité inutilisée des grands producteurs de pétrole brut, c’est-à-dire qu’ils peuvent produire plus qu’ils ne produisent, mais qu’ils ne le font pas parce qu’ils ont intérêt à faire monter le prix du produit artificiellement. Nous sommes arrivés à un moment historique où tout indique que cette capacité inutilisée n’existe peut-être plus. Les champs saoudiens les plus célèbres sont déjà en déclin, bien qu’ils ne l’aient pas dit ouvertement, alors que les Russes le sont déjà, confirmé par eux-mêmes.
Il faut ajouter à cela la problématique des puits épuisés dont on arrive à extraire le pétrole avec d’énormes efforts techniques et économiques. Si elles se ferment conjoncturellement après il n’est pas facile de les remettre en marche, en fait il est souvent impossible parce qu’ils ont été aveuglés. Non seulement la pandémie nous a donné du temps supplémentaire pour prolonger la période pendant laquelle nous pouvons utiliser le pétrole restant, mais elle a aussi provoqué, par ricochet, une perte de capacité de production.
Enfin, les derniers rapports indiquent que la révolution du schiste américain est déjà arrivée à sa fin et dans un très court laps de temps, nous verrons comment la production de ce pétrole léger tombe.
Tout ce qui précède est important. Il n’y a pas de lapin sous le chapeau. Nous sommes arrivés en haut et maintenant il est temps de descendre et de s’adapter à cette descente. Ne pas le reconnaître et ne pas agir en conséquence provoquera, et provoque déjà, des inégalités, des injustices, des souffrances, etc. Dans notre main, nous essayons de le contrôler. Mais continuons avec l’analyse.
Produits distillés
Le pic pétrolier se reflète individuellement dans les produits distillés à des degrés divers. Selon les données fournies par JODI, la production conjointe de tous ces produits semble vouloir retrouver les niveaux prépandémiques de 2018, même avec la disparition de la Russie, en récupérant une grande partie de la production perdue dans la pandémie. C’est une vraie réussite.
L’essence, comme le montre le graphique ci-dessous, ne parvient pas à se rapprocher des niveaux maximaux de production antérieurs à la pandémie, celui-ci se trouvant maintenant à des niveaux similaires à ceux atteints en 2010-2012. Pour le moment, tout semble indiquer que le "peak essences" a également eu lieu vers 2018/2019.
Les distillats moyens
Lors de l’obtention de produits distillés du pétrole, la fraction qui nous intéresse le plus dans cet article est ce qu’on appelle les distillats moyens, qui sont des produits obtenus dans une gamme intermédiaire de températures dans la distillation du brut.
Ces produits sont le diesel, ou gazole, le gazole de chauffage extra-léger (diesel de chauffage, le diesel marin (MDO) comme étape intermédiaire entre les distillats moyens et le fioul lourd, et le jet-fuel, également connu sous le nom de kérosène. Donc, sans être méticuleux, nous allons passer en revue certains de ces produits et leurs interrelations.
Le diesel
Commençons par le carburant principal de cet article et voyons ce qui se passe avec la production de diesel, selon les données de JODI.
Comme pour le pétrole, nous avons remarqué l’absence de données sur la production de certains pays : le Brésil, avec 2,7% sur le total depuis janvier 2023 et la Russie, avec 6% depuis avril 2023, soit un total de près de 9%. Leur capacité de raffinage n’a pas disparu du jour au lendemain, ils ne le communiquent pas à JODI, donc, en grossière approximation, nous pouvons déduire une production similaire à la dernière connue au cours des derniers mois pour arriver à dessiner un graphique aussi réaliste que possible.
On remarque facilement que la pandémie COVID-19 réduit la production de diesel à des niveaux de 2011 et il y a eu une reprise importante de la production de ce carburant, mais ne compense pas toute la baisse produite par rapport aux valeurs maximales atteintes dans la période 2016-2019.
Il convient de noter que, si l’on s’en tient au sacro-saint PIB, les économies mondiales ont continué de croître, pratiquement sans interruption, de 35 milliards d’euros au début du siècle à 100 milliards d’euros en 2022, comme le rapporte la Banque mondiale.
Si l’on tient compte de l’augmentation du PIB depuis 2016, la réduction effective de la production de diesel au cours de la même période, au niveau mondial, indique qu’il doit y avoir des problèmes d’approvisionnement en diesel dans certaines régions du monde puisque ce carburant, comme nous l’avons déjà mentionné, il est essentiel de soutenir l’activité économique à tous les niveaux. En d’autres termes, pour que certains pays continuent d’augmenter le sacro-saint indicateur de productivité qu’est le PIB, il faut que d’autres connaissent de graves problèmes d’approvisionnement en énergie, y compris le diesel. C’est le célèbre jeu de la danse et des chaises, mais en version perverse pour les gens de bon cœur. Nous connaissons tous ces autres types de personnes qui non seulement défendent cette idée, mais la promeuvent et l’encouragent, à condition que ce soit toujours les autres qui n’aient pas de chaise et pas eux, peu importe ce que cela signifie.
Pour analyser ce qui se passe avec le diesel, il convient de tenir compte du contexte géopolitique actuel, qui est assez différent de celui d’il y a deux ans, lorsque nous avons publié le dernier article de cette saga du diesel. Le conflit armé entre la Russie et l’Ukraine, avec une forte intervention directe des pays membres de l’OTAN, a rendu plus difficile encore l’obtention en Occident de pétrole brut russe à distiller dans les raffineries occidentales, ni l’obtention de diesel directement à partir de là. Ce fait implique plus qu’il n’y paraît puisque les raffineries se spécialisent dans certains types de pétrole brut étant donné que tous les crus ne sont pas égaux.
Le pétrole léger, non conventionnel, qui a maintenu l’espoir et le mirage au cours des 10 dernières années, ne sert pas à distiller des produits moyens ou lourds tels que le diesel, le fioul ou d’autres produits encore plus lourds. Ce pétrole léger a compensé la production totale de pétrole brut et a caché que le bon pétrole, celui qui sert à faire du diesel, depuis près de vingt ans, a atteint son pic productif.
Modifier une raffinerie pour qu’elle accepte d’autres types de pétrole brut n’est pas facile et est parfois impossible, ce qui se répercute sur sa capacité de production, non seulement de diesel, mais aussi d’autres produits. C’est pourquoi, face à l’impossibilité d’accéder aux ressources d’un producteur, l’adaptation est lente et coûteuse, non seulement en raison des modifications techniques qu’ils doivent apporter, mais surtout en raison de la nécessité d’ajouter des intermédiaires dans le processus, ce qui ralentit les économies et les pousse vers la récession. Les premiers problèmes se répercutent toujours sur le prix, qui reste un rationnement déguisé du produit lorsqu’il est devenu un bien essentiel. Le rationnement institutionnel viendra plus tard.
Le raffinage du pétrole pour les produits dérivés est une question complexe, mais pour simplifier les choses, on pourrait dire qu’un baril de pétrole brut conventionnel produit des sous-produits dans des proportions à peu près identiques et qui ne varient pas beaucoup entre les différents types de pétrole. Nate Hagens l’explique très didactiquement. Il n’est donc pas facile de compenser la pénurie d’un sous-produit. Nous pourrions raffiner plus de pétrole, si nous en avions, pour pallier le manque de diesel, mais nous aurions alors une offre excédentaire d’autres sous-produits qui ne peuvent pas être stockés indéfiniment parce qu’ils sont endommagés. Je ne pense pas que le choix soit de les cacher sous le tapis ou de les brûler pour qu’ils ne soient pas dérangés.
Mais revenons à la Russie, qui est un immense pays et un grand producteur mondial de toutes sortes de ressources, comme le pétrole, le charbon, le gaz naturel, ainsi que des produits pétroliers, voire de l’uranium, enrichis et non enrichis. Les sanctions économiques mises en place par l’Union européenne pour punir le gouvernement russe pour son opération militaire en Ukraine, comme ils l’appellent de Russie, ils consistent à interdire les transactions économiques avec ce pays pour le punir et parvenir ainsi à limiter les devises européennes qu’ils détiennent et qu’ils peuvent utiliser pour s’approvisionner en ce dont ils ont besoin. Mais ces sanctions ont été très inégales, tant dans le temps que dans leur typologie, de telle sorte que les matières premières essentielles et très difficiles à remplacer sur le marché mondial ont été hypocritement exclues, comme par exemple l’uranium . Les autres matières premières russes ont continué à arriver en Europe, à l’exception du gaz naturel, qui, en raison de ses caractéristiques de transport, le rend impossible, mais au prix d’une augmentation significative des prix puisque des pays tiers interviennent maintenant en tant qu’intermédiaires et qu’ils ne s’alignent pas sur les postulats du "monde occidental", mais qu’ils se tournent plutôt vers le groupe BRIC+, ou en font déjà partie, comme nous le dirons plus tard.
le démantèlement de la plupart des raffineries européennes, à l’exception de l’Espagne, dans le but de réduire les coûts engendrés par les économies d’échelle, avec la mondialisation bien connue, a mis l’Europe dans une situation difficile en raison de laquelle le diesel russe a continué d’être importé, bien que secrètement par des pays tiers tels que le Maroc ou la Turquie. C’est pourquoi l’Europe s’inquiète lorsque la Russie annonce qu’elle arrête l’exportation de diesel, parce qu’elle en a besoin pour son marché intérieur qui est très stressé par les coûts de la guerre en Ukraine, même temporairement.
La Russie a continué à tout exporter vers le monde entier, à un prix ou à un autre, parce que dans un monde où les pénuries commencent, peu de gens peuvent se permettre de se passer de certaines matières premières. Tout cela montre que le monde est étroitement interconnecté et que le fameux effet papillon de la théorie du chaos se traduit par le fait que tout événement dans n’importe quelle partie du monde comporte des répercussions globales qui n’ont pas à priori besoin d’être intuitives.
Nous avons un problème mondial de pénurie de diesel et d’autres produits. Nous ne le disons pas nous-mêmes à partir de cet humble blog, mais l’Union européenne elle-même a convoqué, en octobre, une réunion pour discuter des problèmes d’approvisionnement en diesel.
Dans l’introduction de cet article, il a déjà été mentionné une mesure prise, par exemple en Argentine, qui, pour pallier la pénurie de diesel, commence à accepter des carburants contenant plus de soufre, ce qui augmente le volume de carburant disponible, en atténuant ainsi les pénuries, au détriment de la qualité de l’air. Ailleurs, un pari politique a commencé à prendre des mesures pour limiter leur consommation en rendant la vie plus difficile pour ceux qui en ont besoin. Un cas récent, entre autres, nous pouvons le voir avec la protestation des agriculteurs allemands à l’occasion du retrait des aides fiscales à l’utilisation du diesel, indispensable aujourd’hui dans la gestion moderne des terres. Il est fort probable que ces mesures entraîneront une réduction du nombre d’agriculteurs et cette diminution pourrait entraîner une augmentation du nombre de terres disponibles pour les grandes multinationales. Celles-ci peuvent faire face, pour le moment, à des coûts de production croissants grâce à l’économie d’échelle qui leur donne leur taille, toujours au détriment de la qualité du produit et de pratiques de gestion des terres peu respectueuses du sol et de l’environnement. Ces entreprises rendent valable, à mon avis, la maxime du pain pour aujourd’hui, de la faim pour demain. Il se pourrait aussi que la réduction du nombre d’agriculteurs se traduise par une simple réduction des cultures, ce qui se traduirait par une diminution des disponibilités alimentaires. Aucune des deux possibilités n’est bonne.
En Amérique latine, le manque de diesel est particulièrement marqué. De nombreuses nouvelles nous parviennent de pays qui nous parlent de la pénurie de ce combustible, comme en Bolivie, en Argentine ou au Venezuela, tous producteurs de pétrole, d’ailleurs. Ces derniers temps, nous avons vu le prix augmenter, pas seulement pour le diesel, en Argentine, avec l’arrivée au pouvoir de Milei. Les nouvelles mesures économiques de son équipe gouvernementale ont entraîné une hausse sans précédent du prix du carburant, ce qui a entraîné une baisse de la demande par la voie sauvage des prix, ce qui se traduit par un appauvrissement des classes les plus humbles du pays.
Un autre écueil pour réduire l’utilisation du diesel est le soutien institutionnel au véhicule électrique, même en subventionnant son achat avec l’argent du contribuable. Ce sujet a été longuement discuté sur ce blog, je ne vais donc pas m’étendre là-dessus. Je voudrais simplement faire remarquer que l’utilisation du diesel dans le transport est effectuée, dans une très forte proportion, par les camions et les navires, et non par la voiture, donc même si tout le parc de voitures thermiques était remplacé par électrique, son impact sur la demande de diesel n’aboutirait qu’à des ajustements cosmétiques, mais rien de suffisamment décisif.
Le kérosène
Le carburant d’aviation, par excellence, est le kérosène qui appartient également à la gamme des distillats moyens. Nous avons décidé d’inclure ce produit dans cet article pour sa grande influence, comme nous le verrons plus loin. Regardons les données de JODI de ce produit.
Comme nous pouvons le constater, la date à laquelle la production a atteint son maximum était juste avant la pandémie, avec une pointe de 5 millions de barils par jour. La stagnation des économies et, en particulier, des voyages aériens a entraîné une baisse de la production de ce carburant très lourd qui n’a pas encore été récupéré, la production étant maintenant aux niveaux de 2015 environ.
Selon l’IATA (Association Internationale du Transport Aérien), le trafic aérien mondial atteint en juillet 95,6% du niveau préhistorique, cependant, la production de kérosène n’a pas augmenté autant, donc soit JODI n’a pas toutes les données de production, quelqu’un ne dit pas toute la vérité ou peut-être est-ce l’absence de ce distillat qui a provoqué l’augmentation importante du prix des billets d’avion que nous avons observé au cours de cette dernière année.
Le manque de kérosène se ressent en quelque sorte en plus de la hausse des prix, comme par exemple le Nigeria qui, bien qu’il soit un grand producteur de pétrole brut et l’exporte vers la moitié du monde, y compris l’Espagne, a eu des problèmes d’approvisionnement en diesel et en kérosène, pour leurs faibles capacités internes de raffinage, rendant impossible le maintien de leurs routes aériennes par manque de carburant. Espérons qu’une partie de ses problèmes seront résolus avec la nouvelle raffinerie récemment ouverte.
Pendant la pandémie, en raison de l’arrêt des transports aériens, il y avait trop de kérosène parce que les avions ne volaient pas. En conséquence, il y a eu une augmentation du kérosène disponible pour être utilisé et des initiatives sont apparues pour l’utiliser en le mélangeant au diesel. La possibilité de mélanger du kérosène et du diesel est bien connue pour améliorer ses propriétés en période froide. C’est une pratique connue et répandue, mais qui a ses conséquences, y compris la mise hors service du moteur. Au moment où les problèmes d’approvisionnement en diesel sont encore plus aigus que ceux que nous connaissons aujourd’hui, il n’est pas déraisonnable de penser à soutenir les activités à forte intensité de diesel au détriment d’autres activités qui se nourrissent de kérosène. En d’autres termes, l’aviation de masse va tomber et le kérosène excédentaire sera mélangé avec le diesel afin d’augmenter sa disponibilité au détriment de la durabilité des moteurs.
Le fioul
Lorsque l’on parle de fioul lourd, il y a souvent une certaine confusion à ce sujet, car selon la source, il est souvent fait référence à différents combustibles portant le même nom, parfois même à des groupements de combustibles.
En ce qui concerne JODI, la catégorie du fioul lourd, y compris le type bunker, ne doit plus être considérée comme un distillat moyen. Si nous l’intégrons dans cette étude, c’est parce qu’un certain transfert de fioul lourd vers le diesel peut être obtenu si certaines adaptations sont effectuées dans les raffineries, donc tenir compte également de l’évolution de ce carburant nous donne une idée de la capacité "surplus" existant pour obtenir diesel supplémentaire, même avec un grand effort technique et économique.
Pour corriger l’écart à la baisse de la production de fioul en raison de la disparition des données du Brésil (3%) et de la Russie (7%), on a choisi de faire le même tour comptable, qui est de répéter sans interruption la dernière donnée connue, décembre 2022 et mars 2023 respectivement.
Bien que l’on soit également parvenu à se remettre des effets de la pandémie, on peut voir sans conteste qu’elle n’atteindra plus les valeurs de production d’il y a 15 ans, date à laquelle elle a atteint son niveau maximal de production.
Si nous regardons ensemble la production de diesel et de fioul, nous pouvons constater que nous continuons à des niveaux de production antérieurs à la crise de 2008, légèrement meilleurs que ceux montrés dans la précédente édition du pic diesel mais toujours à des niveaux d’il y a 15 ans, ce qui confirme la situation.
il convient de faire remarquer qu’un certain relais s’est produit au cours de ces 15 dernières années. La production de diesel a gagné du terrain au détriment de la production de fioul, et ce qu’il a perdu, l’autre l’a gagné. Nous continuons de penser qu’il y a eu une certaine compensation dans l’affectation d’une partie de la matière première pour la production de fioul pour la production de diesel, comme cela a été expliqué dans les éditions précédentes du pic du diesel.
Pour cet article, nous avons également voulu ajouter la production de kérosène, comme produit pertinent de la catégorie des distillats moyens, pour voir quelle est sa contribution dans le total et pour tenir compte d’éventuels mélanges de ce combustible avec le diesel, Aujourd’hui, il est certes peu étendu, mais il est probable qu’ils augmenteront.
Les données disponibles sur la production de kérosène dans JODI commencent en 2009 et leur contribution empilée montre un pic de production totale vers 2015. La reprise post-pandémie laisse la production globale en 2011, il y a plus de dix ans.
Toutes ces données montrent que le déclin de la production de pétrole de qualité, qui s’est produit dans la première décennie de ce siècle, entraîne la production conjointe de diesel, de diesel et même de kérosène vers son propre déclin et plus spécifiquement la production de diesel.
Les prix
Comme dans l’édition précédente, le graphique de l’évolution des prix des carburants nous aide à comprendre comment les valeurs de production sont traduites en fonction de leur impact direct sur nos économies.
Au cours de l’année 2022, nous avons connu une forte augmentation du prix du pétrole brut et un relâchement ultérieur en 2023 qui a entraîné, d’abord à la hausse puis à la volatilité, les prix des carburants dérivés de celui-ci. La forte hausse des prix a été provoquée par la spéculation provoquée par le conflit armé entre l’Ukraine et la Russie et la spéculation provoquée par l’incertitude associée.
C’est le comportement en 2023, beaucoup plus volatile mais avec une certaine stabilité entre 80 et 100$, qui continue de donner le ton et les agendas à court terme. En effet, nous l’avons déjà dit dans l’introduction de cet article, que ces prix ne semblent pas convenir à qui que ce soit, puisque l’entente de l’OPEP veut les augmenter, même au prix de récessions de toutes les couleurs, tandis que les économies occidentales veulent les abaisser pour éviter, précisément, ces récessions, à quoi il faut ajouter les champs de pétrole léger américains qui ont besoin de prix éminemment élevés pour être moyennement compétitifs. D’ailleurs, les prix élevés du pétrole brut ne vont pas non plus servir à ces derniers, car tout indique qu’en un an, surtout deux, la baisse de la production de ces champs sera notable puisque les premiers symptômes de l’épuisement des puits sont apparus. On peut se préparer...
Il est intéressant de noter qu’avec la hausse du baril de brut de 2022, qui étaient déjà des prix aussi élevés, en moyenne, qu’entre 2011 et 2015, le prix du diesel, de l’essence et même du diesel de chauffage, se sont envolés bien au-dessus des valeurs historiques de cette période pour atteindre des niveaux qui sont complètement inabordables pour l’économie. Nous nous souvenons tous en Europe des prix au-dessus de la barrière psychologique de 2€ par litre, impensable en 2021. Ce phénomène a provoqué une inflation comme jamais vue dans les décennies à venir en Europe et sa récession conséquente et naissante, difficile à camoufler dès 2023...
À ce stade, il convient de rappeler le concept de la spirale de destruction de la demande et de l’offre, liée au comportement du prix du pétrole et de ses combustibles dérivés, mais aussi à celui de toute matière première essentielle et non substituable. La rareté de toute matière première énergétique et du diesel en particulier, puisque nous avons déjà expliqué à satiété qu’il est un combustible essentiel pour les économies mondiales, provoque sa hausse de prix et celle-ci se répercute sur tous les produits, ce qui se traduit par la fameuse inflation que nous subissons à nouveau. Au-delà d’un certain seuil d’inflation, la destruction du tissu productif, c’est-à-dire de la demande, à cause de ces coûts élevés, est telle que la pression d’achat sur le produit énergétique diminue, entraînant une baisse de son prix. Nous constatons donc que, paradoxalement, les prix baissent en période de pénurie après avoir connu un pic de prix insurmontable, mais avec des conséquences terribles, comme par exemple la déstabilisation totale d’un pays tout entier. Cette volatilité des prix se produira de plus en plus rapidement et il y aura toujours des gens qui diront que c’est la faute d’une guerre ou des spéculateurs, mais il faut reconnaître que ces derniers n’opèrent pas quand il y a abondance mais quand il y a peur, peur engendrée par la pénurie ou par les perspectives de pénurie.
Mesures politiques d’intervention sur les prix
Au cours de l’année 2022, nous avons vu deux mesures phares d’intervention politique sur le prix des carburants. D’une part, l’utilisation des réserves stratégiques et, d’autre part, la réduction artificielle du prix du carburant à la station-service en guise de rabais final au moyen de subventions publiques directes.
Ces deux mesures ont entraîné une intervention directe sur le marché en violation de la sacro-sainte loi libérale du marché autorégulé qui ne nécessite aucune intervention gouvernementale.
De plus, ces deux mesures n’ont pas l’effet souhaité lorsque les problèmes qu’elles tentent de résoudre sont structurels, comme la crise énergétique. En effet, elles n’ont de sens que lorsque les problèmes qui provoquent des hausses de prix sont conjoncturels, c’est pourquoi elles sont inutiles et contre-productives face à des causes structurelles. Examinons plus en détail l’intervention en utilisant les réserves stratégiques.
L’utilisation des stocks stratégiques
Les pays stockent des combustibles pour assurer l’approvisionnement pendant une certaine période, bien que cette période ne soit pas la même entre les pays et entre les différentes matières premières énergétiques. À titre d’exemple, pour le pétrole, il est généralement stipulé un minimum de 90 jours. Cet entrepôt, qui est partagé entre l’État et les entreprises, est connu comme réserve stratégique énergétique.
L’objectif de la réserve stratégique énergétique est d’assurer la stabilité de l’approvisionnement interne d’urgence en cas de problèmes d’approvisionnement temporaires, c’est-à-dire dus à des situations plus ou moins imprévisibles mais limitées dans le temps, parce que ces réserves sont limitées et, en fait, petites par rapport à la consommation quotidienne.
Ces derniers mois, ces stocks stratégiques ont été largement utilisés pour libérer du carburant stocké afin de lutter contre les prix élevés de ce combustible. Cette politique d’utilisation des réserves réduit le prix du carburant en réduisant l’impact négatif des prix élevés sur l’économie, ce qui a permis au consommateur final de ne pas ressentir autant les effets de la pénurie.
Cette stratégie d’intervention, que de nombreux pays ont choisi de maintenir sous les auspices de l’AIE, augmente artificiellement l’offre et réduit le prix, mais lorsque la raison de la pénurie n’est pas temporaire mais structurelle, comme expliqué en détail dans ce blog, l’effet réel est limité, voire contre-productif.
La libération de combustible des réserves stratégiques face à la pénurie structurelle fait que le tissu productif continue à fonctionner en dehors du véritable problème de fond et qu’aucune mesure n’est prise pour permettre une reconversion de ce tissu productif face à la pénurie naissante. En définitive, ils provoquent un faux sentiment de normalité. Tout en maintenant la consommation de biens, les réserves se vident et deviennent inutiles pour atteindre l’objectif pour lequel elles ont été créées.
Par exemple, les États-Unis ont libéré du pétrole de leurs réserves stratégiques pendant une grande partie de 2022. À tel point que ses réserves sont tombées à des niveaux historiquement bas. Si l’on considère qu’ils ont annoncé qu’ils libéreraient jusqu’à 180mb et que leur consommation quotidienne est proche de 20mb, cette libération entraînerait déjà une diminution des stocks jusqu’à 9 jours de consommation. Pire encore, l’État contrôle moins de la moitié de ces réserves stratégiques, d’où elles ont été libérées, de sorte que l’impact mesuré en jours de consommation est beaucoup plus élevé.
Comme dans cet article nous parlons principalement du diesel, nous pouvons également dire que les réserves stratégiques des USA de diesel sont en dessous des minima historiques. Mais ce n’est pas seulement les États-Unis qui utilisent leurs réserves stratégiques de diesel, c’est l’Europe, l’Autriche, la Suisse, etc.
En d’autres termes, la réduction des stocks stratégiques compromet leur objectif, qui est de garantir l’approvisionnement essentiel en cas de problèmes structurels. Face à cette situation, les États-Unis ont annoncé fin 2022 qu’ils allaient revenir sur leur décision d’utiliser la réserve stratégique et commencer à la remplir, ce qui entraînerait une pression accrue sur le combustible fossile existant sur le marché en raison de cet accaparement. Étant donné que l’OPEP n’augmentait toujours pas sa production, cette décision mettrait en difficulté l’achat de pétrole pour les autres pays, notamment l’Europe. Cependant, comme le montre le graphique ci-dessus, ils n’ont pas été en mesure de tenir leurs promesses et leurs réserves se maintiennent à leur niveau d’il y a dix ans, lorsque la consommation était plus faible.
Le conflit en Europe
Depuis la publication de l’article sur le pic diesel l’année dernière, beaucoup de choses se sont passées. Tellement que je donnerais pour faire un article juste pour tout analyser et entrevoir son impact énergétique. L’un des événements les plus importants pour l’Europe a été le conflit armé entre l’Ukraine et la Russie, qui a des implications énergétiques très fortes pour toute l’Europe, mais aussi pour le reste du monde. Ma vision, et celle de beaucoup, est que ce conflit n’a fait qu’accélérer considérablement le processus de déclin énergétique mondial, en particulier en Europe, devançant nos prévisions et nos souhaits d’une décennie.
Même au prix de critiques pour avoir intégré dans cet article sur le diesel des concepts plus géopolitiques, je veux exposer ici où nous allons puisque l’énergie joue un rôle fondamental dans la compréhension des derniers mouvements géostratégiques.
Ce qui se passe en Europe a beaucoup à voir, pour ne pas dire tout, avec la disparition de l’ordre mondial instauré après la Seconde Guerre mondiale. La puissance hégémonique des États-Unis d’Amérique (USA) est en déclin tandis que la Chine assume le rôle de puissance hégémonique que les États-Unis ont joué jusqu’à présent. Après vingt ans d’énorme croissance économique, la Chine, l’usine du monde, a accumulé une capacité de production inégalée et la capacité technique propre pour produire.
Le monde se divise en deux pôles opposés, ceux qui continuent avec la puissance déclinante, les États-Unis, et qui ont bien vécu, ou très bien, depuis 80 ans et ceux qui sont avec ou regardent vers la Chine, la "nouvelle" puissance mondiale, bien qu’elle ait encore peu, car ils considèrent eux-mêmes que les dernières décennies n’ont été qu’une parenthèse dans leur parcours hégémonique mondial. La Chine fait partie de l’association commerciale BRICS qui se présente comme le bloc de pouvoir économique, politique et même militaire, qui va relever les États-Unis et leurs pays voisins.
Pour résumer, les BRICS et tous les nombreux pays qui ont récemment demandé l’adhésion à ce partenariat rassemblent beaucoup plus de ressources énergétiques et matérielles ainsi que de population et de capacité productive que ce que nous appelons l’Occident. Ils ne sont plus des pays émergents, ils ne sont pas l’avenir. Ils sont le présent.
L’Europe, qui a été le moteur du monde industriel au XIXe siècle et au début du XXe jusqu’à l’avènement des guerres mondiales, a consommé ses ressources énergétiques et minérales pendant des décennies. À ces dates comme aux années suivantes, ce que nous avons eu besoin, nous l’avons obtenu du commerce, ou nous l’avons dit, bien que la réalité est que nous avons toujours obtenu grâce à l’exploitation des pays colonisés en son temps, en Afrique principalement mais pas seulement sur ce continent, ou en exerçant des pressions politiques sur d’autres pays disposant de ressources dans d’autres zones planétaires. Pour couronner le tout, depuis les années 90, L’Europe s’est désindustrialisée dans le sillage de la mondialisation en délocalisant sa capacité de production vers l’Asie et a également perdu ses connaissances techniques par simple vieillissement de la population et par spécialisation dans le secteur tertiaire.
Nous avons aujourd’hui une Europe sans ressources et avec une industrie en déclin. Sa dernière et, d’une certaine manière, seule ressource a été l’impression de monnaie fiduciaire avec laquelle acheter ce dont vous avez besoin à l’étranger. Mais le système monétaire qui a prévalu jusqu’à présent est également en déclin. Les BRICS sont en train de changer les règles du jeu mondial et ont commencé à commercer avec leurs monnaies tandis que le dollar et l’euro commencent à perdre du poids à un rythme très rapide. Même l’Arabie Saoudite se tourne vers les BRICS et leurs règles. La différence entre les deux systèmes réside dans ce qui soutient les monnaies. En Orient, le soutien vient des ressources, alors qu’en Occident, le soutien vient de la confiance, car ce sont des monnaies fiduciaires, ou en d’autres termes, plus directement, le soutien est obtenu par la peur qu’a suscitée la redoutable et grande armée américaine et ses politiques. Dans un monde aux ressources en déclin, ceux qui en ont, survivent. Sans entrer dans de nombreux détails qui ne sont pas pertinents dans cet article Que ferons les Européens lorsque ceux qui ont les moyens ne veulent pas de nos pièces parce que, au fond, ils ne reposent que sur la confiance ou la peur? Allons-nous pouvoir acheter du pétrole comme nous l’avons fait jusqu’à présent, privant d’autres pays avec des monnaies plus faibles? Je crains que non.
Mais revenons à l’énergie en Europe car c’est la clé pour comprendre les événements mondiaux de ces deux dernières années. Au cours des dernières décennies, l’Europe a utilisé le gaz naturel russe comme source d’énergie constante et bon marché, mais aussi comme pétrole, diesel, uranium enrichi, engrais et d’innombrables matières premières vitales. La réaction européenne, conditionnée par les États-Unis, au conflit entre l’Ukraine et la Russie s’est basée sur l’instauration de sanctions économiques de plus en plus sévères à l’encontre de ce dernier, avec un impact réel sur l’économie russe plutôt faible, tandis que ces mêmes sanctions ont eu des effets dévastateurs sur l’Europe elle-même.
Pour s’assurer que l’Europe ne change pas sa politique de sanctions ou de bloc de pouvoir, quelqu’un a décidé de détruire les gazoducs reliant directement la Russie et l’Allemagne, connus sous le nom de Nord Stream, assurant ainsi la pénurie d’énergie au cœur de l’Europe et l’impossibilité pour la Russie de commercialiser directement cette matière première. Cet événement a entraîné une hausse des prix du gaz en y ajoutant des intermédiaires et est en train de détruire le tissu industriel complexe et solide qui subsistait après l’intense délocalisation des deux dernières décennies. Ce processus de désindustrialisation forcée, qui a commencé dans la seconde moitié de 2022, est déjà connu comme la grande désindustrialisation de l’Europe et nous mènera, tôt ou tard, à des niveaux de ruine et de misère que nous ne pouvons pas imaginer. Il ne faut pas être très habile pour trouver un pays qui a suffisamment de raisons de détruire le Nord Stream et provoquer ainsi une débâcle en Europe en y gagnant beaucoup en éliminant un concurrent industriel, attire une partie des industries européennes sur son propre territoire grâce à des politiques d’aides spécifiques créées pour ce besoin, il réussit à vendre son gaz qu’il puise abondamment dans ses puits de Shale et qu’il fournit à l’Europe par des navires méthaniers, l’Europe ne pouvant désormais l’acheter directement à la Russie, aide sa propre économie interne et sa propre population qui commence à souffrir intensément du déclin de son pays, etc. Je suis sûr que tout le monde sait de quel pays je parle.
Une Europe épuisée en ressources énergétiques et minérales, sans capacité industrielle, avec des sols agricoles épuisés et qui a besoin d’importants intrants en engrais chimiques dérivés directement ou indirectement du pétrole, et qui importe une très grande partie de ce dont elle a besoin est vouée à l’insignifiance et, qui sait, à l’effondrement, comme d’autres pays l’ont souffert. Il ne nous reste plus que les papiers colorés que nous imprimons dans les banques centrales et que les pays disposant de ressources acceptent pour le moment.
Dans un monde aux ressources limitées et en déclin, la disparition du grand consommateur de ressources qu’est l’Europe rendra ces ressources disponibles à d’autres. C’est le jeu de la chaise énergétique que Javier Pérez a si bien écrit sur ce même blog il y a huit ans. C’est vital pour les deux grands pôles de pouvoir, tant pour le pôle en déclin que pour le pôle émergent. Je doute fort que les dirigeants européens soient trop aveugles pour le voir. Sans doute, plongés dans la peur et l’arrogance, ils décident entre le mal et le pire et, pour le moment, cela nous conduit à la montée du fascisme, avec ses mesures populistes, et qui aboutira à sa version écofasciste, au fil des ans.
Il ne manque plus qu’aux Européens d’avoir de sérieux problèmes d’approvisionnement en diesel, comme nous l’a dit récemment le PDG de Repsol lui-même, Josu Jon Imaz.
Conclusion
Nous continuons, encore une année, sans remarquer que le diesel manque dans nos stations-service, mais à la différence de l’année dernière, les nouvelles inquiétantes à ce sujet ne doivent plus chercher dans des pays éloignés de l’Europe mais sont de plus en plus proches, même au sein de l’Europe.
Ces derniers mois, on parle sans cesse de sanctions et de sanctions supplémentaires, de plafonds sur les prix des importations russes, ce qui est absurde dans une économie de marché mondiale. Mais le seul fait est qu’il y a dix ans, presque personne ne croyait qu’il pourrait y avoir des problèmes de pénurie de diesel dans un avenir proche, même en Europe, à quelques exceptions honorables, et ceux-ci sont déjà en train d’apparaître. Comme il y a dix ans, les grandes classes économiques semblent aujourd’hui ne pas voir les conséquences de ce manque d’approvisionnement, ainsi que tous les autres grands problèmes civilisationnels que nous avons sur la table, mais ce n’est qu’une apparence, comme nous avons pu le constater récemment avec les questions judicieuses et précises posées par la reine Letizia il y a quelques semaines.
L’article de 2021 recommandait de boucler les ceintures parce qu’il semblait que les problèmes avec le diesel n’avaient fait que commencer et que ce ne serait pas amusant. Car nous avons consommé l’année 2023 et le manque de diesel est déjà sur les lèvres de nombreux médias, ce qui n’était pas le cas il y a deux ans, comme le montre une simple recherche dans n’importe quel moteur de recherche Internet.
Continuez à vous couvrir les yeux, à détourner le regard, à chanter sous la pluie pour ne pas entendre ce que vous n’aimez pas entendre. Le jour le moins pensé va nous exploser au visage et nous ne devrions pas pouvoir dire que nous ne savions pas

Les Etats-Unis seraient prêts à lever une partie des sanctions contre le Venezuela à condition, car il y a toujours des conditions, que le pays organise des élections libres durant les 12 prochains mois. Le président Nicolas Maduro a accepté et annoncé des élections fin 2024.
Nous sommes bien d’accord, Biden n’est pas en train de tenter d’insuffler un espace démocratique pour les colombes dans le pays. Il cherche surtout à remplir les réserves pétrolières stratégiques qu’il a pratiquement vidées afin de maintenir le prix de l’essence assez bas pour les élections de mi-mandat et pour enquiquiner la Russie. Le brut lourd du Venezuela est nécessaire afin de raffiner du diesel américain.
Du coup, le parti d'opposition a présenté Maria Machado contre Maduro. Et paf, la Cour Suprême a suspendu cette candidature. Si vous aviez encore un doute sur le côté démocratique de la chose, il devrait être levé. Au final, les USA auront leur pétrole.
https://2000watts.org/index.php/energies-fossiles/peak-oil/1354-energies-economie-petrole-et-peak-oil-revue-mondiale-octobre-2023.html
Cet hiver, il pourrait y avoir des pénuries de diesel en Europe, a alerté l'Agence internationale de l'énergie. La cause ? Des contraintes d'approvisionnement, dans le contexte de la guerre en Ukraine.
L'Agence internationale de l'énergie (AIE) a mis en garde jeudi contre de possibles pénuries de diesel en Europe cet hiver en raison de contraintes d'approvisionnement, notamment l'embargo de l'UE sur le pétrole brut russe en vigueur depuis 10 mois. L'AIE estime, dans son rapport mensuel sur le pétrole, que l'Europe aura besoin "d'importations soutenues" en provenance d'autres pays, mais des contraintes particulières en hiver sur la qualité du diesel pourraient "limiter" les approvisionnements. "Il faudra peut-être un autre hiver doux pour éviter les pénuries", a-t-elle averti.
"Dix mois après l'entrée en vigueur de l'embargo de l'UE sur le brut russe", destiné à assécher la rente pétrolière de Moscou, "les raffineurs européens peinent toujours à augmenter leurs taux de traitement et leur production de diesel", explique l'AIE dans son rapport. Alors que l'Europe semble avoir "peu d'option" pour "améliorer" ses niveaux de couverture des stocks dans les mois à venir, "un rebond des rendements des raffineries" conjugué à davantage d'importations apparaît "nécessaire", selon l'AIE.
Ces contraintes d'approvisionnement pèsent sur les prix du gazole à la pompe, qui dépassent par exemple en France les prix de l'essence depuis fin septembre. La semaine dernière, ils atteignaient 1,89 euro le litre contre 1,86 euro pour le super sans plomb 95-E10.
Capital avec AFP
https://www.capital.fr/auto/y-aura-t-il-assez-de-diesel-cet-hiver-en-europe-laie-tire-la-sonnette-dalarme-1481986
En 1997, un rapport précurseur qui alertait sur les dangers du diesel a été enterré...Dans les années 1990, les constructeurs automobiles poussaient les Français à l'achat de voitures diesel, l'Etat renchérissant à coups de primes et de bonus. Mais lorsque leurs spots publicitaires vantaient performances et faible consommation, les dangers de ce carburant étaient déjà connus
Diesel : fin de partie
Le carburant diesel est l'élément vital de notre civilisation tellement technologique. Sans lui, pas d'exploitation minière, pas de transport, pas d'agriculture. Du moins, pas à une échelle significative. Contrairement à tous les beaux discours sur la réduction de la demande de pétrole grâce à l'électrification, il n'existe aucun substitut à ce carburant incroyablement dense en énergie et polyvalent. Le problème, c'est que nous semblons incapables de produire suffisamment de diesel pour satisfaire la demande, et la perspective de fonctionner un jour à vide commence à être bien réelle. Sommes-nous à la fin du monde, au début d'une “apocalypse des camions” ? N'allons pas trop vite en besogne
Si vous pensiez que l'économie avait progressé et que le monde s'était enrichi au cours des deux dernières décennies, je dois vous décevoir. Ce n'est pas le cas. Il n'est donc pas surprenant que le produit intérieur brut (PIB) - utilisé par les gouvernants pour rassurer les masses en leur disant que tout va bien – soit une mesure totalement erronée. Au lieu d'évaluer l'activité économique réelle, le PIB ne mesure que le nombre de transactions financières. Bien sûr, avec l'inclusion de la finance, de l'assurance et de l'immobilier, combinée à une bulle d'endettement toujours plus importante, à l'impression de monnaie par les gouvernements et à l'explosion des magouilles financières (titres adossés à des hypothèques, marchés boursiers, crypto-monnaies, NFT-s et autres), il y a énormément d'argent qui change de mains tous les jours... Dommage, cependant, que ces activités purement fictives n'ajoutent pas le moindre centimètre de valeur à l'économie. Bien au contraire, elles ont un effet détracteur.
Comme l'explique Tim Morgan de Surplus Energy Economics :
"L'expansion du crédit crée une augmentation des transactions d'une manière qui gonfle artificiellement le PIB déclaré. Si nous éliminons cet effet du crédit, nous pouvons calculer la production économique sous-jacente ou “propre” [...]. Globalement, celle-ci n'a augmenté que de 36 %, au lieu de 103 %, entre 2002 et 2022. Dans la “croissance” déclarée de 83 milliards de dollars entre ces années, 56 milliards de dollars, soit 67 % du total, étaient un effet purement cosmétique de l'expansion du crédit."
Au cas où vous vous poseriez la question, la population mondiale était de 6,2 milliards en 2002 et atteindra 8 milliards en 2022 (soit une croissance de 29 %). Ainsi, en moyenne, le PIB “propre” par habitant n'a augmenté que de 5,4 % au cours de ces vingt années, soit un quart de pour cent par an. Pensez-y un instant. Si l'on considère la manière dont cette augmentation de l'activité financière (PIB) a été répartie dans le monde, ou comment les inégalités se sont creusées même au sein des nations les plus riches au cours de ces années – sans parler du fait que l'inflation réelle n'est pas déclarée – il n'est pas difficile de comprendre comment le citoyen moyen du monde s'est en fait appauvri, et non enrichi.
Comme je le répète, et comme beaucoup d'autres, l'énergie est l'économie : L'énergie est l'économie.
L'argent n'est pas l'économie. L'argent est une créance sur des produits fabriqués par d'autres, et comme toute activité à valeur ajoutée nécessite de l'énergie, en fin de compte, l'argent est une créance sur l'énergie elle-même. Si vous voulez faire une analogie avec la biologie, l'énergie équivaut au glucose dans votre sang, tandis que l'argent est l'insuline (et d'autres hormones) qui indique où cette énergie transportée sous forme de sucre doit aller. Et même si vous pouvez voler très haut sous l'effet d'une poussée d'hormones, vous mourrez de faim si vous ne mangez pas. De même, sans énergie, l'économie s'arrêterait elle aussi brutalement. C'est aussi simple que cela.
La question qui se pose maintenant est la suivante : existe-t-il un meilleur moyen de rendre compte de l'activité économique réelle que d'utiliser des mesures fictives basées sur les prix et l'argent ? Oui, et comme vous l'avez peut-être déjà deviné, il s'agit de la consommation de diesel.
Étant donné que le carburant diesel est essentiel pour mener à bien presque toutes les activités économiques (réelles) de nos jours, de l'exploitation minière à l'agriculture et au transport, sa consommation réelle est un bien meilleur indicateur de la croissance que n'importe quel autre chiffre financier que l'on peut trouver. Lorsque la production d'une usine augmente, par exemple, le nombre de camions remplis de matières premières qui arrivent à l'usine (et qui en repartent) augmente également. Si nous attendons du citoyen moyen du monde qu'il vive “mieux” (en termes purement capitalistes), nous devons supposer qu'il ou elle mangera, utilisera et éliminera de plus en plus de produits année après année – tous transportés dans des camions – et fera ainsi grimper la demande de diesel.
Mais, mais, mais... ! Qu'en est-il des gains d'efficacité ? Vous plaisantez certainement. Les moteurs diesel sont utilisés depuis plus d'un siècle maintenant. Il ne reste plus beaucoup de gains d'efficacité à réaliser : les dernières grandes avancées en matière d'économie de carburant ont été réalisées dans les années 70 et 80, c'est-à-dire il y a un demi-siècle. Entre 2002 et 2016, pas un iota d'amélioration n'a été apporté à la consommation réelle de carburant des poids lourds sur la route.
Cela est particulièrement vrai depuis le scandale du diesel en 2016, à la suite duquel les constructeurs automobiles ont décidé de sauter massivement dans le train de l'électrification et ont cessé tout investissement dans cette technologie vieille de plusieurs siècles. (L'ironie du sort, à savoir que l'électrification dépend toujours désespérément des machines lourdes fonctionnant au diesel, leur a échappé)
Ceci étant dit, voyons ce qu'il en est de la consommation de gazole par habitant dans le monde. (Rappelons que tout nouvel arrivant dans cette utopie capitaliste a besoin d'une maison, de vêtements et de nourriture au minimum, et d'une série de biens de consommation au mieux pour vivre une vie “heureuse” - tous extraits, récoltés et livrés par le biais de ce carburant). Selon le Statistical Review of World Energy, la consommation mondiale de diesel/gazole est passée de 26,1 millions de barils par jour en 2012 à 28,2 millions. Même en termes absolus, cela ne représente qu'une croissance de 8 % en dix ans – une augmentation plutôt modeste, à mon avis. Cependant, par habitant, cela se traduit par une diminution réelle de 4,5 % au cours de la même période (1,34 baril par tête par an en 2012, contre 1,28 en 2022), ce qui indique une baisse réelle de la prospérité. Il semble que toute cette augmentation de l'activité financière mesurée par le PIB ne se soit pas traduite par une croissance économique réelle pour le citoyen de base.
Cette tendance est encore plus clairement visible dans le monde occidental, où l'on dispose de données plus détaillées et plus précises. Selon l'EIA, la consommation de fioul distillé par le secteur des transports a atteint son maximum en 2007. Après avoir augmenté pendant plus de 30 ans, elle s'est effondrée dans le sillage de la crise financière de 2008/2009 et n'a pas réussi à se redresser depuis, malgré une croissance de 12 % de la population américaine (qui demande théoriquement plus de nourriture, de produits et de services). La consommation par habitant a donc stagné depuis la grande crise financière et a clairement suivi une tendance à la baisse depuis 2019, sans qu'aucune issue ne soit en vue. En conséquence, le citoyen de base s'est appauvri, a été davantage exploité et a perdu de sa résilience, tandis que les personnes aisées sont devenues encore plus aisées, mais uniquement sur le papier. Leur consommation réelle n'a pas progressé au même rythme que leur richesse. Maintenant, en gardant tout cela à l'esprit et en guise de repère pour l'avenir proche, lisez les titres suivants :
Les camionneurs sont confrontés à la hausse des coûts du diesel et des taux d'intérêt élevés
"Malgré quelques signes d'amélioration de la demande, notamment pendant la période des achats de rentrée scolaire, on prévoit que 2023 connaîtra une autre période de pointe modérée.
"Les petites flottes de camions sont confrontées à des pressions financières dues à la baisse des taux spot, aux taux d'intérêt élevés et à une augmentation de 20 % des prix du diesel depuis juillet."
Je résume : malgré la baisse récente de la demande et le déclin de la prospérité qui en découle, le prix du diesel ne cesse d'augmenter. Gardez cela à l'esprit. Ensuite, jetez un coup d'œil à ce qui suit :
Les réductions de l'OPEP ravivent les craintes d'inflation alors que les prix de l'énergie augmentent
"L'Agence internationale de l'énergie met en garde contre l'aggravation du déficit du marché pétrolier au quatrième trimestre en raison des réductions prolongées de la production saoudienne et russe.
"Les pénuries de diesel affectent des secteurs tels que la construction, les transports et l'agriculture, les stocks mondiaux étant nettement inférieurs aux niveaux habituels pour l'année.
"Malgré les promesses du président Biden de réduire les prix du gaz, les options telles que la réserve stratégique de pétrole s'amenuisent, et l'augmentation de la production n'est pas une solution immédiate."
Perplexe ? Pas du tout. Sans énergie abondante et bon marché, pas d'économie. À première vue, tout cela pourrait s'expliquer par les réductions de la production de l'OPEP et la baisse des stocks de diesel qui en résulte. Toutefois, si l'on examine les tendances à long terme de la stagnation ou de la baisse de la prospérité par habitant, alors que les prix des carburants ne cessent d'augmenter, il n'est pas difficile de voir que le monde est aux prises avec une pénurie structurelle de distillats moyens... Depuis plus d'une décennie maintenant. Pas à cause d'une pandémie, d'une guerre ou de difficultés économiques. La raison en est une production insuffisante de pétrole brut conventionnel, bon marché à extraire, moyennement lourd et acide – la matière première la plus idéale pour fabriquer du carburant diesel. Depuis 2005, la production de cette substance précieuse est en baisse. En outre, la crise de 2020 a entraîné la fermeture définitive de nombreux vieux puits (conventionnels), qui ont été remplacés par du pétrole de réservoirs étanches (fracked tight oil), dont le rendement en diesel par baril est bien inférieur à celui des pétroles moyennement lourds provenant d'anciens sites d'extraction.
L'Arabie saoudite, qui abrite les plus grands champs pétrolifères du monde produisant précisément ce type de pétrole, est un autre exemple. Alors que ses anciens gisements géants, proches de la surface et peu coûteux à produire, ne cessent de décliner, Saudi Aramco est elle aussi contrainte de remplacer la production par des gisements plus petits et plus profonds, dont le forage et l'entretien sont plus gourmands en énergie. Faut-il s'étonner alors que le seuil de rentabilité du prix du pétrole soit passé à 95 dollars le baril, selon une estimation de Bloomberg Economics ?
Il faut de l'énergie pour obtenir de l'énergie. Comme l'industrie pétrolière est désormais désespérément dépendante d'autres sources d'énergie pour soutenir la “production”, la hausse des prix globaux de l'énergie augmente encore les coûts d'extraction du pétrole. Les sources non conventionnelles, qui remplacent les anciens puits, nécessitent l'acheminement d'un millier de camions de sable, d'eau et d'équipement de forage sur le site – par le biais du diesel... Quoi d'autre ?
Sans parler du charbon supplémentaire brûlé dans les fonderies et les aciéries pour fabriquer tous les tuyaux, ou du gaz naturel converti en électricité pour faire fonctionner l'équipement – et la liste est encore longue. Le remplacement proposé pour la production déclinante de pétrole moyennement lourd (pétrole ultra lourd en provenance du Canada ou du Venezuela) nécessite encore plus d'énergie pour l'extraction et le raffinage, et requiert un prix du pétrole élevé en permanence pour être viable. Les biocarburants ne sont pas non plus une option, car le brut devrait atteindre ~500 $/baril pour que les biocarburants à base d'algues tant vantés soient compétitifs, tandis que les carburants agricoles à base de soja privent les terres agricoles de leur vocation alimentaire, tout en nécessitant une tonne de diesel pour cultiver, arroser, récolter et livrer à une usine de transformation (ce qui n'augmente que très peu, voire pas du tout, la disponibilité globale de carburant diesel).
La hausse des prix du pétrole a également tendance à pousser l'inflation encore plus haut, ce qui entraîne des hausses de taux d'intérêt et une baisse de la consommation, freinant ainsi la croissance de la production et aggravant les difficultés de l'industrie des transports. Une fois de plus, nous nous trouvons dans une situation où les prix du pétrole ne sont pas encore assez élevés pour les producteurs, alors que les consommateurs ne peuvent tout simplement pas se permettre de payer plus. Au-delà d'un certain niveau, l'augmentation des prix du pétrole commence à agir comme un frein pour l'ensemble du monde industriel, et non comme une incitation à forer davantage. Faut-il s'étonner que les Saoudiens ne voient pas de déficit de l'offre et s'en tiennent à leurs réductions de production ?
Les grandes compagnies pétrolières imputent tout cela à de mauvaises politiques et au manque d'investissements, prétendument absorbés par les technologies “vertes”, mais ce n'est là qu'un jeu de théâtre. Si c'était vrai, les grands États pétroliers, qui ne se soucient guère du changement climatique, investiraient massivement et produiraient plus que tout le monde pour répondre à la demande.
Comme nous l'avons vu, c'est loin d'être le cas. En réalité, la croissance de la production pétrolière est devenue trop gourmande en énergie pour être maintenue, et un déclin est donc inévitable. Malgré toutes les réserves prouvées et les ressources importantes (qui devraient théoriquement durer encore des décennies), la production de pétrole commencera à diminuer en raison de son économie énergétique défaillante.
Dans la pratique, cela signifie que les clients les moins aisés seront tout simplement exclus du marché parce qu'ils n'auront pas les moyens d'atteindre les niveaux de consommation antérieurs. En réaction, les producteurs continueront à réduire leur production en prévision d'une baisse de la demande et pour éviter que les prix ne tombent en dessous du seuil de rentabilité.
Cependant, comme les gisements peu coûteux à produire continuent de décliner et qu'ils doivent être remplacés par des gisements de plus en plus coûteux à extraire, le prix d'équilibre augmentera de plus en plus. Le cercle des clients potentiels continuera donc à se rétrécir, ce qui entraînera une nouvelle réduction de la production, qui, à son tour, fera monter les prix, ce qui entraînera une baisse de la consommation et une nouvelle série de réductions de la production.
Et c'est reparti pour un tour.
C'est ainsi que l'expansion sans fin se transforme en une descente de plus en plus rapide ; l'idée de "progrès sans fin“ et de ”croissance infinie sur une planète finie" s'envole par la fenêtre au ralenti – vers le tas de compost de l'histoire.
Jusqu'à la prochaine fois,
B

Le monde fait face à une pénurie de diesel
Selon Bloomberg, les raffineries de pétrole mondiales ne sont plus en mesure de produire une quantité suffisante de carburant diesel, ce qui ouvre un nouveau front à l'inflation et prive les économies du carburant qui alimente les industries et les transports.
Alors que les contrats à terme sur le pétrole augmentent rapidement, avec des prix légèrement inférieurs à 95 dollars le baril à Londres vendredi, cette hausse est bien faible en comparaison de la forte augmentation des prix du carburant diesel. Jeudi, les prix du gazole aux États-Unis ont dépassé les 140 dollars, atteignant leur niveau le plus élevé pour cette période de l'année. L'équivalent européen a bondi de 60 % depuis l'été. Et la situation risque de s'aggraver. L'Arabie saoudite et la Russie ont limité leur production de pétrole. Le 5 septembre, les deux pays, leaders de l'alliance OPEP+, ont annoncé qu'ils prolongeraient ces restrictions jusqu'à la fin de l'année, une période où la demande de carburant augmente généralement.
"Pendant les mois d'hiver, nous risquons de continuer à faire face à un déficit sur le marché, en particulier pour les distillats. Les raffineries de pétrole ont du mal à faire face à ce défi", déclare Toril Bosoni, chef de la division des marchés pétroliers de l'Agence internationale de l'énergie, en faisant référence à la catégorie de carburant qui comprend le diesel.
Une situation complexe s'est développée pour la flotte mondiale de raffinage du pétrole, qui souffre d'une production insuffisante depuis plusieurs mois. L'été caniculaire dans l'hémisphère nord a contraint de nombreuses usines à fonctionner plus lentement que d'habitude, ce qui a entraîné une réduction des stocks. Selon l'analyste Callum Bruce de Goldman Sachs Group Inc, elles ont été contraintes de produire d'autres produits à la place, comme le carburant d'aviation et l'essence, pour lesquels la demande a fortement augmenté.
Tout cela fait suite à la fermeture d'usines de raffinage de pétrole moins efficaces lorsque la demande de pétrole a chuté à des niveaux proches de ceux de Covid-19. La consommation est en train de se rétablir, mais de nombreuses raffineries de pétrole ne sont plus opérationnelles.
Toutefois, la pénurie de carburant diesel pourrait s'atténuer avec l'arrivée des mois d'hiver frais, lorsque les restrictions imposées aux raffineries par les conditions météorologiques diminuent généralement, même si certaines d'entre elles font l'objet d'une maintenance saisonnière planifiée. Néanmoins, des inquiétudes subsistent quant aux livraisons de certains pays exportateurs clés de carburant diesel.
La Russie, malgré les sanctions occidentales, reste l'un des principaux fournisseurs de carburant diesel et a fait part de son intention de limiter ses approvisionnements sur les marchés mondiaux. La Chine a récemment imposé un nouveau quota d'exportation de carburant, mais selon les négociants et les analystes en Asie, le volume prévu pourrait ne pas être suffisant pour éviter un resserrement du marché jusqu'à la fin de l'année. Pendant la majeure partie de l'année 2023, le volume d'approvisionnement du pays a été proche de son plus bas niveau saisonnier depuis cinq ans.
La réduction des volumes d'approvisionnement se reflète dans les principaux centres de stockage. Les stocks aux États-Unis et à Singapour sont actuellement inférieurs aux normes saisonnières. Les stocks des pays de l'OCDE sont inférieurs à ce qu'ils étaient il y a dix ans. Les contraintes d'approvisionnement ont des conséquences économiques. La forte hausse des prix à terme aux États-Unis s'explique en partie par l'achat de carburant par les grands routiers.
"Le diesel est le carburant des véhicules à 18 roues qui transportent les marchandises des usines aux marchés. Lorsque les prix montent en flèche, la hausse des coûts de transport est répercutée sur les entreprises et les consommateurs", explique Clay Seigle, directeur des services pétroliers mondiaux chez Rapidan Energy Group.
L'économie américaine espère éviter une récession, mais la flambée des prix de l'énergie, qu'il s'agisse des prix de l'essence ou du carburant diesel, pourrait compromettre une grande partie de ces progrès, explique M. Seigle. "Ce risque n'échappe à personne à Washington à l'approche de la campagne électorale", souligne-t-il.
Bloomberg
18.09.2023

Le monde doit comprendre que sur 42 gallons (1 baril de pétrole), seuls 12 à 14 gallons sont du diesel. Le pétrole de schiste n’est pas du diesel. Le NGPL et le LGN sont comptés dans le pétrole mais ne sont pas du diesel. La quantité totale de pétrole brut NÉGOCIABLE qui fournit du diesel est d'environ 20 à 22 millions de barils par jour (925 millions de gallons par jour), de sorte que le diesel négociable dans le monde ne se situe qu'entre 265 et 290 millions de gallons par jour, soit 6 à 7,5 millions de barils par jour.
Le talon d'Achille est le brut acide nécessaire au mélange. L'Oural saoudien et russe sont les meilleurs disponibles et l'Occident a choisi de tenter de couper l'herbe sous le pied des deux pays. Sur environ 6 Mb/j d'exportations de pétrole saoudien, seuls 2,5 Mb/j sont du brut acide.
Lorsque l'Arabie Saoudite décidera de conserver cela pour ses propres raffineries, les autres en souffriront. L'Oural russe atteint déjà des prix plus élevés que le Brent.
Le diesel est roi.
(commentaire de Ravi Uppal sur le blog de Gail Tverberg), 19/09/2023

Les traiders misent sur une pénurie mondiale du diesel...Malgré le ralentissement économique aux États-Unis, le patinage artistique en Europe et la pirouette d'une reprise économique en Chine, le marché mondial du diesel est tendu. Il s'apprête à entamer la saison du remplissage des citernes de chauffage avec des stocks inférieurs à la moyenne
.
Réfléchir à l'importance du diesel pour l'économie mondiale, son "talon d'Achille", nous devrions, lorsque nous calculons les exportations nettes de pétrole, nous concentrer sur les exportations nettes de diesel , car le diesel est ce qui compte vraiment ici.
Nous pouvons vivre sans essence, sans voitures personnelles, mais sans diesel, les camions ne roulent plus, et les rayons des magasins seront bientôt vides.
La pénurie mondiale actuelle est le résultat direct de la baisse des exportations nettes de diesel au niveau mondial, et pas seulement à cause de la guerre en Ukraine.
Le rythme auquel les exportations nettes de gazole diminuent actuellement,
est stupéfiant. Il diminue si rapidement que nous pourrions bien voir l'économie mondiale s'effondrer dès 2025, ou 2026-2027 à l'heure actuelle.
Nous devrions tous commencer à rationner le diesel, à l'échelle mondiale, en prévision d'un avenir post-carbone , et il est vital de connaître la quantité de diesel que nous aurons au niveau mondial dans les années à venir.
(extrait de l'analyse pétrolière ci dessous)
https://ia902602.us.archive.org/2/items/oil-exports.-34odt-1/Oil%20exports.75odt%20%281%29.pdf
Les VE ne sont pas pour nous
La domination des VE est imminente – la voiture électrique est en train de tuer le moteur à combustion interne. L'innovation dans le domaine des VE est en plein essor et les concessionnaires automobiles réduisent la quantité de cuivre nécessaire à l'achat d'un VE. Les ventes de VE sont en plein essor et bientôt le monde entier sera en Norvège.
Les nouvelles d'EV-World sont si optimistes que l'on a envie de se mettre à chanter si l'on possède des actions de Tesla ou, je ne sais pas, de Lordstown. Non, attendez, Lordstown vient de déposer le bilan, je me suis trompé. C'est Tesla.
Tesla se porte très bien, tout comme les autres constructeurs automobiles (à l'exception de Lordstown). En fait, ils se portent si bien que la concurrence s'est intensifiée au point que les constructeurs automobiles se sont lancés dans une course pour offrir aux acheteurs les remises et les avantages les plus importants et les plus intéressants. L'ère des VE est arrivée !
Pour une raison ou une autre, le nombre de voitures invendues, y compris les Teslas, ne cesse d'augmenter. Il en va de même pour les taxes sur les VE dans certains États américains. Il en va de même pour la demande de véhicules hybrides, qui sont sans doute les plus grands ennemis des VE. Il en va de même pour l'inquiétude que le monde ne devienne pas de sitôt la Norvège, car même dans ce pays, plus de gens conduisent des voitures à moteur à combustion interne que des VE. C'est compliqué. C'est aussi drôle. Bien sûr que ça l'est.
Prenez ce rapport de Bloomberg, qui se réjouit de la fin prochaine de la demande de pétrole à cause des VE. Cette prédiction émane de BloombergNEF, qui rivalise souvent avec des organismes tels que l'AIE et Ember dans ses prévisions énergétiques totalement impartiales.
Ce rapport vous apprend que les ventes de véhicules à moteur à combustion interne ont atteint leur maximum il y a six ans. Oui, c'est une nouvelle pour moi aussi, mais je ne suis pas les marchés automobiles de près. De plus, grâce aux VE, la demande mondiale de carburants routiers devrait atteindre son maximum dans trois ans à peine, les VE "de tous types" éliminant déjà 1,5 million de barils de pétrole par jour. Bravo aux VE "de tous types".
Pourtant, c'est encore Bloomberg qui a parlé de l'apparente incapacité de la Norvège à se débarrasser complètement de ses habitudes pétrolières. Il semblerait que les ventes de VE représentent aujourd'hui 80 % des ventes totales de voitures, mais en termes de kilomètres parcourus, elles représentent moins d'un quart du total, tandis que les véhicules diesel représentent 43 %. La rumeur veut que même les Norvégiens utilisent les VE comme seconde voiture, qu'ils ne conduisent pas autant que leur voiture principale.
La situation de la demande en carburant routier a été résumée dans le même rapport par l'analyste en chef des matières premières de la banque suédoise SEB.
"Si vous voulez conduire un camion, si vous voulez faire fonctionner une machine minière, si vous voulez faire avancer les choses dans l'économie mondiale, vous avez besoin de diesel", a déclaré Bjarne Schieldrop à Bloomberg. Cela a dû faire mal. La vérité fait souvent mal...
Irina Slav
La Californie est la première au monde à interdire les nouveaux camions diesel
Dans un geste qui transformera l'économie californienne et mettra fin à la domination du diesel pendant des décennies dans le transport des marchandises, le Conseil californien des ressources en air a approuvé à l'unanimité vendredi un mandat ambitieux et controversé visant à faire passer les gros camions et d'autres camions à zéro émission.
Ce mandat est le premier au monde à interdire les nouveaux camions diesel et à exiger le passage à des poids lourds, des camions à ordures, des camions de livraison et d'autres véhicules moyens et lourds à émissions nulles. Les règles changeront radicalement les camions commerciaux qui circulent sur les routes de Californie, affectant environ 1,8 million de camions, y compris ceux exploités par le service postal américain (U.S. Postal Service), FedEx, UPS et Amazon.
"Dans dix ans, lorsque nous nous souviendrons de cette journée, nous pourrons dire que la Californie a changé le monde", a déclaré Gideon Kracov, membre du comité de l'air et avocat spécialiste de l'environnement basé à Los Angeles. "Nous pourrons dire que la Californie a bien fait les choses.
À partir de 2036, aucun nouveau camion moyen ou lourd à carburant fossile ne pourra être vendu dans l'État. Les grandes entreprises de transport routier devront également se convertir à l'électricité ou à l'hydrogène d'ici à 2042. Le conseil d'administration a décidé d'examiner les progrès réalisés et les obstacles rencontrés pour respecter les échéances dans deux ans et demi.
Les entreprises de transport routier s'opposent à l'interdiction des camions diesel
Les moteurs diesel, connus pour leur grande efficacité énergétique et leur capacité à transporter de lourdes charges sur de longues distances, ont dominé le transport de marchandises dans le pays depuis les années 1950. Cette décision intervient 25 ans après que la Californie a déclaré que les gaz d'échappement des moteurs diesel étaient un contaminant dangereux et toxique parce qu'ils contenaient plus de 40 substances chimiques liées au cancer. Bien que les moteurs diesel soient devenus plus propres depuis des décennies en vertu des règles californiennes antérieures, ils restent une source majeure de pollution de l'air et de gaz à effet de serre
Au cours des sept heures d'audition du conseil d'administration, les camionneurs, les dirigeants des collectivités locales et les opérateurs de flottes se sont opposés avec véhémence aux nouveaux délais.
Jim Verburg, de la Western States Petroleum Association, qui représente les compagnies pétrolières produisant du carburant diesel et de l'essence, a déclaré à la commission que la mesure entraverait l'évolution de l'État vers des véhicules à zéro émission si de nombreuses entreprises ne pouvaient pas se conformer à la réglementation et étaient amenées à quitter l'État.
"Nous ne voulons pas que cette réglementation compromette la fourniture de biens et de services essentiels aux Californiens ou l'économie de l'État", a-t-il déclaré.
Les entreprises de transport routier affirment que les modèles électriques coûtent plus de deux fois le prix d'un camion diesel, qu'il faut des heures pour les recharger, qu'ils ne peuvent pas parcourir la distance dont de nombreuses entreprises ont besoin pour transporter des marchandises et qu'il n'existe pas de réseau de stations de recharge suffisant à l'échelle de l'État.
Les nouvelles règles prévoient certaines exemptions en cas de manque de modèles disponibles dans les délais impartis. Le personnel de la commission de l'air prévoit que les coûts des nouveaux camions et les autres inconvénients s'atténueront avec le temps, à mesure que de nouveaux camions électriques arriveront sur le marché.
Certaines entreprises adoptent déjà des poids lourds électriques
Si les coûts initiaux sont élevés pour l'achat d'un camion électrique, la baisse des coûts de maintenance et d'exploitation devrait permettre aux opérateurs de flottes d'économiser de l'argent au fil du temps. L'Office de l'air a calculé que l'exploitation et la gestion des flottes devraient permettre de réaliser 48 milliards de dollars d'économies.
En 2035, l'achat et l'exploitation d'un semi-remorque électrique au cours de sa durée de vie pourraient coûter entre 765 000 et 1,1 million de dollars, contre 919 000 à 1,2 million de dollars pour un camion à essence ou diesel, selon les calculs de l'Office de l'air. (Ces totaux ne tiennent pas compte des subventions fédérales et d'État que certaines entreprises pourraient recevoir lorsqu'elles achètent des véhicules à émissions nulles).
Certains gros camions électriques coûteux ont déjà été mis sur le marché. Le mois dernier, PepsiCo a reçu la livraison de 21 camions Tesla entièrement électriques pour son usine d'embouteillage de Sacramento. La plupart ont été financés par le district local de la qualité de l'air grâce à des subventions d'un montant de 4,5 millions de dollars. Le coût d'un semi-remorque Tesla est d'environ 250 000 dollars, soit le double du coût d'un camion diesel. PepsiCo en a commandé 100.
Que signifie la nouvelle réglementation californienne sur les camions diesel ?
Selon les nouvelles règles approuvées :
D'ici à 2036, les constructeurs de camions ne pourront vendre que des modèles de poids lourds et de camions de taille moyenne ne produisant aucune émission.
Les grandes entreprises de transport routier de Californie doivent convertir leur flotte en modèles électriques. Les délais varient en fonction du type de camion, mais les entreprises devront en acheter davantage au fil du temps jusqu'à ce que tous les camions soient à zéro émission d'ici 2042.
Les camions de débardage, qui transportent des marchandises à destination et en provenance des ports de Los Angeles, Long Beach et Oakland, sont soumis à l'un des calendriers les plus stricts : Tous doivent être convertis en modèles électriques d'ici 2035 et les nouvelles ventes à partir de 2024 doivent être à zéro émission.
La conversion progressive aux modèles à zéro émission ne s'applique qu'aux flottes détenues ou exploitées par des entreprises comptant au moins 50 camions ou réalisant un chiffre d'affaires annuel de 50 millions de dollars ou plus, ainsi qu'aux agences fédérales, y compris l'U.S. Postal Service. Sont concernés les camions pesant au moins 8 500 livres et les camionnettes de livraison.
Les véhicules d'urgence tels que les ambulances et les camions de pompiers sont exemptés.
Ce mandat est considéré comme l'un des actes les plus controversés de la puissante commission de l'air de ces dernières années, plus encore que l'interdiction de vendre de nouvelles voitures à moteur à essence qui vient d'être promulguée pour 2035. Il s'appuie sur une précédente réglementation de l'État sur les camions propres, adoptée en 2020, qui imposait le nombre de camions sans émissions que les fabricants devaient vendre entre 2024 et 2035.
Nadia Lopez | CalMatters

La crise mondiale du diesel n'est pas encore terminée
Lorsque l'Union européenne et les États-Unis ont discuté des sanctions pétrolières à l'encontre de la Russie, certains analystes ont prévenu que si les marchés allaient ignorer l'embargo pétrolier, les choses seraient différentes pour les carburants. En effet, toute économie fonctionne au diesel, et les stocks mondiaux de diesel étaient extrêmement bas.
Les stocks mondiaux de diesel restent extrêmement bas un mois après l'entrée en vigueur de l'embargo sur les carburants. Les exportations de pétrole brut des États-Unis vers l'Europe sont en forte hausse pour remplacer les barils russes, mais la production de carburants est en baisse à cause des tempêtes hivernales. Il y a une chose qui a aidé les États-Unis et l'Europe à éviter une pénurie de diesel, et c'est, ironiquement, le ralentissement économique.
John Kemp, de Reuters, a rapporté début février que les stocks de diesel américains avaient commencé l'année à des niveaux extrêmement bas, malgré une accumulation de stocks depuis octobre grâce à des taux de fonctionnement plus élevés des raffineries et à un hiver doux qui a limité la demande de distillats moyens.
Il a toutefois noté que toute reprise de l'activité économique, sous la pression de l'inflation, pourrait aggraver le déséquilibre entre l'offre et la demande, alimentant ainsi une nouvelle inflation malgré les efforts de la Fed pour la contenir par une série de hausses de taux.
En effet, de nouvelles données publiées par le gouvernement fédéral cette semaine ont confirmé que le transport de marchandises et l'industrie manufacturière avaient ralenti au cours des derniers mois de 2022. Cela ne serait normalement pas considéré comme une bonne nouvelle, mais lorsqu'une pénurie de diesel se profile à l'horizon et que la seule chose qui la retient est un ralentissement économique, les choses commencent à être différentes.
La situation est assez précaire et se résume essentiellement à être coincé entre le rocher de l'inflation et celui d'une récession, qui, pour certains observateurs, est déjà un fait et, pour d'autres, sera évitée avec succès.
Si les avis sur la possibilité d'une récession aux États-Unis restent partagés, y compris dans le monde des affaires, les avis sur l'importance du diesel pour l'économie américaine, comme pour toute autre économie, sont nécessairement unanimes. Et cela signifie que, d'une manière ou d'une autre, une récession est inévitable.
En effet, M. Kemp de Reuters a affirmé que la récession se manifestera tôt ou tard, soit parce que les banques centrales augmenteront les coûts d'emprunt à un niveau inacceptable dans leurs tentatives de contrôle de l'inflation, soit parce que l'inflation fera son travail et provoquera une contraction des dépenses et de l'activité industrielle, ce qui entraînera une récession.
La consommation de diesel est donc un bon marqueur de la direction que prend l'économie - vers une récession naturelle ou artificielle. Pour l'instant, il semble que les deux aillent de pair : un coup d'œil à l'industrie pétrolière révèle des plans de dépenses plus prudents en raison de l'inflation et des plans de croissance tout aussi prudents en raison de la hausse des coûts d'emprunt.
Le secteur manufacturier américain a enregistré des contractions pendant quatre mois consécutifs. Ce n'est pas une bonne nouvelle du point de vue du PIB, mais du point de vue du diesel, ce n'est pas si mal non plus. En revanche, les signes d'une reprise de l'activité, bien que positifs du point de vue de la croissance économique, entraîneraient une hausse de la demande de diesel, ce qui accentuerait l'épuisement des stocks et contribuerait finalement à l'inflation.
Avec le ralentissement de l'activité manufacturière, la demande de diesel a diminué, et les stocks ont commencé à se reconstituer. Toutefois, comme l'a fait remarquer M. Kemp dans une récente chronique, les stocks restent à leur niveau le plus bas depuis plusieurs années, et toute reprise de l'activité entraînera une flambée des prix.
La situation n'est pas sans rappeler un cercle vicieux, et il serait difficile d'en sortir. Les stocks de diesel sont extrêmement bas. Si la demande rebondit, les prix augmenteront, poussant l'inflation à la hausse. Si la demande reste faible en raison du ralentissement de l'activité économique, les stocks pourraient être reconstitués, mais cela prendrait beaucoup de temps, pendant lequel l'économie américaine serait effectivement en récession.
La solution serait que les raffineurs augmentent considérablement leur production de combustibles distillés, mais aucun raffineur ne le fera s'il n'y a pas de demande pour ces combustibles sur le marché. Il y a aussi la question de la réduction de la capacité de raffinage - le résultat des conversions et des fermetures de raffineries au cours des dernières années. L'état du diesel laisse penser que l'économie américaine va encore souffrir.
Par Irina Slav pour Oilprice.com

Les agriculteurs US en difficulté sont confrontés à un autre défi avec la pénurie de diesel
Comme si cette année n'avait pas été assez dure pour la communauté agricole, les agriculteurs peuvent maintenant ajouter "pénurie mondiale de diesel" à leur carte de bingo des difficultés pour 2022.
Quelques semaines seulement après que le gouverneur de l'Oklahoma, Kevin Stitt, a signé un décret visant à poursuivre les efforts de lutte contre la sécheresse pour les agriculteurs de cet État, des rapports sur ce que certains appellent une pénurie dévastatrice de diesel et les prix plus élevés qui l'accompagnent affluent pour accompagner les agriculteurs dans la saison hivernale déjà difficile.
"Je récolte des graines de soja qui ne valent même pas la peine d'être récoltées en ce moment", a déclaré Tim Heinrich, agriculteur de l'Oklahoma, le mois dernier.
Heinrich, qui dirige une exploitation de 1 200 ha dans le centre-nord de l'Oklahoma, explique qu'une moissonneuse-batteuse moderne comme celle qu'il utilise a généralement besoin d'environ 600 litres par jour pour faire son travail - un travail qui pourrait finalement lui coûter plus en carburant qu'il ne lui rapportera en ventes. Et la moissonneuse-batteuse n'est qu'un élément de l'exploitation affecté par le coût du diesel.
"La plupart d'entre nous ont des camionnettes diesel avec lesquelles nous nourrissons les vaches tout l'hiver, tous les camions qui transportent les récoltes vers et depuis la ferme, tous nos pulvérisateurs agricoles, nos moissonneuses-batteuses et nos tracteurs", a déclaré Heinrich, qui siège également au conseil d'administration du Garfield County Conservation District. "Tout cela est à la merci de l'augmentation du coût du diesel".
L'Administration américaine d'information sur l'énergie a déclaré dans ses perspectives énergétiques à court terme en novembre que les prix du diesel étaient près de 50 % plus élevés qu'un an plus tôt, et que les réserves étaient à leur plus bas niveau depuis 1951.
"La demande revient au niveau où elle était en 2019, et l'offre produit littéralement un million de barils par jour de moins qu'en 2019", a déclaré le représentant Frank Lucas, R-Okla, ancien président de la commission de l'agriculture de la Chambre.
Lucas a déclaré que l'un des défis est que 5% de la capacité de raffinage qui était là pour convertir le pétrole en diesel il y a trois ans n'existe plus.
"Elle a été convertie pour produire des biocarburants, ou bien il s'agissait d'équipements anciens et obsolètes, ou encore il a été jugé rentable, lorsque la demande était faible, de réduire le nombre de raffineries, a expliqué M. Lucas. "Nous avons donc 5 % de capacité de raffinage en moins, mais les raffineries qui fonctionnent travaillent plus dur qu'elles ne l'ont fait depuis plus de 20 ans.
"Ainsi, à mesure que la demande augmente... l'offre est limitée par notre capacité de croissance", a-t-il ajouté. "On ne peut obtenir qu'une quantité limitée de diesel à partir d'un baril de pétrole. C'est juste la nature."
Traduit avec www.DeepL.com/Translator (version gratuite)

L'Europe fait le plein de diesel avant l'interdiction des importations de produits russes
L'Europe pourrait être sur le point d'enregistrer les deuxièmes plus importantes importations mensuelles de gazole depuis au moins six ans. Elle se prépare à l'embargo sur les importations de gazole russe par voie maritime à partir de février en achetant du gazole dans le monde entier, y compris de gros volumes en provenance de Russie tant que cela est encore autorisé.
Entre le 1er et le 10 décembre, l'UE et le Royaume-Uni réunis ont importé plus de 16 millions de barils de gazole, et les arrivées moyennes jusqu'à présent en décembre sont estimées à environ 1,8 million de barils par jour (bpj), selon les données et les estimations de Vortexa compilées par Bloomberg.
Bien qu'il ne soit pas certain que les arrivées de cargaisons de diesel se poursuivent à ce rythme jusqu'à la fin du mois de décembre, si c'est le cas, ce mois pourrait connaître les deuxièmes plus fortes importations de diesel en Europe depuis début 2016, selon les données de Bloomberg.
L'Europe achète d'importants volumes de diesel au Moyen-Orient et en Asie, mais la Russie reste son principal fournisseur de diesel, deux mois avant l'entrée en vigueur, le 5 février, de l'embargo européen sur les importations maritimes de produits russes raffinés.
La Russie reste le principal fournisseur de diesel de l'Europe, qui devra remplacer plus de 500 000 bpj d'approvisionnement en diesel après février, a déclaré l'Agence internationale de l'énergie (AIE) le mois dernier.
Avec l'entrée en vigueur de l'embargo de l'UE sur les importations de diesel russe, "la concurrence pour les barils de diesel non russes sera féroce, les pays de l'UE devant faire des offres pour des cargaisons en provenance des États-Unis, du Moyen-Orient et de l'Inde, loin de leurs acheteurs traditionnels", a indiqué l'agence dans son rapport mensuel de novembre.
Dans le rapport de décembre publié aujourd'hui, l'AIE indique que les exportations totales de pétrole hors de Russie ont augmenté de 270 000 bpj pour atteindre 8,1 millions de bpj en novembre, soit le niveau le plus élevé depuis avril, grâce à un bond de 300 000 bpj des exportations de diesel.
"Les chargements de pétrole brut sont restés inchangés sur le mois, à un peu plus de 5 mb/j, malgré une baisse de 430 kb/j des expéditions vers l'Europe. En revanche, les flux de produits (en particulier de diesel) ont bondi, y compris vers l'Europe", a déclaré l'AIE.
Par Michael Kern pour Oilprice.com

Pourquoi la crise du diesel est inquiétante
Il n'y a pas que la France. Il y a des dizaines de pays dans le monde où les protestations ont augmenté en 2022. La BBC a cartographié toutes les manifestations depuis 2021 et a révélé que de janvier à septembre de cette année, des mobilisations contre les prix élevés de l'essence ont eu lieu dans plus de 90 pays. À l'exception de l'Antarctique, pour des raisons évidentes, aucun continent n'a été épargné par les protestations contre le carburant.
Les fanatiques vont maintenant sortir des deux côtés du conflit : les uns pour tout reprocher à Poutine d'avoir envahi l'Ukraine, les autres pour tout reprocher à l'Europe d'avoir imposé des sanctions à la Russie. La vérité est qu'il s'agit d'une somme de facteurs par lesquels la guerre en Ukraine a accéléré une situation qui devenait déjà intenable.
La pandémie et l'enfermement ont entraîné la fermeture temporaire de nombreuses entreprises et la chute des prix du pétrole en raison de l'absence de demande. Lorsque la "normalité" a été rétablie, la demande a augmenté et les prix ont grimpé. Le dollar américain, monnaie dans laquelle le pétrole brut est payé pour produire de l'essence, a atteint ses plus hauts niveaux par rapport à d'autres monnaies, comme l'euro, le yuan ou le yen. Les gens ont donc dû payer encore plus cher le carburant en monnaie locale. Et avec tout cela, la guerre a commencé qui a conduit de nombreux pays à imposer des sanctions à la Russie et à chercher d'autres fournisseurs de pétrole brut.
Tout n'a pas l'air si bien que ça. Pour plusieurs raisons. D'abord, parce que ces autres fournisseurs sont plus chers. L'UE ne disposait d'aucune option énergétique moins chère que les combustibles fossiles russes (non seulement le gaz naturel, mais aussi le pétrole et le charbon). Cela était également connu avant le début de la guerre.
Le think tank américain RAND Corporation a produit un rapport de politique étrangère en 2019 dans lequel il affirme, mot pour mot, que "les approvisionnements alternatifs en gaz (à la Russie) sont susceptibles d'être plus coûteux". Cela réduira la capacité des Européens à accéder à d'autres biens et services et créera un frein à l'économie".
La raison ? le diesel. Antonio Turiel en a parlé sur son compte twitter il y a quelques jours.
Chaque puits de pétrole produit du pétrole brut qui a une composition chimique unique. Le brut peut être collant, mou, voire dur. Il peut également varier en couleur : il peut être noir ou transparent. Pourquoi est-ce important ? Eh bien, parce que personne ne verse le pétrole brut directement du puits dans le réservoir de sa voiture - il doit d'abord être raffiné.
Chaque raffinerie est spécialisée dans le traitement de certains types de pétrole brut ayant certaines propriétés. Si vous n'avez pas un type particulier de pétrole brut provenant d'un champ particulier, rien ne sort. Si vous traitez dans une raffinerie un pétrole brut dont la composition est différente de celle que votre raffinerie traitait, au mieux vous perdrez une partie du produit.
En Europe, il y a une forte demande de diesel, et la Russie fournissait à l'Europe des hydrocarbures très spécifiques, qui sont très importants pour la production de diesel. Le fait que l'Europe ne puisse plus compter sur le pétrole brut de l'Oural est donc un problème structurel pour l'industrie locale.
Ce n'est pas que vous perdez une partie du produit que vous pouvez le remplacer par un autre produit, c'est que vous perdez un produit spécifique pour lequel votre système était configuré. Et c'est alarmant, car le diesel est le moteur de l'économie : il est important pour les camions, les camionnettes, les bateaux, les trains, les excavateurs. Une pénurie de diesel entraînera une hausse des prix pour absolument tout : pas seulement pour les transports. Votre téléphone portable, votre capacité à vous rendre au travail, la couche de votre enfant. Tout.
Selon Antonio Turiel, quelle que soit la fin de la crise actuelle en France, quel que soit le calme des protestations, les problèmes dans les raffineries continueront. Les pénuries de carburant continueront, il n'y aura aucune possibilité de maintenir le tissu industriel au même niveau, ce qui conduira à un déclin et à une désindustrialisation inévitables.
Savez vous le pire ? Le veto européen sur le diesel russe n'est pas encore entré en vigueur. Il devait entrer en vigueur maintenant, mais ils ont décidé de reporter le moment à février. La simple attente de ce moment provoque cette augmentation de prix.
Et la crise du diesel n'est pas propre à l'Europe. Javier Blas rapporte dans Bloomberg que les stocks de diesel aux Etats-Unis (où l'embargo sur les hydrocarbures russes est déjà entré en vigueur) sont à leur plus bas niveau depuis 1951 et tout ceci, indépendamment de la décision prise par Biden (qui pourrait bien être de laisser le marché tranquille ou d'y intervenir), aura des conséquences dans le monde entier, notamment en Europe et en Amérique latine.
Selon les rapports de Bloomberg, la Chine vient d'interrompre ses ventes de gaz naturel liquéfié à l'Europe pour assurer sa propre sécurité énergétique cet hiver. La politique du zéro COVID a permis de réduire la demande intérieure et il leur restait beaucoup de gaz russe qu'ils pouvaient revendre à l'Europe. Et nous le savons : si vous achetez du gaz russe en Russie, vous violez les sanctions, si vous l'achetez en Chine ou en Inde, c'est OK. Le fait est que cette bouée de sauvetage que l'on lançait autrefois à l'Europe (en lui vendant quelque 4 millions de tonnes de GNL en août) est en train de lui être retirée.
La décroissance, la désindustrialisation et la baisse des revenus semblent donc inévitables. Il y aura d'autres protestations...
Le chaos du Diesel pointe le bout de son nez.... Le chaos énergétique était la dernière chose dont l'Europe avait besoin, mais l'on pourrait voir pire durant l'hiver qui arrive: le chaos du diesel. Vous savez ce liquide qui permet aux navires et aux camions de vous apporter le dernier IPhone 27 ou votre commande de chez Zalando car vous ne pouviez manquer la super offre du Black Friday. Le diesel est le moteur de notre économie, et il tousse...
L'additif indispensable pour de nombreux véhicules diesel provoquerait des pannes sur certains modèles de Peugeot et Citroën, selon l'UFC-Que Choisir.
Un nouveau dieselgate ? L'UFC-Que Choisir vient de lancer une alerte concernant l’additif AdBlue, indispensable au fonctionnement de nombreux moteurs diesels. Le dispositif d’injection d’urée indispensable au fonctionnement du filtre à particules provoquerait des pannes. Plusieurs propriétaires de véhicules Citroën ou Peugeot en ont fait l'amère expérience et ont partagé leur mésaventure sur le forum de l'association de consommateurs. "La sonde du réservoir d'AdBlue est HS et ne détecte plus la présence du produit. Or sans cette détection, au bout de 2.000 km, la voiture ne démarrera plus. 1.470 € à payer pour changer la pièce", se plaint ainsi l'un d'entre eux.
L’AdBlue, indispensable au fonctionnement des diesels équipés de filtre à particules spécifiques SCR, est présent sur tous les véhicules diesels depuis 2019. Mais certains modèles seraient plus susceptibles d'observer une panne. Ainsi, nombre de réclamations à ce sujet, envoyées à l'UFC-Que Choisir, proviendraient de propriétaires de diesels 1.6 HDi et 1.5 BlueHDi commercialisés chez Citroën, DS et Peugeot. Les conducteurs font état de l'apparition de messages d’alerte comme : "défaut antipollution", ou le logo AdBlue suivi de "démarrage impossible dans XXX km"
Si pour l'heure, la majorité des plaintes proviennent de propriétaires de véhicules diesels Citroën et Peugeot, nombre d'autres voitures pourraient être concernées puisque Mercedes, Renault, Seat, Skoda ou encore Volkswagen, équipent certains de leurs modèles de la même technologie. Contacté par l'association de consommateurs, Peugeot a bien confirmé que "sur certains véhicules équipés de la première version du système de réduction catalytique sélective (SCR) sur les moteurs diesels Euro 6, des dysfonctionnements peuvent survenir". "Le SCR est un système sophistiqué qui peut parfois conduire à la détection de fausses alertes. Un allumage du voyant SCR n'entraîne donc pas nécessairement un remplacement du réservoir d'AdBlue", rassure néanmoins le constructeur.
Le problème de l'AdBlue proviendrait "de la dégradation du liquide à partir de 25 °C et, surtout, sa cristallisation", indique l'UFC-Que Choisir. Pour éviter l’obstruction du catalyseur SCR, la déformation du réservoir ou encore le blocage de la sonde de niveau, il est conseillé de "ne pas remplir totalement le réservoir afin de préserver la mise à l’air et le bouchon de remplissage pour que ceux-ci ne soient pas bloqués ou obstrués lors de la cristallisation". Autre solution : "Utiliser un produit anticristallisant à ajouter dans le réservoir d'AdBlue." Pour rappel, cet additif permet de transformer 85% des oxydes d’azote (NOx) en vapeur d’eau et azote.
https://www.capital.fr/auto/adblue-votre-moteur-diesel-risque-t-il-la-panne-1453181
Mauvaise nouvelle pour l'Europe : alarme au GNL et au diesel, les raisons
L'Europe n'est pas à l'abri de la crise énergétique et les mois à venir pourraient être compliqués pour les approvisionnements vitaux en GNL et en diesel.
Le vieux continent s'engage-t-il vraiment dans un plan efficace pour se débarrasser des matières premières russes et obtenir les ressources énergétiques dont il a besoin pour survivre sans Moscou ?
Les sanctions contre Poutine risquent encore de coûter cher aux Européens : le gaz naturel liquéfié sera-t-il disponible pour tous avec la pression de la demande européenne ? Et où le diesel sera-t-il acheté après l'arrêt des achats à la Russie d'ici février 2023 ?
Avec la révolution des marchés de l'énergie, les prix vont augmenter pour le GNL et le carburant : que peut-il se passer en Europe ?
Le GNL : porte de sortie ou alarme pour la crise énergétique en Europe ?
Le gaz naturel liquéfié, importé principalement des États-Unis, est devenu la bouée de sauvetage de l'Europe à la recherche d'un combustible pour remplacer le gaz russe. Mais le GNL sera-t-il vraiment la solution pour sortir de la crise en douceur ?
Pas vraiment, selon certaines indications du marché. Le fait est que la concurrence mondiale pour le gaz naturel liquéfié s'intensifiera au cours des trois prochaines années en raison du sous-investissement dans l'offre.
Les pays du monde entier s'efforcent d'obtenir des cargaisons des principaux exportateurs, tels que le Qatar et les États-Unis, mais peu de nouveaux approvisionnements sont prévus avant 2026. Pendant ce temps, l'Europe s'empresse de remplacer le gaz de Moscou par du GNL, ce qui aggrave encore la pénurie mondiale de cette ressource.
Selon les dernières données de Bruegel, du 14 octobre au 13 novembre, l'Europe a précisément augmenté ses achats de GNL par rapport aux autres voies d'approvisionnement autres que la Russie. Le graphique est clair à cet égard :
Avec la pression de la demande sur cette ressource, les importateurs seront contraints de s'appuyer davantage sur le marché au comptant, volatile et coûteux, qui se négocie actuellement à des prix près de trois fois supérieurs à ceux des contrats à long terme. Selon le Groupe international des importateurs de gaz naturel liquéfié, l'année dernière, environ 30 % de toutes les livraisons de GNL ont été effectuées sur le marché au comptant.
Le manque d'investissement dans les projets d'exportation de gaz naturel liquéfié signifie que l'offre sera très limitée pendant des années. Si le gaz russe vers l'Europe est complètement coupé, le monde pourrait connaître une pénurie de 7,6 millions de tonnes de GNL en janvier 2025. Et à des prix sur de nouveaux records.
Le diesel sera un problème en Europe
"Le diesel pourrait être le prochain point sensible de la crise énergétique en Europe, les sanctions de l'UE contre les exportations russes devant accroître la concurrence sur un marché déjà exceptionnellement serré", avertit l'Agence internationale de l'énergie.
Une fois que l'embargo européen sur les importations de diesel et d'autres produits raffinés en provenance de Russie sera déclenché en février, le marché se rétrécira encore, avec des conséquences évidentes selon l'AIE :
"La concurrence pour les barils de diesel non russes sera féroce, les pays de l'UE devant proposer des cargaisons en provenance des États-Unis, du Moyen-Orient et de l'Inde, loin de leurs acheteurs traditionnels. L'augmentation de la capacité de raffinage contribuera à terme à apaiser les tensions sur le diesel. Cependant, d'ici là, si les prix augmentent trop, une nouvelle destruction de la demande peut être inévitable pour éliminer les déséquilibres du marché."
Par conséquent, les négociants européens se précipitent pour remplir leurs réservoirs de diesel russe avant que l'interdiction de l'UE ne commence en février, car les sources alternatives restent limitées.
L'UE interdira d'ici le 5 février les importations de produits pétroliers russes, dont elle est fortement tributaire pour son diesel. Cette mesure fera suite à une interdiction du pétrole brut russe qui entrera en vigueur en décembre.
Les cargaisons de diesel russe destinées à la région de stockage d'Amsterdam-Rotterdam-Anvers (ARA) ont atteint 215 000 barils par jour du 1er au 12 novembre, soit une augmentation de 126 % par rapport à octobre, a déclaré Pamela Munger, analyste principale du marché au sein de la société d'analyse énergétique Vortexa.
En l'absence d'alternatives économiques immédiates, le diesel en provenance de Russie a représenté 44 % des importations totales de carburant routier en Europe jusqu'à présent en novembre. Bien que la dépendance de l'Europe à l'égard de cette ressource russe ait diminué de plus de 50 % avant l'invasion de l'Ukraine par Moscou en février, Moscou reste le principal fournisseur de diesel du continent.
"L'UE devra se procurer environ 500-600 kb/j de diesel pour remplacer les volumes russes, les remplacements viendront des États-Unis et de l'est de Suez, principalement du Moyen-Orient et de l'Inde", a souligné Eugene Lindell, analyste chez FGE, sur Reuters.
La crise de l'offre va accroître la pression inflationniste. Les prix élevés du diesel, combinés à la faiblesse de l'économie chinoise, à la crise énergétique de l'Europe et à la force du dollar américain, " pesaient déjà lourdement " sur la consommation, selon l'AIE.
21 Nov 2022
Traduit avec www.DeepL.com/Translator (version gratuite)
Le pétrole brut est inutilisable en l'état : ce mélange d'hydrocarbures, des molécules composées d’atomes de carbone et d’hydrogène, doit subir un procédé industriel (le fameux "raffinage" du pétrole) pour donner les différents produits que nous connaissons, à savoir l'essence, le gazole (qui est la même chose que le diesel), le kérosène et le fioul domestique.
Le pétrole brut est injecté dans une grande tour de distillation, haute de 60 mètres et large de 8 mètres, où il est chauffé à environ 400°C. Les hydrocarbures contenus dans le pétrole brut sont vaporisés : d’abords les légers, puis les moyens, et enfin une partie des lourds. La température diminue au fur et à mesure que l’on monte dans la tour, permettant à chaque type d’hydrocarbure de se liquéfier afin d’être récupéré. Les plus légers, comme le gaz et l'essence, sont récupérés tout en haut de la tour, et les plus lourds, comme le gazole et le fioul, restent au fond. Le gazole, carburant le plus utilisé en France actuellement, est constitué d’hydrocarbures lourds répartis autour du cétane, tandis que l'essence, deuxième carburant de l'Hexagone, est composée d’un mélange d’hydrocarbures légers, majoritairement de l’heptane.

Principe de fonctionnement d'une tour de distillation de pétrole brut. Crédits : Creative Commons (Psarianos, Theresa knott/Rogilbert)
Essence et gazole sont utilisés dans des types de moteur différents
Ces produits du pétrole brut sont ensuite soumis à des transformations pour en améliorer la qualité. Gazole et essence sont améliorés par hydrodésulfuration, un traitement à l'hydrogène permettant de réduire leur teneur en soufre. Les essences subissent des procédés spécifiques variant selon qu’elles sont plus ou moins légères afin de devenir des supercarburants pour voiture (Super, Super sans plomb 95, Super sans plomb 98). Des additifs sont ajoutés à l’essence et au gazole pour en améliorer les performances.
L’essence et le gazole sont utilisés dans des types de moteurs différents. Les voitures qui fonctionnent à l'essence ont des moteurs "atmosphériques" fonctionnant généralement entre 1 et 40 bars et dont l’allumage est généré par une étincelle électrique (bougie). L’allumage du moteur diesel est réalisé par compression de l’air à très haute pression (jusqu’à 2.000 bars) : la chaleur ainsi créée permet d’allumer le gazole et de faire tourner le moteur.
Le fioul et le kérosène, proches du gazole
Quant au fioul domestique, c'est un combustible relativement proche du diesel. D'ailleurs, avant son interdiction comme carburant en 2011, il était utilisé dans bon nombre de véhicules agricoles, forestiers, ou de chantier. "La seule différence notable entre le fioul domestique et le gazole est son taux de cétane, qui est moins élevé que celui du diesel", précise le pétrolier Total sur son site internet. Egalement plus proche du gazole que de l’essence, le kérosène dispose d’un pouvoir calorifique plus important : il est donc particulièrement utile dans l’aviation, car il produit plus d’énergie par litre et permet donc une plus grande autonomie. Il présente aussi l'avantage d'avoir un point de congélation très bas (autour de -50°C).
Enfin, le fioul lourd est à la fois plus visqueux et plus polluant que le fioul domestique. Son usage est réservé actuellement à quelques secteurs (chaudières industrielles et navires de transport marchand).
https://www.sciencesetavenir.fr/nature-environnement/petrole-et-gaz/essence-diesel-gazole-fioul-kerosene-quelles-differences_165652#xtor=CS2-37-[Essence%2C%20diesel%2C%20gazole%2C%20fioul%2C%20k%C3%A9ros%C3%A8ne%20%3A%20quelles%20diff%C3%A9rences%20%3F]
La crise du diesel
Un autre des sujets abordés lors de l'interview sur Versió RAC1 était la crise du diesel, qui est "très grave". Le gros problème, selon M. Turiel, est que pour le produire, il faut utiliser du pétrole brut conventionnel, et celui-ci "a atteint son maximum en 2005, il y a 17 ans".
Face à cette situation, et pour compenser, d'autres substances chimiques ont été introduites pour ajuster la quantité maximale d'huile, mais n'importe quelle huile ne peut être utilisée pour produire du diesel. De plus, les compagnies pétrolières n'investissent pas dans les raffineries parce qu'elles ne peuvent plus être rentables. La production de diesel a ainsi chuté de 15 % en trois ans, et commence à manquer en Europe et aux États-Unis. Le chercheur du CSIC prédit qu'il y aura bientôt un "rationnement du diesel en europe".
D'autre part, le physicien et mathématicien a parlé d'autres questions, comme la crise alimentaire qui est apparue à la suite de tout cela. La hausse du coût du diesel (utilisé par les machines agricoles) et le manque d'engrais (qui sont fabriqués à partir de gaz naturel) sont deux facteurs à prendre en compte
(extrait)
Traduit avec www.DeepL.com/Translator (version gratuite)

L'expert en énergie Antonio Turiel est "sûr" qu'avec le diesel il y aura des problèmes de rationnement.
Antonio Turiel soutient depuis 10 ans que la crise du diesel conduira au rationnement, qui, selon lui, est proche. Il souligne que la dépendance énergétique vis-à-vis de la Russie et la fermeture de raffineries ont aggravé la situation au cours des derniers mois.
Antonio Turiel, expert en énergie et chercheur scientifique au CSIC, souligne qu'il existe un problème structurel du diesel qui se développe depuis des années. Le conflit réside dans le fait que certains mélanges d'hydrocarbures sont nécessaires à la production de diesel, qu'il y en a de moins en moins et que les investissements dans les raffineries ont été faibles, ce qui fait qu'il ne s'adapte pas à ce qui est disponible.
M. Turiel souligne qu'il y a eu une baisse structurelle de 10 % du diesel depuis 2005 qui affecte toute la planète et qui atteint l'Europe parce qu'elle est influencée par la dépendance à l'égard de produits pétroliers spécifiques qui proviennent de Russie.
"La dépendance de la Russie à l'égard des produits énergétiques affecte l'ensemble de la planète".
"Avec le diesel, il y aura certainement un rationnement", soutient-il. "Je le dis depuis des mois. Je ne sais pas quand cela va se produire, mais il est certain que nous allons avoir un rationnement du diesel en Europe. C'est quelque chose de compliqué. L'Espagne a conservé ses raffineries, contrairement à l'Europe, et produit en principe plus de diesel qu'elle n'en consomme et n'en exporte à l'étranger. Mais s'il y a des problèmes de rationnement en Europe, ils peuvent nous demander plus".
Le scientifique maintient sa thèse de la crise de l'approvisionnement en diesel depuis 10 ans. "C'est un problème de chimie, de savoir quels hydrocarbures vous avez à disposition. Si vous n'avez pas investi dans les raffineries, il n'est pas si facile de produire du diesel, ce problème touche les États-Unis en ce moment".
